Scenario Ottobre 2026
La nuova escalation riaccende le pressioni sui prezzi delle commodity industriali
Published by Pasquale Marzano. .
Forecast Forecast
Lo Scenario di Previsione PricePedia, elaborato sulla base delle informazioni disponibili al 1° ottobre 2026, continua a essere caratterizzato da un'elevata incertezza geopolitica. Nel corso di settembre, la nuova escalation del conflitto nel Golfo Persico si è affiancata all'intensificarsi delle tensioni tra Russia e Ucraina, alimentando ulteriori pressioni sui mercati energetici.
Come descritto nell'ultimo aggiornamento congiunturale, a settembre i prezzi in euro delle commodity energetiche sono aumentati in media di circa il +13% rispetto ad agosto, con le quotazioni del Brent tornate nuovamente sopra i 100 dollari al barile. L'aumento del rischio geopolitico non riguarda soltanto la disponibilità di petrolio e gas naturale, ma anche la capacità del sistema energetico internazionale di garantire regolarità nei trasporti e nella raffinazione.
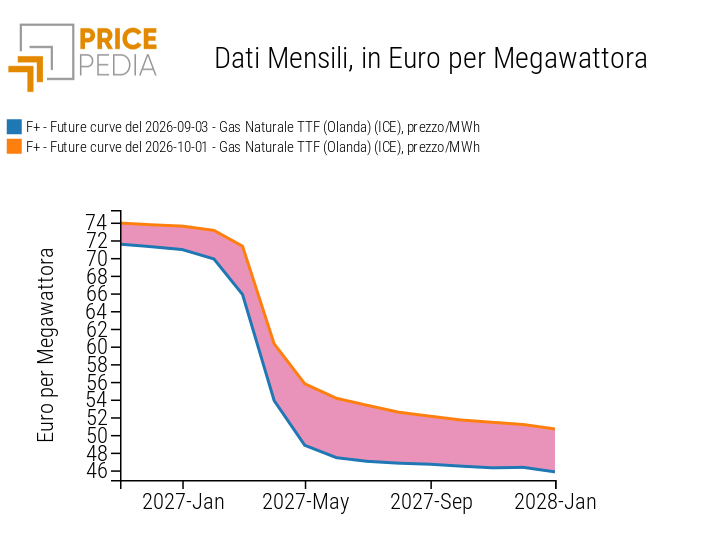
Il deterioramento del quadro energetico emerge chiaramente anche dalle aspettative degli operatori finanziari. I grafici seguenti confrontano le curve future del Brent e del gas naturale TTF rilevate il 1° ottobre con quelle del 3 settembre 2026.
Curve Future Commodity Energetiche
Petrolio Brent, in Dollari/barile
Gas naturale TTF, in Euro/MWh
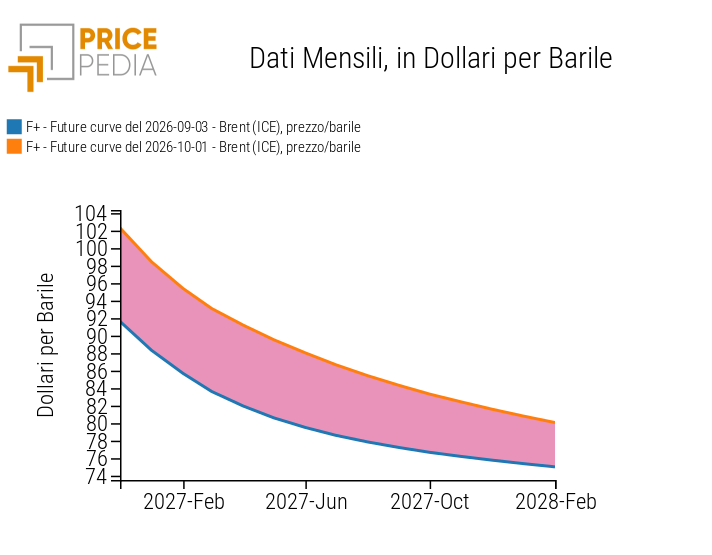
Per entrambe le commodity, le quotazioni di ottobre risultano superiori lungo tutto l'orizzonte considerato, segnalando come nell'ultimo mese il mercato abbia incorporato un premio per il rischio geopolitico più elevato.
Nel caso del Brent, le quotazioni passano da poco più di 90 a oltre 100 dollari al barile. Entrambe le curve mantengono tuttavia una struttura decrescente, scontando una progressiva attenuazione delle tensioni nel medio periodo. Rispetto a settembre, però, questa normalizzazione avviene su livelli decisamente più elevati, con quotazioni che anche sulle scadenze più lontane rimangono intorno agli 80 dollari al barile.
Per il gas naturale TTF, la revisione è ancora più significativa sulle scadenze del 2027. Dopo il forte calo previsto tra la fine dell'inverno e la primavera 2027, la curva rilevata a inizio dello scorso mese scendeva rapidamente verso valori inferiori ai 50 euro/MWh. La curva del 1° ottobre è caratterizzata da una discesa molto più contenuta, stabilizzandosi nella seconda parte del 2027 sopra i 50 euro/MWh, coerentemente con un ridimensionamento delle aspettative di una normalizzazione a breve dei prezzi europei del gas.
Le nuove curve future comportano una revisione al rialzo dello scenario PricePedia per Brent e TTF. Rimane l'ipotesi di una graduale riduzione delle tensioni nel corso del 2027, ma rispetto allo scenario di settembre il ritorno verso condizioni meno tese risulta più lento e, soprattutto, avviene su livelli di prezzo più elevati. Ciò implica il permanere di una pressione significativa sui costi energetici e, indirettamente, sui prezzi delle filiere a maggiore intensità energetica e petrolchimica.
Il permanere di prezzi elevati dell'energia continua ad alimentare le pressioni anche sull'inflazione dell'area euro, prevista al 3.2% nel 2026 e al 2.9% nel 2027, in entrambi i casi al di sopra dell'obiettivo del 2% della Banca Centrale Europea (BCE). La maggiore persistenza dell'inflazione accresce la possibilità di un ulteriore irrigidimento della politica monetaria nell'ultima parte del 2026, dopo il rialzo dei tassi deciso dalla BCE a metà settembre.
L'irrigidimento delle condizioni monetarie è atteso tradursi in un rallentamento della produzione industriale globale, indicatore della domanda mondiale di commodity. Dopo una crescita prevista del +2.5% nel 2026, sostenuta anche dalla forte domanda di prodotti high-tech e dagli investimenti nelle infrastrutture legate allo sviluppo dell'intelligenza artificiale, nel 2027 il ritmo di espansione è atteso ridursi al +1.4%. Ciò comporta una riduzione di circa mezzo punto percentuale del ciclo industriale globale[1] nel corso del 2027, segnalando un progressivo indebolimento delle pressioni esercitate dalla domanda mondiale sui mercati delle commodity.
Lo Scenario PricePedia di ottobre 2026
Il quadro delineato comporta una nuova revisione al rialzo dei prezzi europei delle commodity energetiche, attesi chiudere il 2026 su livelli medi superiori del +30.7% rispetto all'anno precedente. Nel 2027 è invece prevista una riduzione del -6.8%, meno marcata rispetto allo scenario precedente, nell'ipotesi che il progressivo allentamento delle tensioni geopolitiche avvenga con maggiore gradualità. Ciò incide sulla previsione dei prezzi aggregati delle commodity, previsti in crescita nel 2026 del +15.5%, e in riduzione nel corso del 2027 del -2.5%.
Nella tabella che segue sono riportate le variazioni annue, espresse in euro, dei principali aggregati merceologici inclusi nello Scenario PricePedia: Industriali[2], Totale Commodity[3], Energetici e Alimentari.
Tabella 1: Tassi di variazione annui (%) degli Indici Aggregati PricePedia, in Euro
| 2024 | 2025 | 2026f | 2027f | |
|---|---|---|---|---|
| I-Scenario Previsione, info al 1 Ott. 2026-Indice Totale Commodity (Europa) | −4.11 | −4.90 | +15.45 | −2.45 |
| I-Scenario Previsione, info al 1 Ott. 2026-Indice Totale Energetici (Europa) | −6.16 | −11.67 | +30.68 | −6.80 |
| I-Scenario Previsione, info al 1 Ott. 2026-Indice Industriali (Europa) | −4.65 | −3.17 | +8.01 | +3.02 |
| I-Scenario Previsione, info al 1 Ott. 2026-Indice Totale Alimentari (Europa) | +8.83 | +17.10 | −8.19 | −1.43 |
Nella media del 2026 i prezzi delle commodity industriali sono previsti in crescita del +8% rispetto all'anno precedente, riflettendo soprattutto i rincari già maturati nel corso dell'anno a seguito della trasmissione dello shock energetico ai costi delle materie prime e dei processi produttivi. Nel corso del 2027 i prezzi sono previsti crescere del +3%. Tale rallentamento risulta coerente con il graduale attenuarsi di queste pressioni.
Nel biennio 2026-2027, gli aumenti più intensi sono attesi soprattutto nelle filiere maggiormente esposte ai rincari del gas naturale e delle materie prime petrolchimiche. Tra queste si segnalano i prezzi dei fertilizzanti, per i quali è previsto un incremento complessivo superiore al +40%, sostenuto anche dai forti aumenti dell'acido solforico, input fondamentale per la filiera. Anche i polimeri termoplastici e le anidridi organiche mostrano rialzi significativi, superiori al +19% nel biennio.
Tra i comparti meno direttamente legati alla petrolchimica, i metalli non ferrosi presentano comunque una dinamica particolarmente sostenuta, con una crescita media superiore al +21% nel 2026-2027. In particolare, a fronte di possibili limiti all'offerta, la forte domanda legata alla doppia transizione continua a sostenere rame e le sue leghe, per i quali gli incrementi complessivi superano il +28%, e stagno, intorno al +50%.
Più contenute, ma comunque rilevanti, risultano le pressioni sui metalli ferrosi. In questo comparto, gli aumenti più marcati riguardano i coils di acciaio laminati a caldo e i tubi di acciaio saldati, entrambi previsti in crescita di oltre il +15% nel biennio.
Conclusioni
Il rischio geopolitico continua a rappresentare uno dei principali fattori di incertezza per gli scenari di previsione, anche per la capacità degli shock energetici di trasmettersi progressivamente ai costi delle diverse filiere industriali.
In questo contesto, per il Procurement diventa fondamentale tradurre l'evoluzione delle principali variabili esogene, spesso oggetto di valutazioni divergenti tra gli analisti, negli effetti attesi sui materiali di acquisto e nella definizione dei budget.
Lo Scenario PricePedia viene aggiornato mensilmente proprio con l'obiettivo di incorporare rapidamente i cambiamenti del contesto e trasferirne gli effetti, attraverso i modelli di previsione, alle diverse commodity e alle principali filiere industriali.
1. L'indice del ciclo industriale globale è costruito depurando la dinamica effettiva della produzione industriale dal suo trend. Poiché l'offerta di commodity tende a variare in funzione della attese di crescita economica di lungo periodo, mentre la domanda di commodity è maggiormente legata agli utilizzi congiunturali effettivi, l'indice del ciclo industriale globale tende a riprodurre le condizioni di tensione tra domanda e offerta sul mercato delle commodity: quando aumenta, significa che la domanda di commodity aumenta più dell'offerta; viceversa quando diminuisce.
2. L'indice PricePedia Industriali risulta dall'aggregazione degli indici relativi alle seguenti categorie merceologiche: Ferrosi, Non Ferrosi, Legno e Carta, Chimica: Specialty, Chimici Organici, Chimici Inorganici, Plastiche ed Elastomeri e Fibre Tessili.
3. L'indice PricePedia Totale Commodity risulta dall'aggregazione degli indici relativi alle commodity industriali, alimentari ed energetiche.
You may be interested in:
Crude steel production on the decline: how are forecasts for ferrous metals changing?
Published by Luca Sazzini. .
Ferrous Metals Forecast ForecastThe decline in crude steel production and the escalation in the Middle East are affecting the PricePedia outlook for ferrous metal prices [ Read all ]
PricePedia Scenario for September 2026
Published by Pasquale Marzano. .
Forecast ForecastPurchase material prices amid geopolitical tensions and supply shortages [ Read all ]

PricePedia Scenario for August 2026
Published by Pasquale Marzano. .
Forecast ForecastEnergy commodities: geopolitical risk premiums rise again [ Read all ]