Mercati energetici tra ripresa dell'offerta e domanda invernale
Andamento settimanale delle commodity energetiche
Published by Daniel Vito Lobasso. .
Energy Weekly energy analysisGas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 13 novembre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 91.0 €/MWh (+5.4 €/MWh)
- HenryHub USA 10.0 €/MWh (+0.8 €/MWh)
- JKM Asia 96.8 €/MWh (+0.6 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
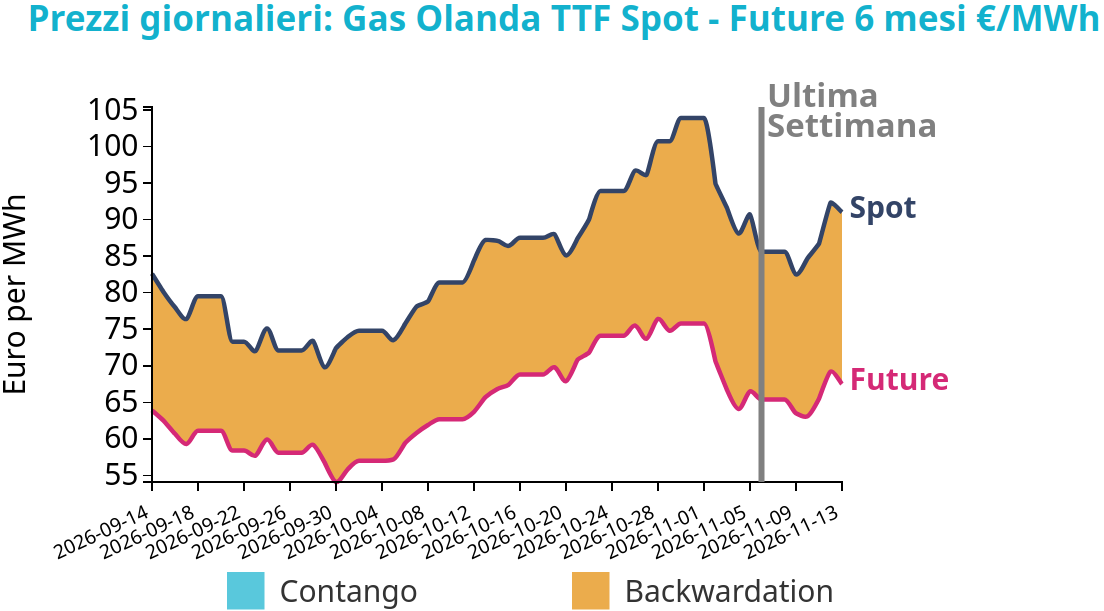
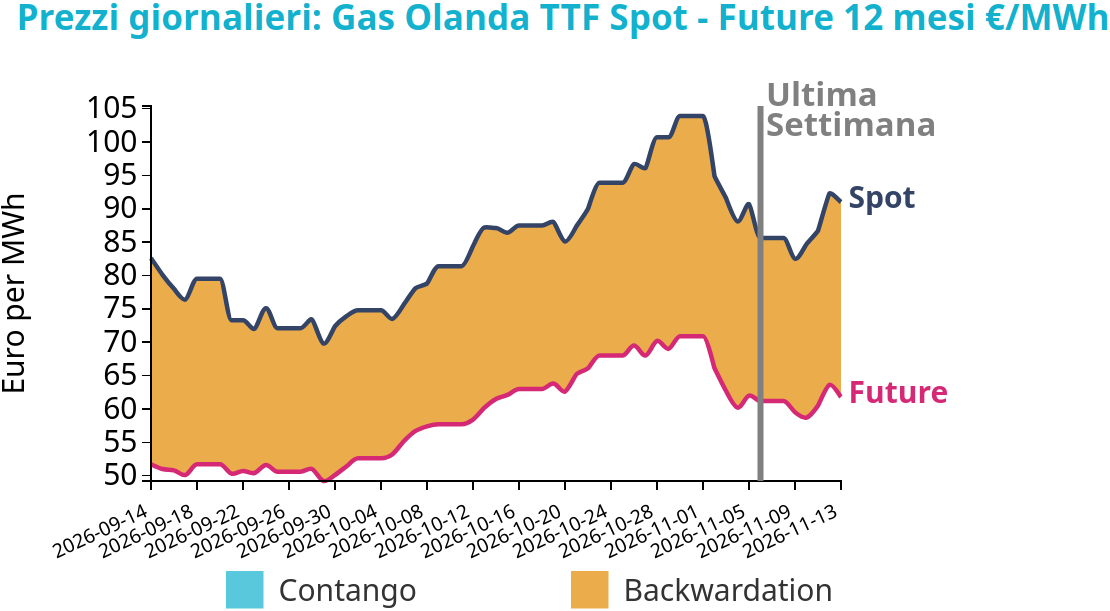
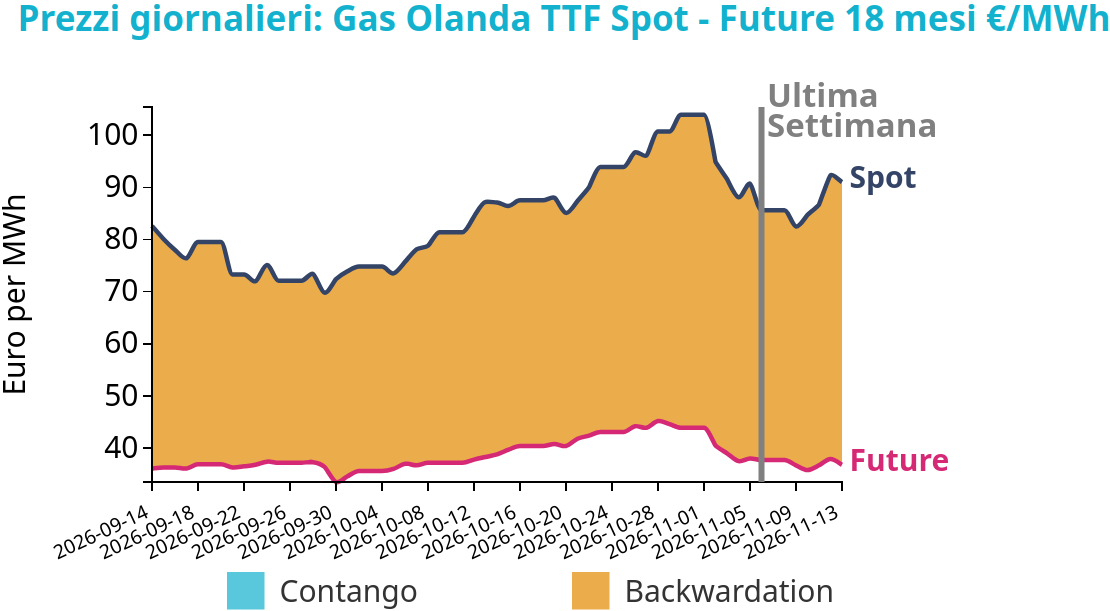
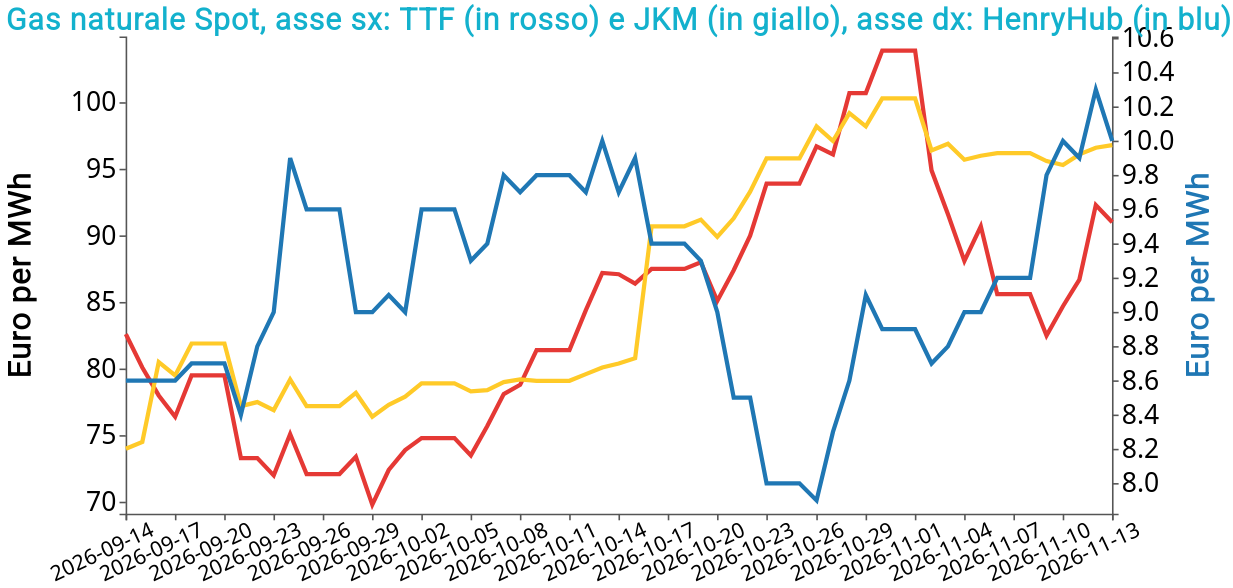
Dopo il ribasso della settimana scorsa, favorito dalle aspettative di distensione del conflitto con l'Iran, le quotazioni del TTF sono tornate ad aumentare, sostenute dalle previsioni di temperature più rigide nell'Europa nord-occidentale e da alcune interruzioni temporanee della produzione norvegese.
La situazione degli approvvigionamenti rimane delicata. Gli stoccaggi europei si attestano intorno al 71% della capacità disponibile, con la Germania sotto il 58%, mentre le persistenti difficoltà nelle esportazioni di GNL dal Medio Oriente continuano a condizionare il mercato internazionale.
Negli Stati Uniti, le previsioni di temperature temporaneamente più rigide e la forte domanda degli impianti di esportazione di GNL hanno sostenuto le quotazioni dell'Henry Hub. Tuttavia, le aspettative di una crescita della produzione nazionale e di temperature relativamente miti nelle prossime settimane potrebbero limitare ulteriori aumenti. In Europa, invece, il livello relativamente basso delle riserve mantiene elevata la sensibilità del mercato alle condizioni meteorologiche e alla disponibilità internazionale di GNL durante l'inverno.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 13 novembre i prezzi del Brent hanno chiuso a 95.8 $/bbl, con una variazione di -2.5 $/barile rispetto alla chiusura della settimana precedente. Le quotazioni del WTI registrano una diminuzione leggermente più contenuta, pari a -2.2 $/bbl, chiudendo a 88.6 $/bbl.
Grafico 2: Andamento prezzo del petrolio
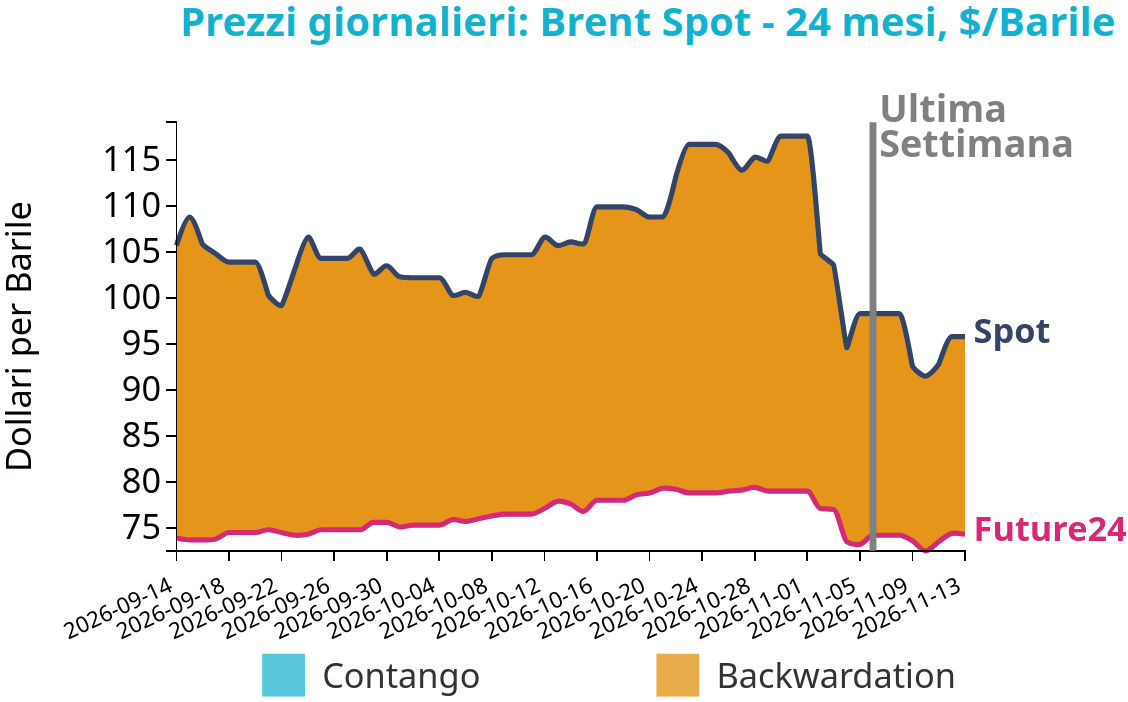
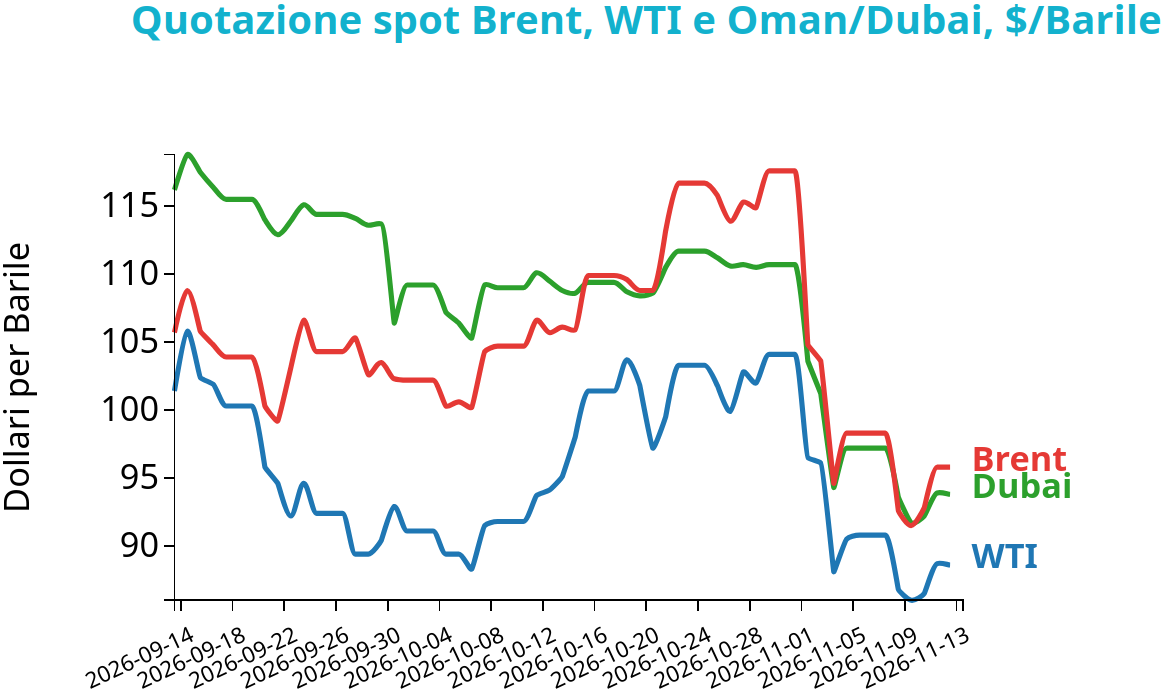
Il mercato petrolifero ha proseguito la correzione al ribasso della settimana precedente, inizialmente favorita da un miglioramento della situazione geopolitica e ora sostenuta anche dal progressivo recupero dell'offerta e delle esportazioni internazionali. Secondo il rapporto mensile dell'OPEC, a ottobre la produzione di greggio dei paesi aderenti alla Declaration of Cooperation (OPEC+) è aumentata di circa 2 milioni di barili al giorno, grazie soprattutto alla ripresa produttiva di Arabia Saudita, Iraq e Kuwait. Sul fronte delle esportazioni dal Golfo Persico, secondo l’International Energy Agency (IEA), i flussi sono tornati all’82% dei livelli precedenti al conflitto. L’Agenzia prevede ora che il mercato petrolifero mondiale torni a registrare un eccesso di offerta nel quarto trimestre del 2026. Nel frattempo, negli Stati Uniti, le scorte commerciali di greggio sono aumentate di 4.7 milioni di barili nella settimana conclusasi il 6 novembre, interrompendo una serie di cinque cali settimanali consecutivi.
Nonostante il recupero dell'offerta, la normalizzazione del mercato rimane ancora incompleta. Secondo l'IEA, le esportazioni di prodotti raffinati e GPL dal Golfo Persico rimangono intorno alla metà dei livelli precedenti al conflitto, mentre i persistenti attacchi alle infrastrutture energetiche russe e i rischi per la navigazione attraverso lo Stretto di Hormuz continuano a rappresentare fonti di incertezza, sostenendo i prezzi su livelli ancora superiori al periodo pre-guerra.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 136.4 $/ton, in aumento di 2.4 $/ton rispetto alla settimana precedente. Anche il carbone termico australiano aumenta, chiudendo a 145.8 $/ton, in crescita di 4.9 $/ton su base settimanale.
Grafico 3: Andamento prezzo del carbone termico Europa
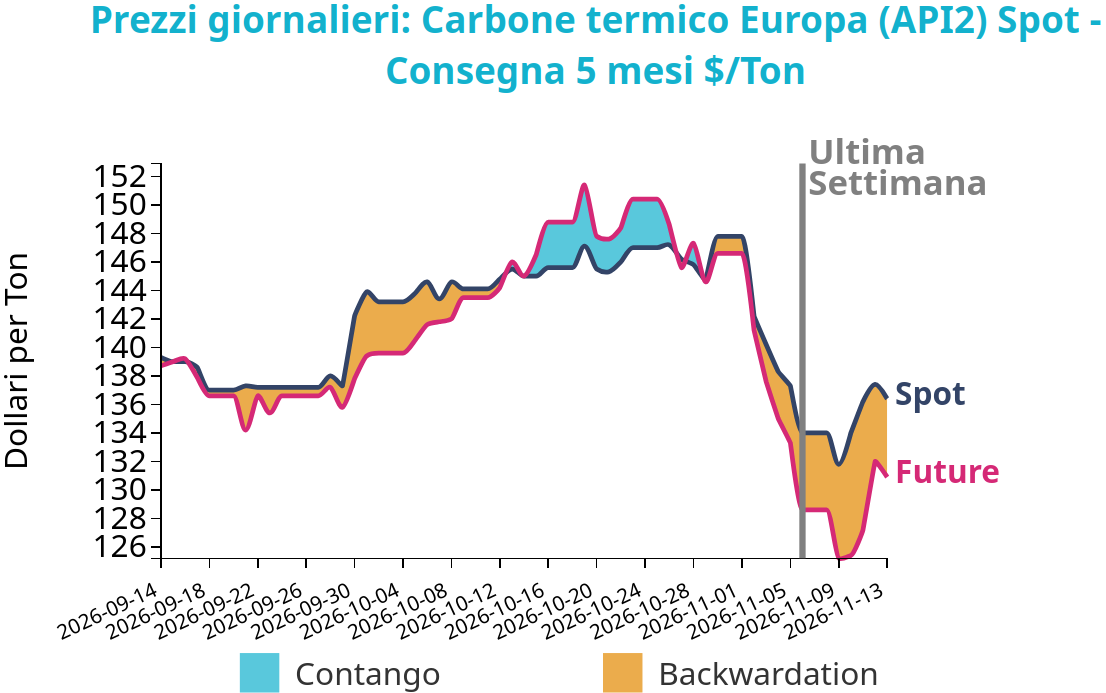
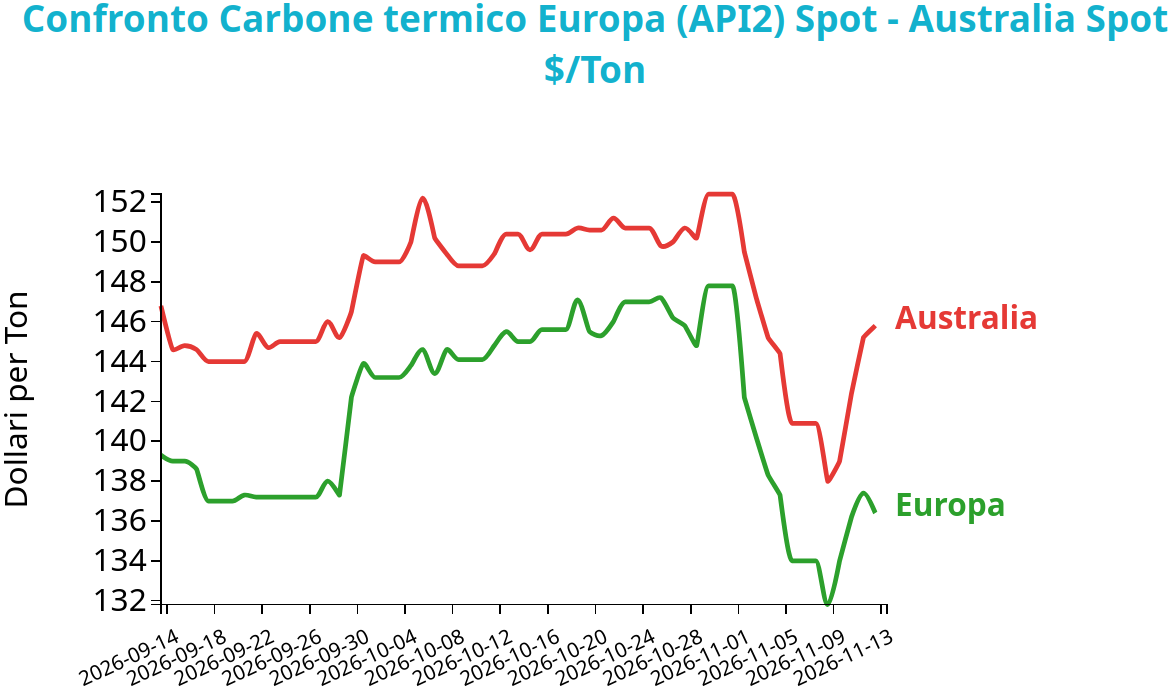
Dopo la significativa correzione della prima settimana di novembre, i prezzi del carbone termico sono tornati a crescere. Sul mercato europeo, il recente rialzo dei prezzi del gas naturale ha aumentato i costi di generazione delle centrali a gas, rendendo relativamente più conveniente il ricorso al carbone per la produzione di energia elettrica e sostenendo così la sua domanda. A rafforzare le aspettative di un maggiore ricorso alla generazione termoelettrica contribuiscono inoltre un calo della produzione di energia eolica e le previsioni di temperature più rigide.
Le pressioni rialziste sui prezzi del carbone sono tuttavia mitigate dagli elevati costi delle emissioni di CO₂, che penalizzano maggiormente le centrali a carbone rispetto a quelle a gas.
You may be interested in:
Strait of Hormuz risk after more than six months of conflict in the Persian Gulf
Published by Pasquale Marzano. .
Energy Organic Chemicals Petrolchimica Strait of HormuzTrade flows and prices of the commodities most vulnerable to a Strait of Hormuz closure [ Read all ]
Forecasting CO2 allowance prices in the European ETS market
Published by Martina Gallus. .
Energy Analysis tools and methodologiesUn approccio econometrico a due stadi [ Read all ]
Supply Risk in the Event of a Closure of the Strait of Hormuz
Published by Luigi Bidoia. .
Energy Organic Chemicals Petrolchimica Strait of HormuzLe commodity europee maggiormente esposte al rischio Hormuz [ Read all ]