Il gas europeo torna sopra i 100 €/MWh
Andamento settimanale delle commodity energetiche
Published by Daniel Vito Lobasso. .
Energy Weekly energy analysisGas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 30 ottobre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 103.9 €/MWh (+10.0 €/MWh)
- HenryHub USA 8.9 €/MWh (+0.9 €/MWh)
- JKM Asia 100.3 €/MWh (+4.5 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
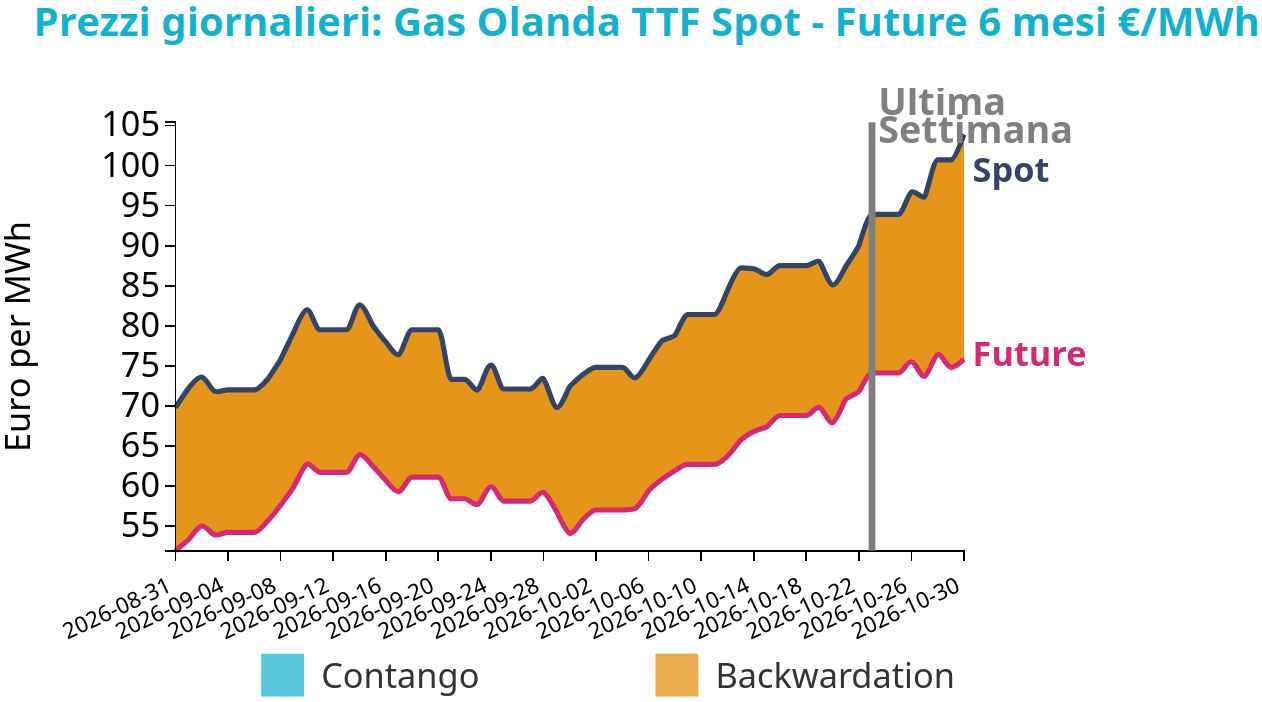
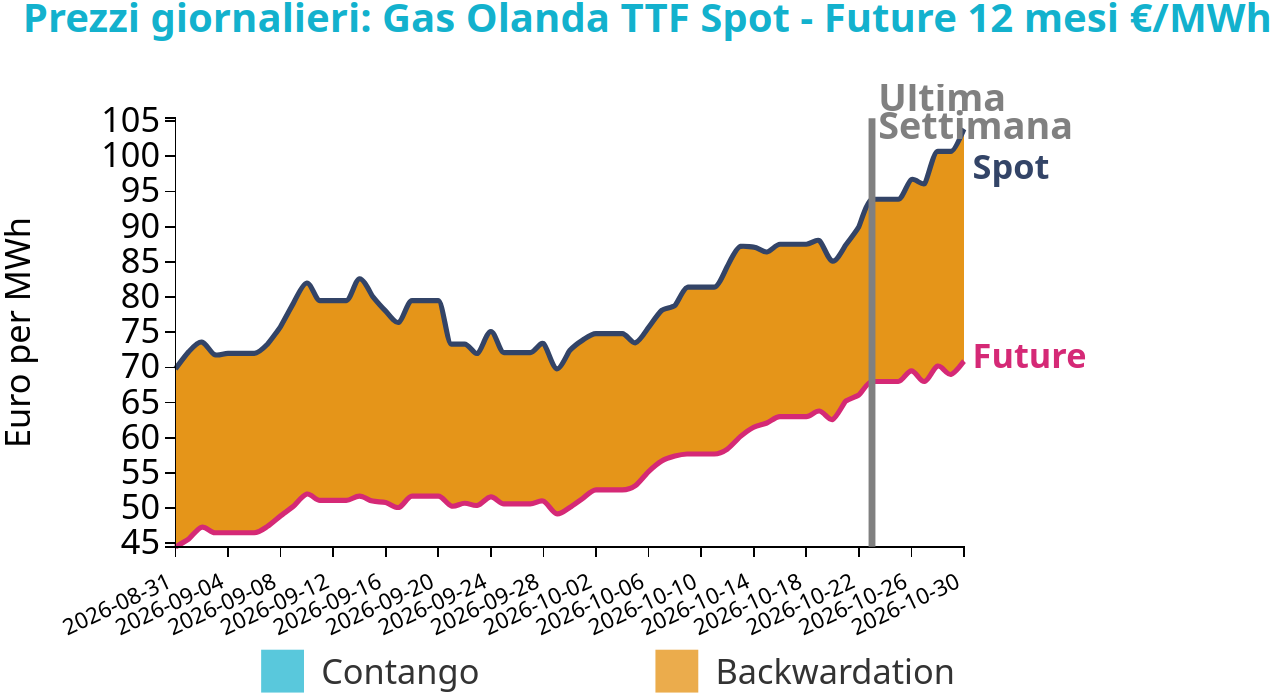
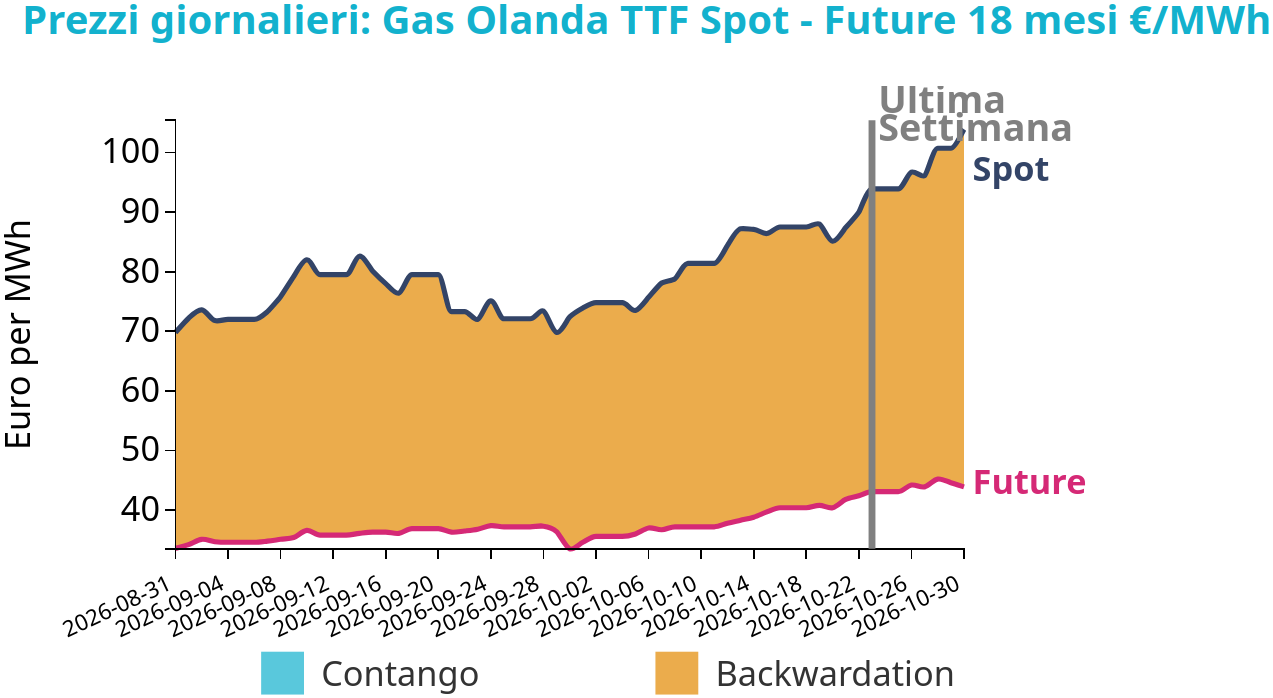
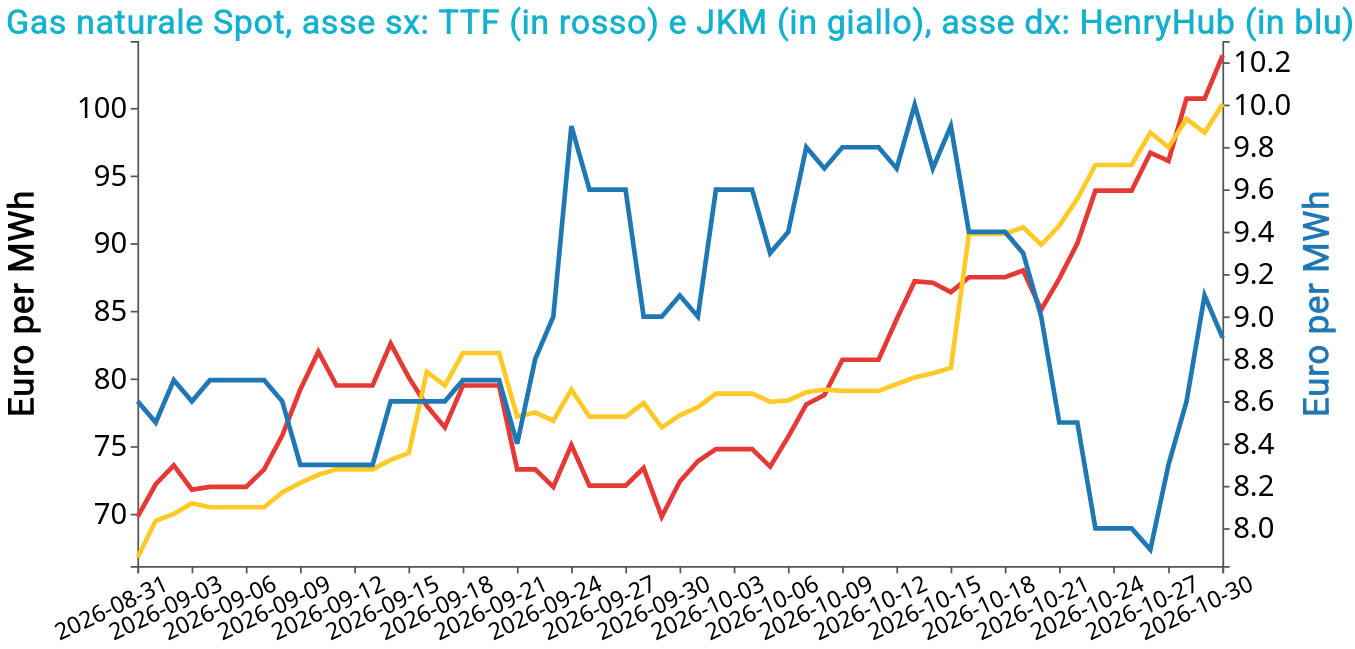
Questa settimana le quotazioni del TTF olandese hanno proseguito la loro crescita, superando i 100 €/MWh per la prima volta dal dicembre 2022. A sostenere i rincari contribuiscono le temperature più rigide, le difficoltà nelle forniture di GNL dal Medio Oriente e i livelli relativamente bassi degli stoccaggi europei, attualmente riempiti per circa il 75% della capacità disponibile, in vista della stagione invernale.
Tra i principali consumatori europei, la Germania presenta una situazione particolarmente critica, con stoccaggi riempiti per appena il 62%, il livello più basso mai registrato nel Paese per il mese di ottobre. Il ritardo negli acquisti tedeschi rischia di concentrare la domanda di gas nei mesi invernali, accentuando le pressioni rialziste e la volatilità dei prezzi sull'intero mercato europeo.
Queste condizioni aumentano la vulnerabilità dell'Europa alle dinamiche del mercato internazionale del GNL, rendendo gli approvvigionamenti più esposti a eventuali nuovi shock di offerta e alla concorrenza degli importatori asiatici.
Proprio dall'Asia potrebbe tuttavia arrivare un elemento di moderazione dei prezzi. Secondo le previsioni degli analisti, durante il prossimo inverno la domanda cinese di GNL potrebbe diminuire, frenata dagli elevati prezzi internazionali e dalla crescente disponibilità di gas di produzione nazionale e importato via gasdotto. Una minore domanda cinese contribuirebbe ad attenuare la competizione sui mercati, compensando almeno in parte le difficoltà di approvvigionamento dal Medio Oriente.
Sul fronte dell'offerta, invece, QatarEnergy ha prorogato fino alla fine dell'anno la sospensione delle consegne di GNL a diversi acquirenti e, parallelamente, sta acquistando volumi dagli Stati Uniti e da altri mercati per ridurre la propria esposizione a possibili nuove interruzioni dei flussi attraverso lo Stretto di Hormuz. Per gli importatori europei, la mancata disponibilità di volumi contrattualizzati, unita alla maggiore competizione per il GNL statunitense, rischia di aggravare ulteriormente le difficoltà di approvvigionamento e le pressioni sui prezzi durante la stagione invernale.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 30 ottobre, le quotazioni del Brent hanno chiuso a 117.6 $/bbl, in aumento di +0.9 $/barile rispetto alla settimana precedente. Un incremento analogo è stato registrato dal WTI, che ha chiuso a 104.1 $/bbl, segnando un rialzo di +0.8 $/barile su base settimanale.
Grafico 2: Andamento prezzo del petrolio
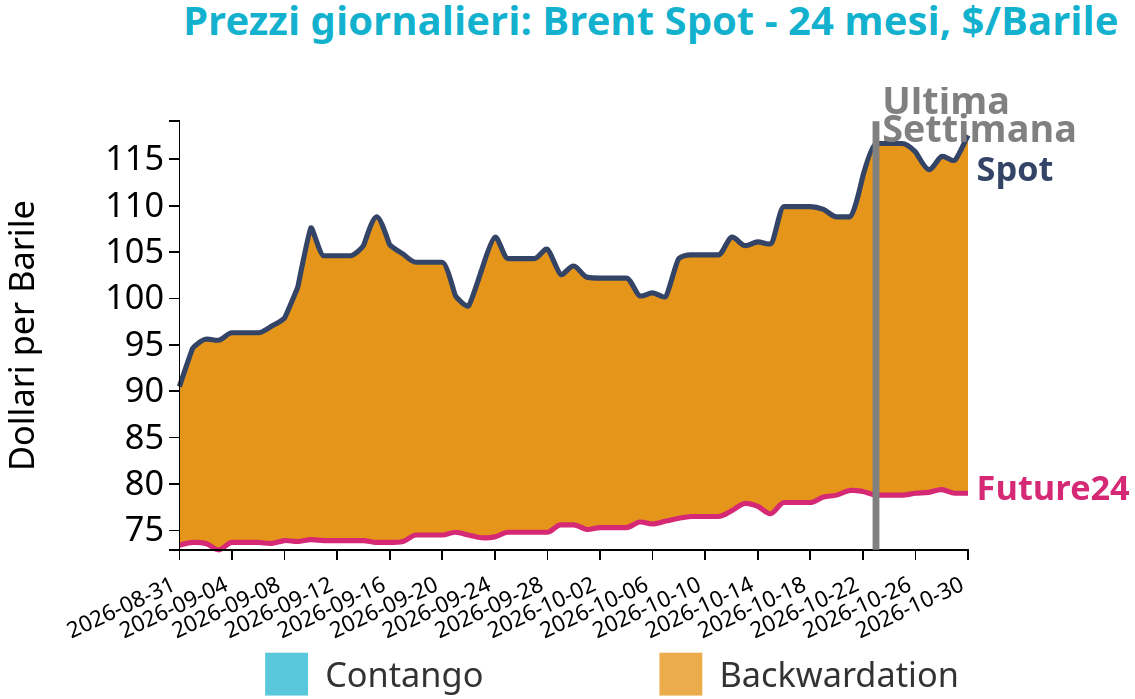
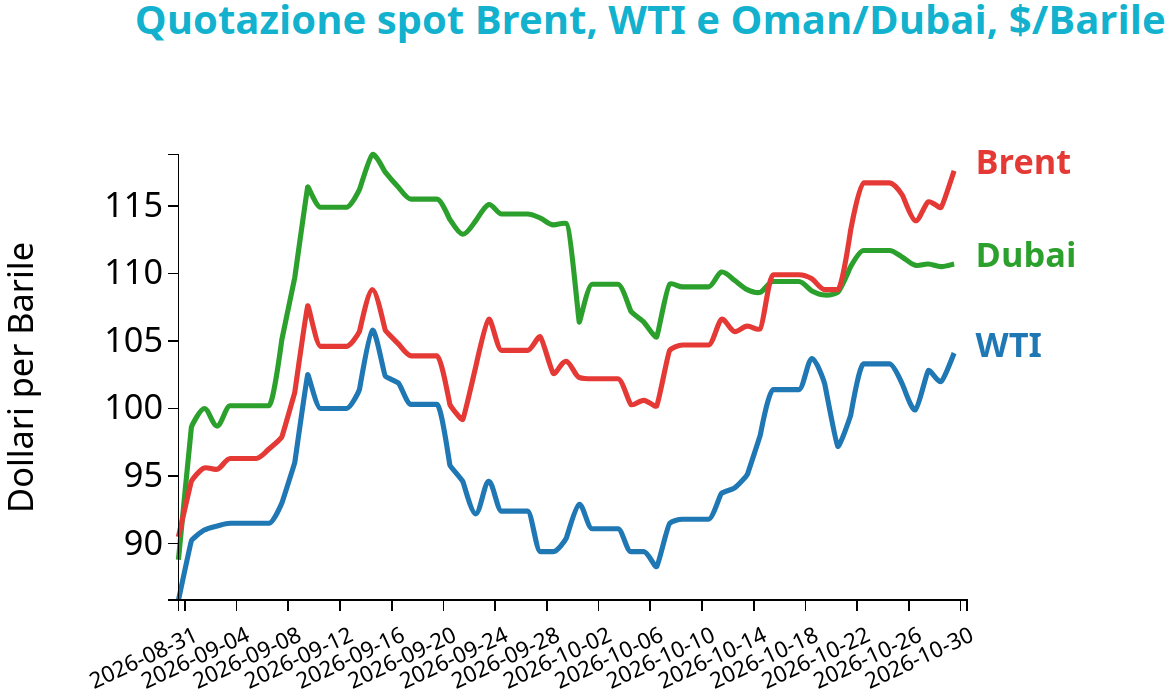
I prezzi del petrolio si mantengono sostanzialmente stabili rispetto alla settimana precedente, sostenuti dai rischi di interruzione delle forniture mediorientali, nonostante i tentativi diplomatici di allentare le tensioni geopolitiche. Sul fronte delle scorte, gli ultimi dati dell'Energy Information Administration (EIA) mostrano una riduzione delle riserve commerciali statunitensi di greggio di 1.9 milioni di barili nella settimana terminata il 23 ottobre, segnando il quarto calo settimanale consecutivo. Le scorte sono così scese a 410.6 milioni di barili, circa il 4% al di sotto della media quinquennale per questo periodo dell'anno, contribuendo a sostenere un mercato già caratterizzato da forti incertezze sull'offerta internazionale.
Carbone Termico
I prezzi del carbone termico europeo si mantengono sostanzialmente stabili, con il future API2 front-month che chiude a 147.8 $/ton, in leggero aumento di 0.8 $/ton su base settimanale. Il carbone termico australiano registra invece un rialzo leggermente più marcato, attestandosi a 152.4 $/ton, in crescita di 1.7 $/ton rispetto alla settimana precedente.
Grafico 3: Andamento prezzo del carbone termico Europa
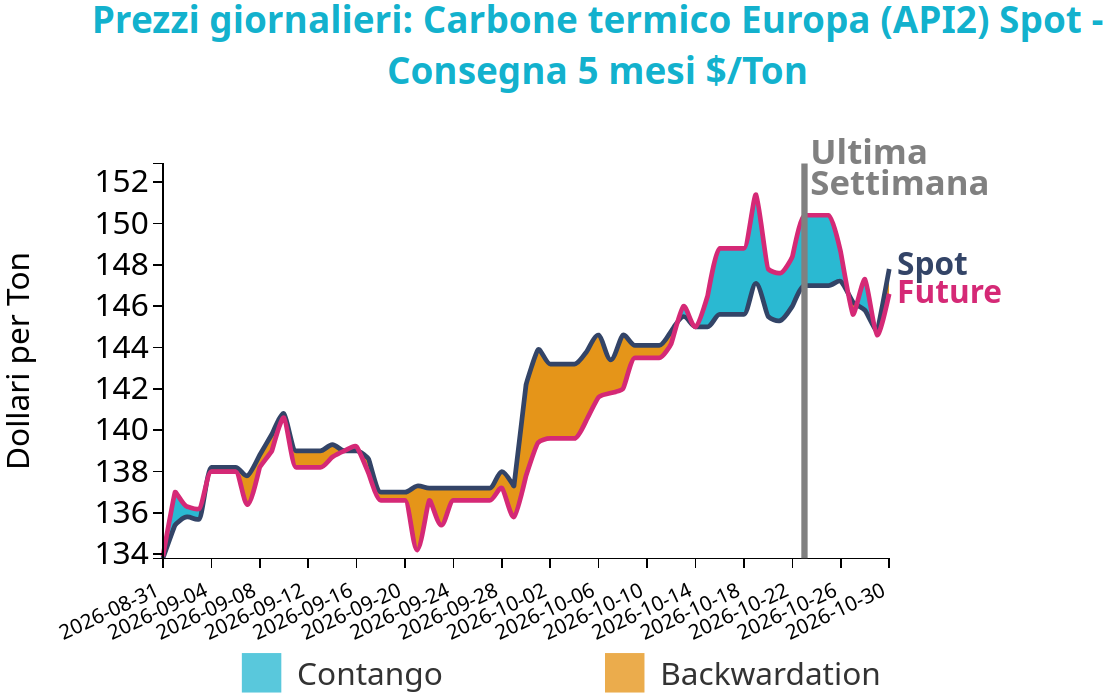
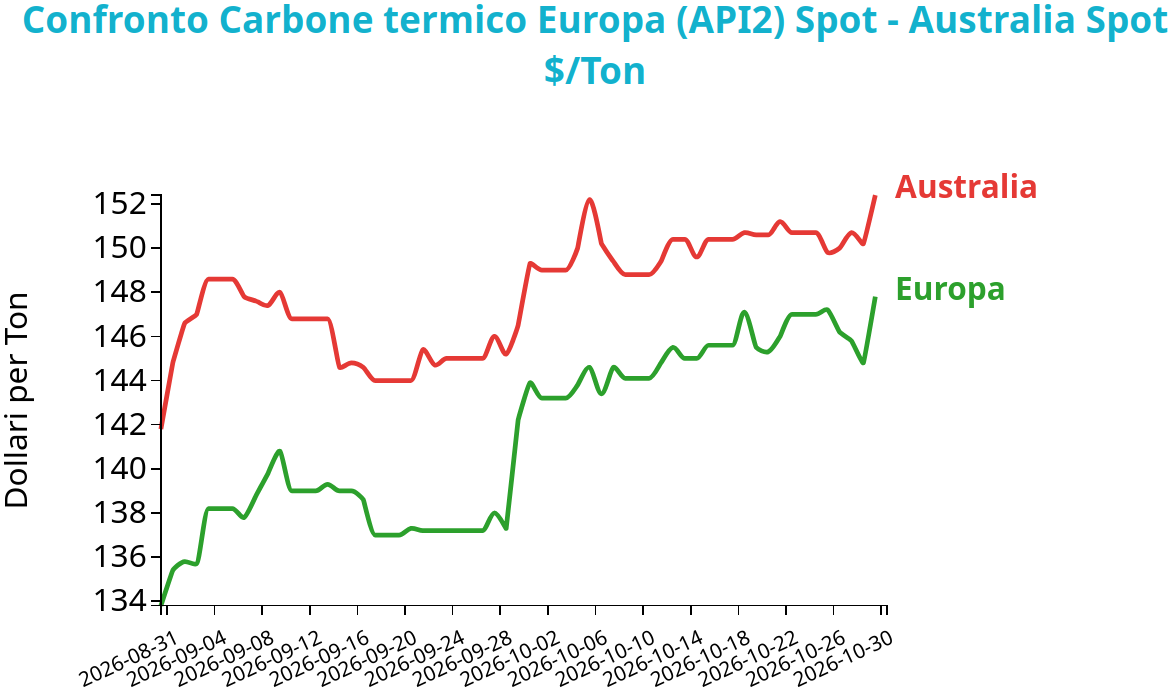
A sostenere le quotazioni contribuiscono il rincaro del gas naturale, che rende relativamente più competitiva la generazione elettrica a carbone, e il calo della produzione eolica in alcuni paesi europei, tra cui la Germania, che favorisce un maggiore ricorso alle centrali termoelettriche. A contenere le pressioni rialziste contribuisce invece l'aumento del costo delle emissioni di CO₂, con le quote EU ETS in crescita di circa il 3% nell'ultima settimana. Il rincaro delle emissioni penalizza soprattutto le centrali a carbone, caratterizzate da una maggiore intensità emissiva rispetto a quelle a gas, limitando il vantaggio competitivo derivante dall'aumento dei prezzi del gas naturale. Nel complesso, il mercato europeo del carbone rimane quindi sostenuto dalle tensioni energetiche, ma il rialzo delle quote di emissione potrebbe limitarne la domanda nel settore elettrico, contribuendo a moderare ulteriori aumenti delle quotazioni.
You may be interested in:
Strait of Hormuz risk after more than six months of conflict in the Persian Gulf
Published by Pasquale Marzano. .
Energy Organic Chemicals Petrolchimica Strait of HormuzTrade flows and prices of the commodities most vulnerable to a Strait of Hormuz closure [ Read all ]
Forecasting CO2 allowance prices in the European ETS market
Published by Martina Gallus. .
Energy Analysis tools and methodologiesUn approccio econometrico a due stadi [ Read all ]
Supply Risk in the Event of a Closure of the Strait of Hormuz
Published by Luigi Bidoia. .
Energy Organic Chemicals Petrolchimica Strait of HormuzLe commodity europee maggiormente esposte al rischio Hormuz [ Read all ]