Gas e carbone in rialzo, Brent stabile tra tensioni geopolitiche e rilascio delle riserve
Andamento settimanale delle commodity energetiche
Published by Nicolò Genta. .
Energy Conjunctural Indicators Weekly energy analysisA cura di:
Gas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 2 ottobre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 74.8 €/MWh (+2.7 €/MWh)
- HenryHub USA 9.2 €/MWh (-0.4 €/MWh)
- JKM Asia 78.4 €/MWh (+1.2 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
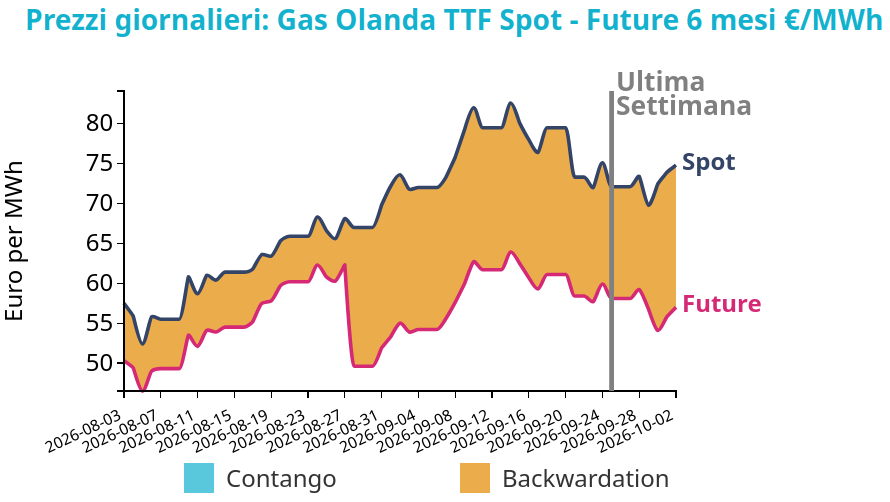
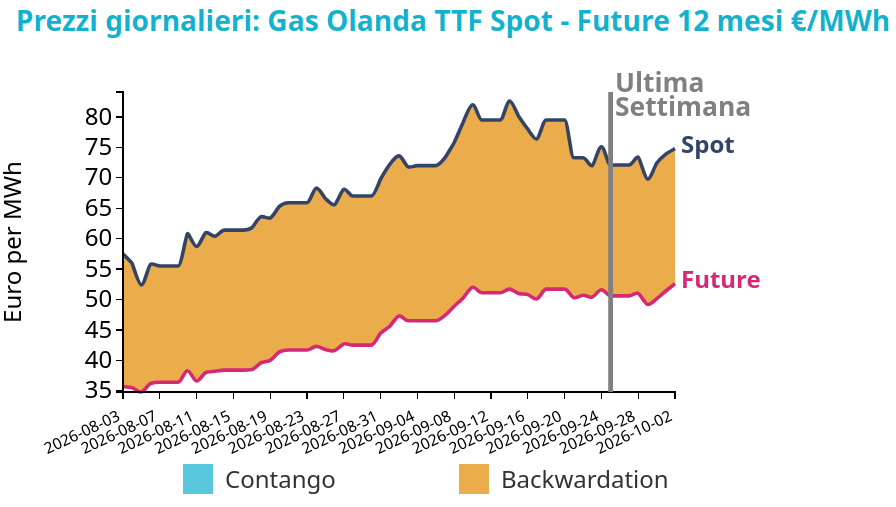
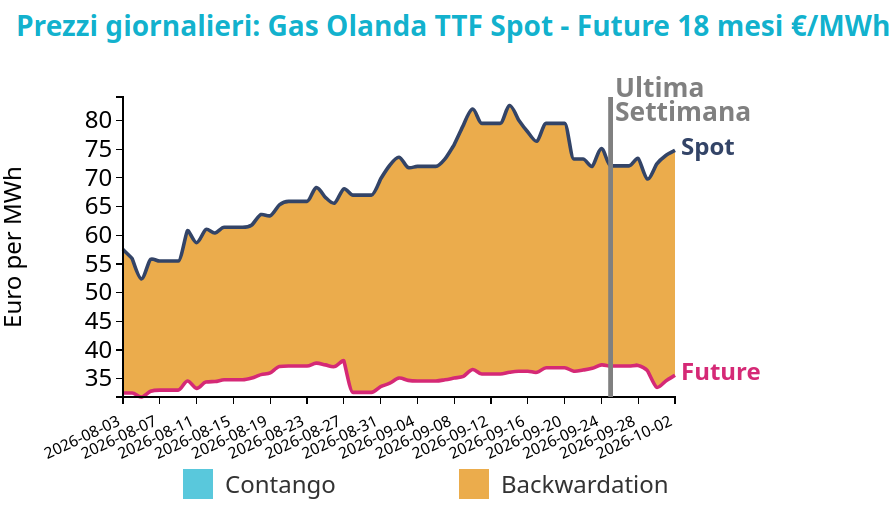
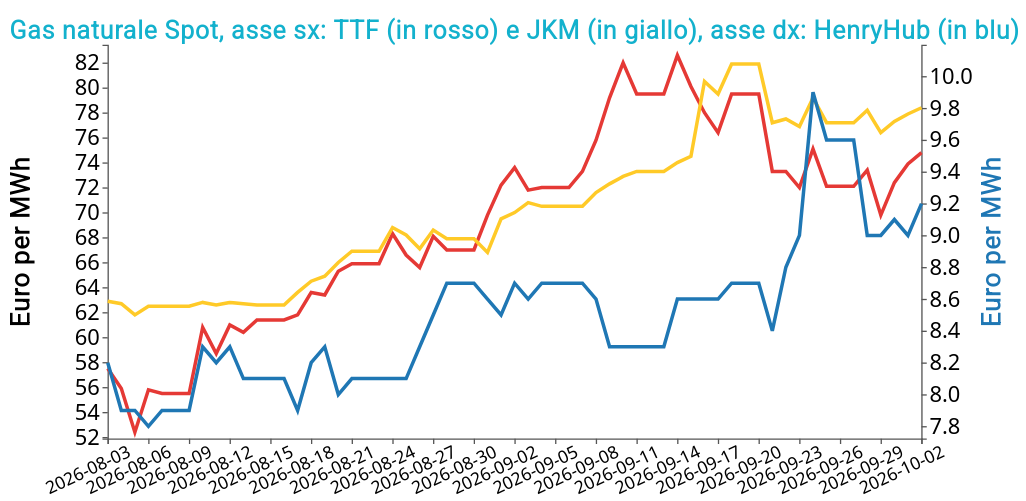
Dopo il rialzo settimanale alimentato dall’aumento delle tensioni nello Stretto di Hormuz, il TTF ha aperto lunedì mattina in territorio negativo. Le speranze di progressi nei negoziati tra Stati Uniti e Iran hanno inizialmente frenato i prezzi, ma i nuovi attacchi alle navi commerciali hanno successivamente accresciuto il premio per il rischio geopolitico. Il rialzo è rimasto comunque contenuto grazie al miglioramento dell’offerta fisica.
La conclusione delle manutenzioni norvegesi ha riportato le esportazioni di TTF da circa 220 a 330 milioni di metri cubi giornalieri, mentre il clima più mite ha ridotto i consumi delle reti locali e favorito le iniezioni negli stoccaggi. La nuova capacità di rigassificazione entrata in servizio nei Paesi Bassi ha inoltre ampliato la flessibilità dell’offerta, nonostante il minore apporto settimanale di GNL e la manutenzione del collegamento BBL.
La quotazione di lunedì mattina segna quindi un arretramento rispetto alla chiusura di venerdì e interrompe il rialzo settimanale, perché le forniture norvegesi ancora superiori a 320 milioni di metri cubi giornalieri e un equilibrio relativamente confortevole nell’Europa nordoccidentale controbilanciano i nuovi attacchi del fine settimana. Restano rilevanti la scarsità degli stoccaggi europei e l’incertezza su Hormuz.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 2 ottobre i prezzi del Brent hanno chiuso a 102.2 $/bbl, con una variazione di -2.1 $/barile rispetto alla chiusura della settimana precedente. Le quotazioni del WTI registrano una flessione meno intensa, pari a -1.3 $/bbl, chiudendo a 91.1 $/bbl.
Grafico 2: Andamento prezzo del petrolio
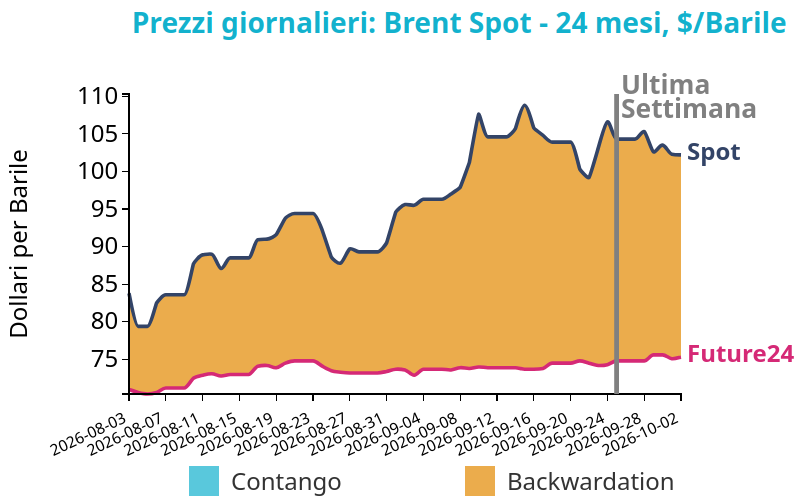
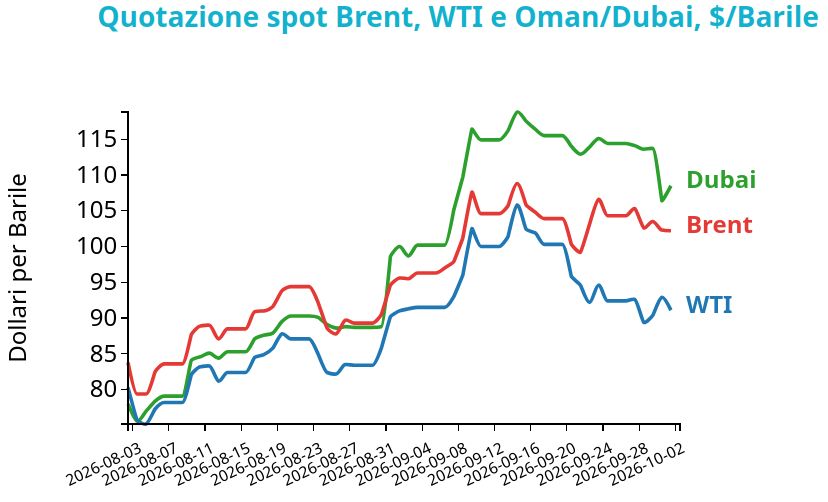
La settimana si è conclusa sostanzialmente invariata su base comparabile, nonostante movimenti marcati determinati dall’alternanza tra rischi geopolitici e interventi sull’offerta. Giovedì i prezzi sono aumentati perché la sospensione delle esportazioni cinesi di prodotti petroliferi per ottobre ha accentuato i timori di scarsità dei carburanti. Le notizie sull’invio di ulteriori forze statunitensi in Medio Oriente hanno inoltre accresciuto il premio per il rischio di nuove interruzioni.
Venerdì il Brent ha invece ceduto leggermente, in risposta all’accordo per utilizzare le riserve di emergenza. Il G7 ha annunciato il rilascio di 100 milioni di barili di greggio e combustibili, accompagnato dall’impegno a evitare restrizioni alle esportazioni energetiche. Il miglioramento delle spedizioni mediorientali ha contribuito ad attenuare la pressione, ma le difficoltà delle raffinerie in Medio Oriente e Russia hanno mantenuto tesa l’offerta di prodotti raffinati.
La flessione nelle prime contrattazioni di lunedì prolunga quindi il lieve arretramento di venerdì, perché il recupero dei flussi e le riserve aggiuntive riducono i timori sull’approvvigionamento. I nuovi attacchi alle navi nell’area di Hormuz continuano tuttavia a sostenere il premio geopolitico, nonostante i segnali di maggiore disponibilità fisica.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 143.2 $/ton, in aumento di 6.0 $/ton rispetto alla settimana precedente. Il future front-month sul carbone termico australiano ha anch’esso registrato un rialzo significativo, con una variazione settimanale di +4.0 $/ton e chiudendo a 149.0 $/ton.
Grafico 3: Andamento prezzo del carbone termico Europa
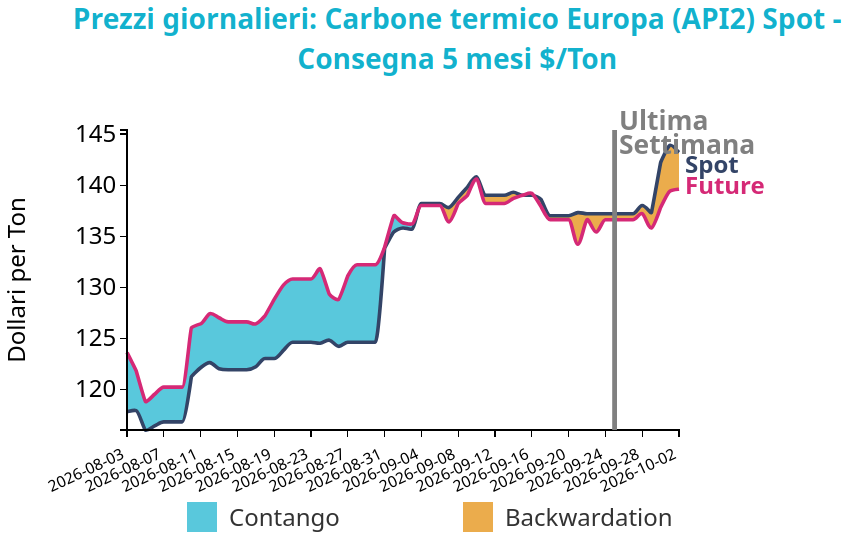
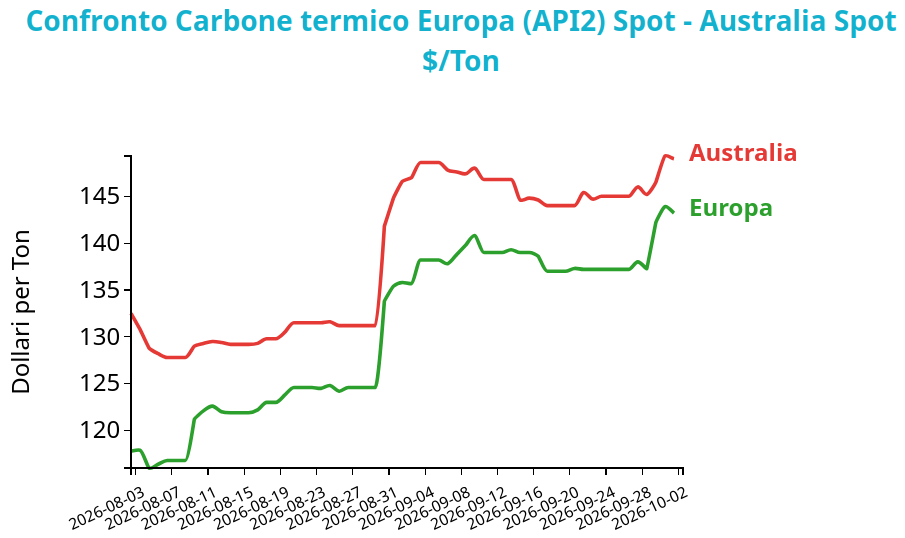
Il rialzo dell’API2 è stato sostenuto dalla domanda di importazione delle utility, impegnate a ricostituire le scorte prima dell’inverno, e dalla convenienza della generazione a carbone rispetto a quella a gas. I prezzi elevati del TTF hanno infatti mantenuto inferiori i costi variabili delle centrali a carbone, rafforzandone i margini al netto del costo delle emissioni. Il sostegno all’API2 è rimasto coerente con queste condizioni economiche, nonostante in Germania la produzione elettrica da carbone sia diminuita del 12%, mentre quella da gas è aumentata del 16%. Questo apparente disallineamento può essere ricondotto a possibili carenze di combustibile presso alcune centrali, dovute al prolungato abbassamento del livello del Reno. I vincoli al trasporto fluviale possono infatti impedire agli operatori di sfruttare pienamente la maggiore redditività del carbone.
Sul versante dell’offerta, i prezzi del combustibile sudafricano, importante per l’approvvigionamento dell’Europa nordoccidentale, hanno ricevuto ulteriore sostegno dalla domanda indiana. All’inizio della settimana permane quindi un vantaggio economico per la generazione a carbone, accompagnato da scorte insufficienti nell’area di Amsterdam, Rotterdam e Anversa e da persistenti difficoltà logistiche sul Reno.
You may be interested in:
Commodity markets between supply risks and geopolitical uncertainty
Published by Luca Sazzini. .
Conjunctural Indicators Commodities Financial WeekThe strength of the U.S. economy is bolstering expectations of a more restrictive monetary policy [ Read all ]
China economic update August 2026
Published by Luca Sazzini. .
Conjunctural Indicators Global Economic TrendsIncreased competitive pressure is driving down the prices of Chinese commodities [ Read all ]
Strait of Hormuz risk after more than six months of conflict in the Persian Gulf
Published by Pasquale Marzano. .
Energy Organic Chemicals Petrolchimica Strait of HormuzTrade flows and prices of the commodities most vulnerable to a Strait of Hormuz closure [ Read all ]