Equilibri fragili sui mercati energetici in un quadro di persistente incertezza
Andamento settimanale delle commodity energetiche
Published by Luca Sazzini. .
Energy Conjunctural Indicators Weekly energy analysisA cura di:
Gas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 18 settembre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 79.5 €/MWh (0.0 €/MWh)
- HenryHub USA 8.7 €/MWh (+0.4 €/MWh)
- JKM Asia 81.9 €/MWh (+8.6 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
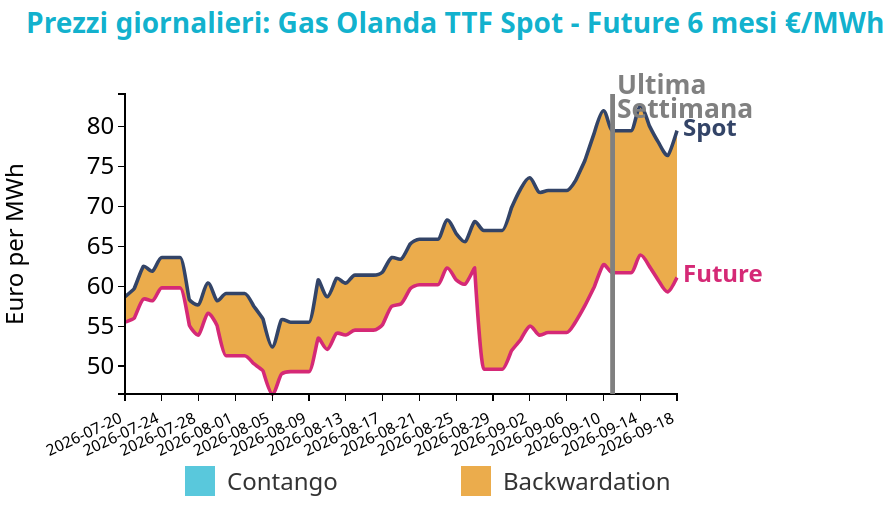
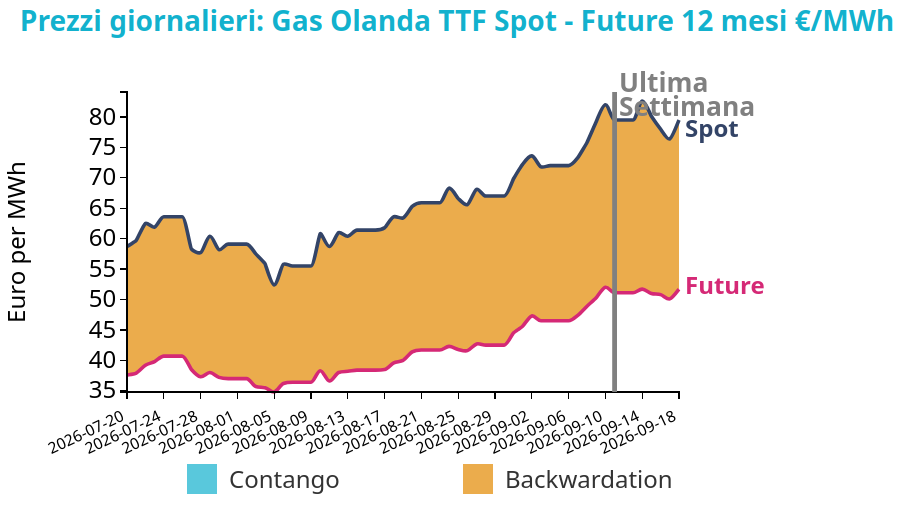
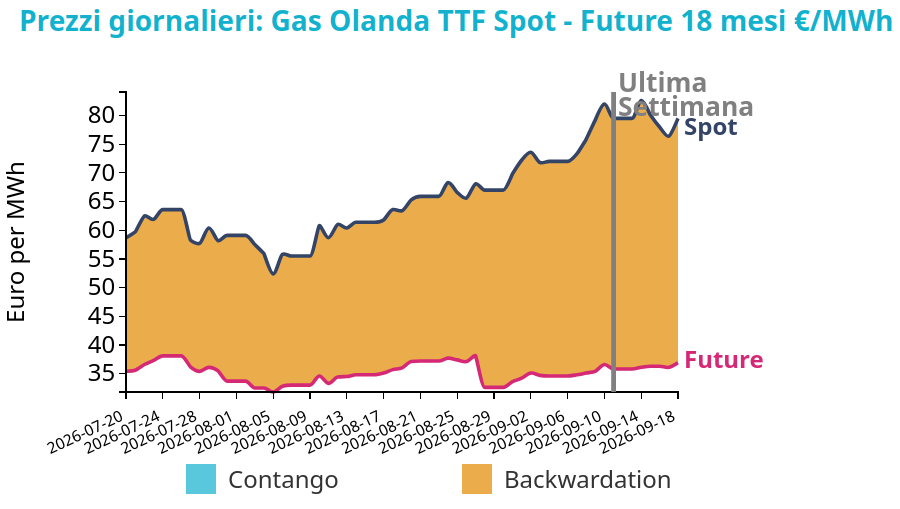
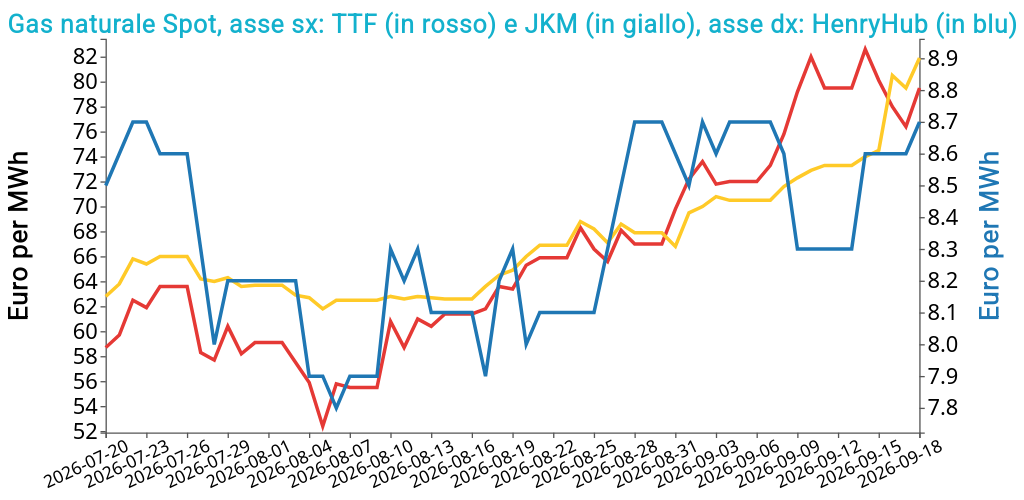
Il rialzo iniziale del TTF è stato sostenuto dal rinvio dei colloqui sull’area di Hormuz e dai timori legati allo sciopero del settore energetico francese, ma i prezzi hanno successivamente corretto quando le interruzioni al terminale di Dunkerque si sono rivelate temporanee. Anche la riduzione delle forniture norvegesi, dovuta al fermo imprevisto di Troll e alla manutenzione programmata, ha avuto effetti contenuti sul mercato continentale, poiché gran parte del calo dei flussi ha interessato il Regno Unito.
Questa settimana il TTF tratta intorno a 76.1 €/MWh, sostenuto da rischi geopolitici ancora elevati ma appesantito dal ritorno operativo dell’interconnettore IUK, dalla ripresa delle esportazioni britanniche verso il Belgio e da maggiori immissioni di GNL. Un quadro meteorologico più mite e l’elevata produzione eolica hanno inoltre ridotto la domanda di gas per generazione elettrica.
Restano tuttavia fattori di sostegno il prolungamento del fermo di Troll, i bassi livelli di stoccaggio europei e l’incertezza persistente sullo Stretto di Hormuz.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 18 settembre i prezzi del Brent hanno chiuso a 103.9 $/bbl, in flessione di -0.7 $/bbl rispetto alla chiusura della settimana precedente. Le quotazioni del WTI sono anch’esse rimaste stabili, con una variazione settimanale di +0.3 $/bbl, chiudendo a 100.3 $/bbl.
Grafico 2: Andamento prezzo del petrolio
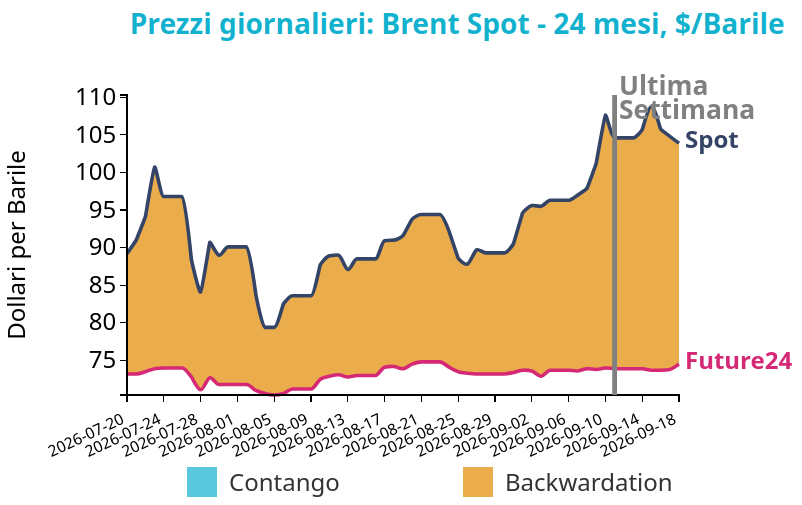
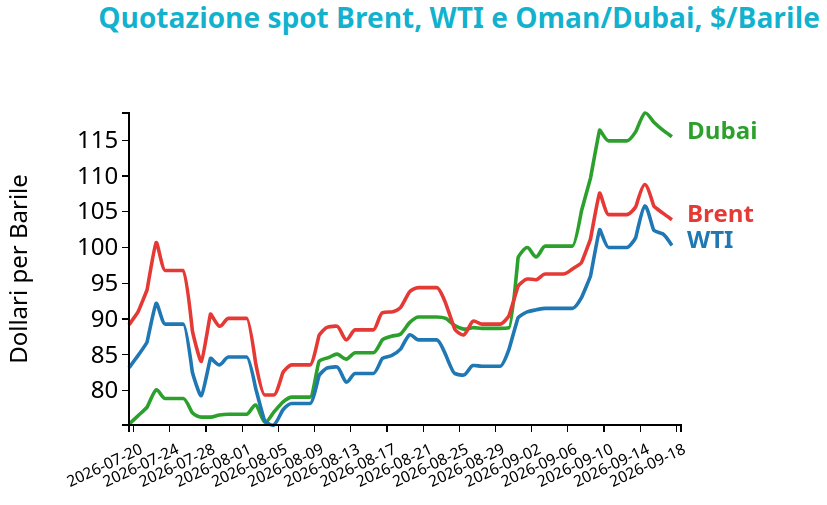
La fase iniziale di rialzo del petrolio è stata alimentata dai timori sull’offerta mediorientale, legati alle difficoltà dell’oleodotto saudita East-West e ai persistenti rischi nello Stretto di Hormuz. Successivamente i prezzi hanno perso terreno per effetto dell’aumento dei flussi attraverso Hormuz, dell’utilizzo di rotte alternative e delle aspettative di un graduale ripristino della capacità di trasporto saudita, fattori che hanno ridimensionato il premio geopolitico incorporato nelle quotazioni. A questi elementi si sono aggiunti i segnali di possibile riapertura del dialogo tra Stati Uniti e Iran e il rialzo dei tassi statunitensi, che ha raffreddato le aspettative sulla domanda.
Nella seduta di oggi il contratto ha aperto intorno a 104.7 $/barile per poi scendere verso 102 $, proseguendo la correzione in risposta al miglioramento dei flussi dal Golfo. Restano tuttavia rilevanti i rischi legati alle infrastrutture regionali e ai maggiori costi logistici del trasporto marittimo.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 137.0 $/ton, in calo di -2.0 $/ton rispetto alla settimana precedente. Il future front-month sul carbone termico australiano ha registrato una flessione più marcata, con una variazione settimanale di -2.8 $/ton e chiudendo a 144.0 $/ton.
Grafico 3: Andamento prezzo del carbone termico Europa
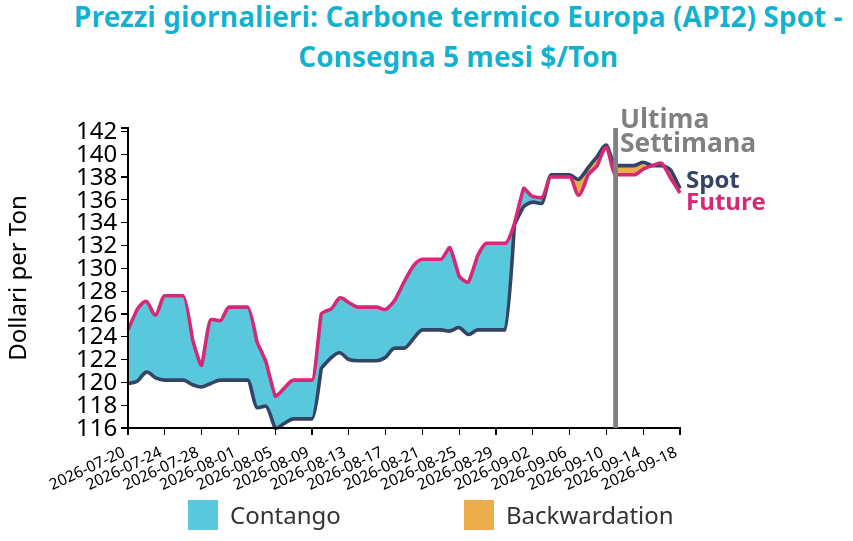
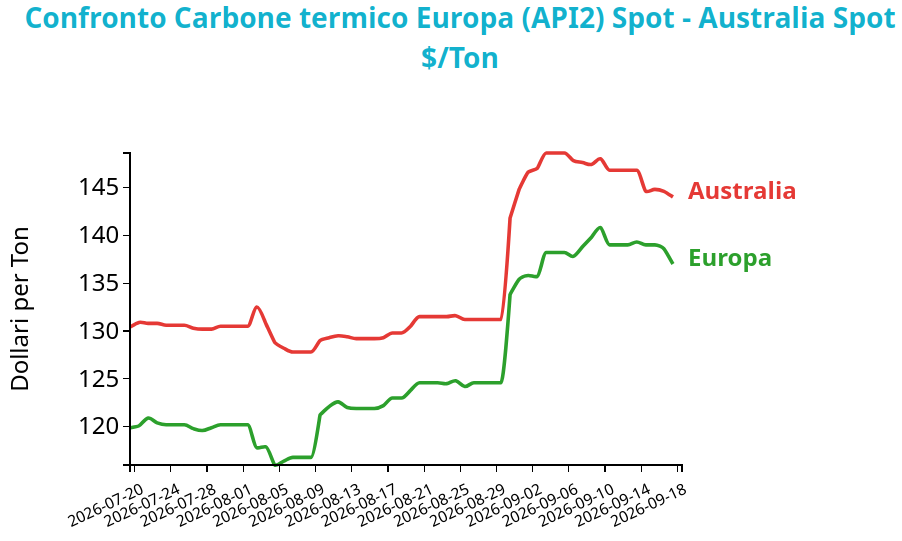
In Germania la produzione da hard coal è diminuita del 27% su base settimanale, penalizzata dall’aumento dell’eolico e dal conseguente indebolimento dei clean dark spread. Anche i bassi livelli del Reno hanno contribuito a un sentiment più debole, poiché potrebbero limitare l’operatività delle centrali qualora le scorte si riducessero eccessivamente.
Per questa settimana il quadro resta contrastato: temperature prossime alla norma e produzione eolica prevista sotto media potrebbero sostenere la generazione a carbone, ma tale effetto rischia di essere compensato dai vincoli logistici legati al Reno. La domanda tedesca di hard coal per il quarto trimestre 2026 è stimata a 4 milioni di tonnellate, invariata rispetto alla settimana precedente, mentre la previsione per il 2027 resta a 11.4 milioni di tonnellate. In Asia nordorientale la debolezza stagionale della domanda dovrebbe continuare a limitare il potenziale di rialzo dei prezzi spot, nonostante valori del GNL ai massimi dai primi mesi del 2023.
You may be interested in:
From Hormuz to Bab el-Mandeb, tensions are rising over energy commodity prices
Published by Luca Sazzini. .
Conjunctural Indicators Commodities Financial WeekIncreased supply is driving down cobalt prices [ Read all ]
China economic update July 2026
Published by Luca Sazzini. .
Conjunctural Indicators Global Economic TrendsThe temporary decline in energy prices halts the rise in Chinese commodity prices [ Read all ]
Geopolitical tensions and tight supply are supporting commodity markets
Published by Luca Sazzini. .
Conjunctural Indicators Commodities Financial WeekSupply risks are driving up prices for energy, metals, and cereals [ Read all ]