Rischio Hormuz dopo oltre sei mesi di conflitto nel Golfo Persico
Evoluzione dei flussi commerciali e dei prezzi delle commodity più vulnerabili alla chiusura dello stretto
Pubblicato da Pasquale Marzano. .
Energetici Chimici Organici Petrolchimica Stretto di Hormuz
Nell'articolo Rischio di approvvigionamento in caso di chiusura dello Stretto di Hormuz sono state individuate le commodity per le quali l'Europa risultava maggiormente esposta a una riduzione dei flussi commerciali attraverso lo Stretto[1], mediante la costruzione di un indice di vulnerabilità delle forniture europee.
La maggiore vulnerabilità è stata evidenziata per le commodity energetiche, di cui i paesi del Golfo sono i principali produttori ed esportatori mondiali e numerosi intermedi chimici.
A oltre sei mesi dall'inizio del conflitto nel Golfo Persico, i flussi di tali prodotti continuano a mantenersi su livelli significativamente inferiori rispetto al periodo precedente alla guerra, sebbene non si siano interrotti completamente.
In particolare, tra il quarto trimestre del 2025 e il secondo trimestre del 2026, le importazioni mondiali di petrolio e gas naturale provenienti dai paesi del Golfo si sono ridotte rispettivamente di circa il -50% e il -70%.
La minore operatività dello Stretto ha interessato anche le filiere petrolchimiche, riducendo la disponibilità sui mercati internazionali di numerosi intermedi chimici.
Il grafico seguente riporta la dinamica trimestrale delle importazioni mondiali di prodotti chimici organici provenienti dai paesi che si affacciano sul Golfo Persico, espresse in volumi (fonte ExportPlanning).
Grafico 1: Importazioni mondiali dal Golfo Persico di prodotti chimici organici, in kg
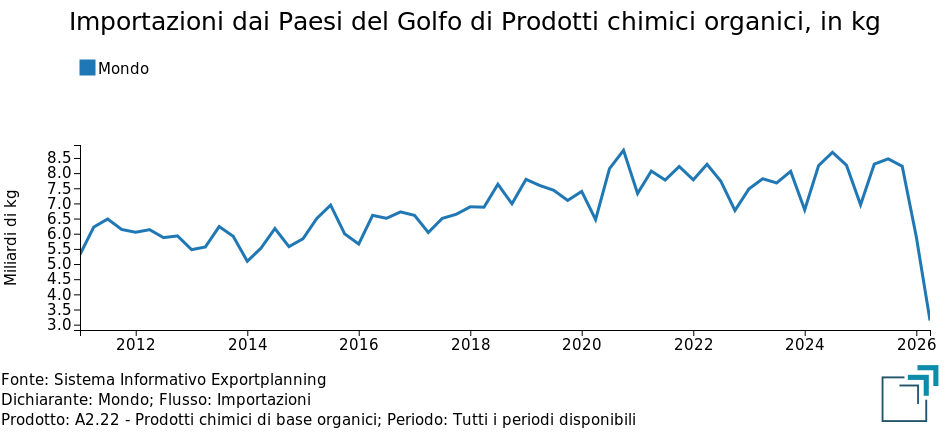
Nel secondo trimestre del 2026 i volumi importati globalmente dai paesi del Golfo risultano inferiori di oltre il 60% rispetto al quarto trimestre del 2025, segnalando come lo shock geopolitico abbia determinato una riduzione dell'offerta internazionale proveniente dall'area anche per i prodotti della chimica organica.
Gli effetti sui prodotti più vulnerabili
In questo contesto, è possibile verificare come le commodity maggiormente vulnerabili alla chiusura dello stretto abbiano reagito nei mesi successivi allo scoppio del conflitto. Per ciascuno dei prodotti considerati, la tabella seguente riporta:
- la quota delle importazioni UE provenienti dai paesi dello Stretto di Hormuz;
- la quota delle importazioni mondiali provenienti dai paesi dello Stretto di Hormuz;
- l'indice di vulnerabilità;
- il valore delle importazioni UE, espresso in miliardi di euro;
- la variazione percentuale dei prezzi europei tra febbraio e agosto 2026;
- la quota della Cina sulle esportazioni mondiali nel 2025 e la sua variazione nei primi mesi del 2026.
Quest'ultimo indicatore offre un primo elemento per valutare il possibile ruolo della Cina nell'offerta internazionale di questi prodotti. Negli ultimi anni, infatti, il gigante asiatico ha assunto un peso crescente nell'industria chimica mondiale, non soltanto come principale consumatore, ma anche come produttore ed esportatore.
Tabella 1: Commodity maggiormente vulnerabili alla chiusura dello stretto di Hormuz
| Commodity | Quota import UE da Stretto di Hormuz | Quota import Mondo da Stretto di Hormuz | Indice Vulnerabilità | Importazioni UE in Mld Euro |
Var. % prezzi UE in Euro Feb-Ago '26 | Quota export Cina (Var. assoluta 2026) |
|---|---|---|---|---|---|---|
| Petrolio greggio | 10.8 | 39.0 | 2.02 | 234.5 | 23.9 | 0.1 (-0.0) |
| Olio combustibile per usi chimici | 41.1 | 10.9 | 2.30 | 3.3 | 19.5 | 4.8 (-0.6) |
| Stirene | 14.8 | 27.7 | 1.90 | 2.8 | 31.5 | 2.5 (+9.7) |
| Esteri dell'acido metacrilico | 13.0 | 11.3 | 1.50 | 0.9 | 10.5 | 10.5 (+7.0) |
| Elio | 20.1 | 34.8 | 2.11 | 0.9 | -20.8 | 1.6 (+0.3) |
| Glicole etilenico | 14.6 | 49.5 | 2.48 | 0.8 | 15.2 | 0.8 (+3.8) |
| Cicloesano | 33.2 | 31.6 | 2.72 | 0.5 | 11.6 | 2.1 (-0.1) |
| Glicole dietilenico | 25.2 | 21.5 | 2.17 | 0.3 | 39.0 | 2.7 (+3.6) |
| P-xilene | 28.7 | 16.2 | 2.03 | 0.2 | 21.5 | 0.0 (+0.0) |
| Trietanolammina | 25.8 | 35.7 | 2.59 | 0.1 | 71.5 | 0.1 (+0.1) |
La tabella evidenzia come, nei mesi successivi allo scoppio del conflitto, tutte le commodity considerate abbiano registrato aumenti dei prezzi europei superiori al +10%. L'unica eccezione è rappresentata dall'elio, il cui andamento richiede tuttavia un approfondimento specifico.
L'incremento più marcato riguarda la trietanolammina (TEA), il cui prezzo è aumentato del +71.5%, raggiungendo i massimi storici nel periodo considerato. Si tratta di un prodotto particolarmente esposto alle forniture provenienti dall'area del Golfo, che rappresenta una quota rilevante dell'offerta mondiale. In questo caso, il peso della Cina continua a essere limitato, come evidenziato nell'articolo Etanolammine: tra fondamentali di mercato e timori di carenza.
Una dinamica diversa emerge per gli esteri dell'acido metacrilico, che hanno registrato uno degli aumenti di prezzo più contenuti tra i prodotti analizzati, pari a circa il +10%. In questo mercato la Cina ha rafforzato in modo significativo la propria presenza, portando la quota sulle esportazioni mondiali fino a circa il 17%, contribuendo a contenere la potenziale scarsità di offerta.
Il caso più evidente di crescita del ruolo della Cina riguarda lo stirene[2]. La quota cinese sulle esportazioni mondiali è aumentata di 9.7 punti percentuali, raggiungendo il 12.2%. Nello stesso periodo, i prezzi europei dello stirene sono cresciuti di oltre il +30%. La contemporanea crescita dell'offerta cinese non sembra essere stata sufficiente a impedire un significativo aumento dei prezzi, sebbene abbia contribuito ad attenuare le tensioni sul mercato.
Il caso dello stirene
Per valutare più nel dettaglio il possibile effetto di compensazione delle forniture dei paesi del Golfo con quelle cinesi, può essere utile confrontare l'evoluzione dei flussi commerciali per le due aree considerate.
Il grafico seguente confronta le importazioni mondiali di stirene provenienti dalla Cina con quelle provenienti dai paesi dell'area del Golfo Persico (elaborazione su dati di fonte ExportPlanning).
Grafico 2: Importazioni mondiali dal Golfo Persico e dalla Cina di stirene, in migliaia di Ton
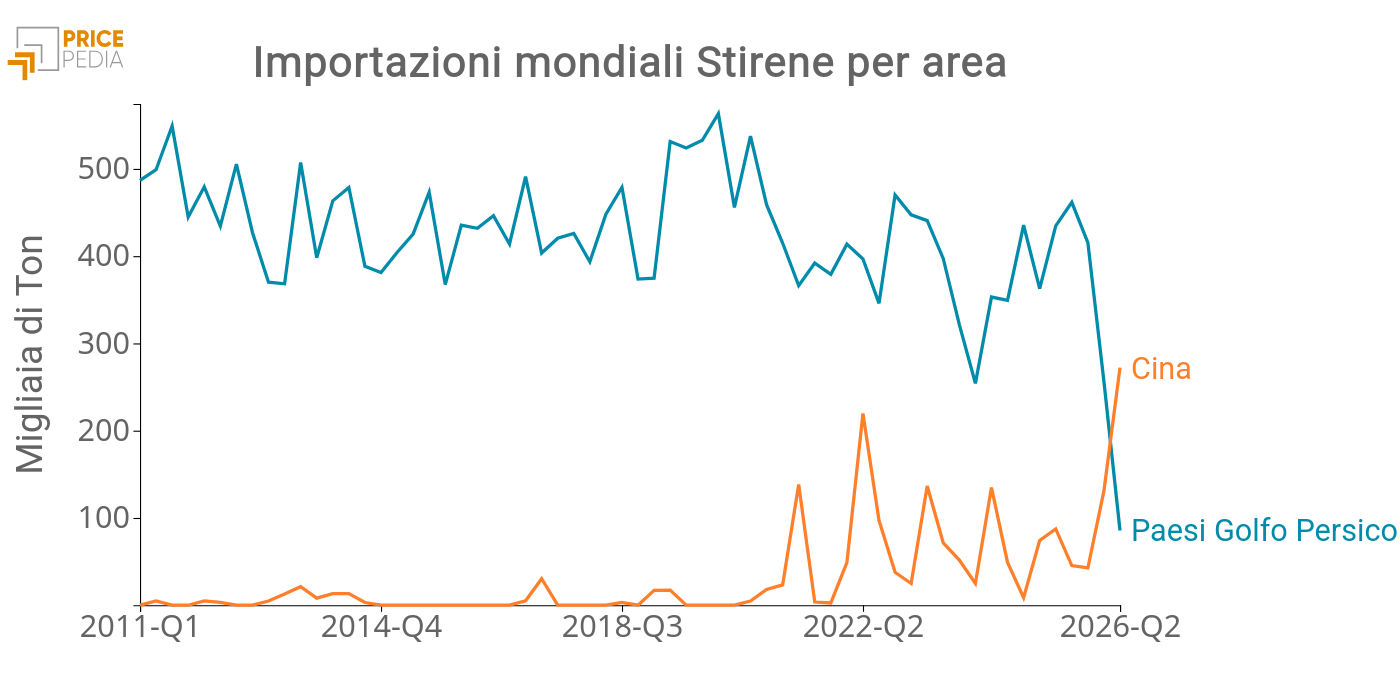
Nel corso del 2026 emerge un netto cambiamento nella geografia dell'offerta. I volumi provenienti dall'area del Golfo si sono fortemente ridotti, registrando nel secondo trimestre 2026 un crollo pari al -80% rispetto allo stesso trimestre dell'anno precedente. Al contrario, nel medesimo periodo le forniture provenienti dalla Cina hanno subito un forte incremento superiore al 200%, superando il totale esportato dai paesi del Golfo e toccando i massimi storici.
La crescita dell'offerta cinese non è riuscita, però, a colmare interamente la contrazione delle forniture mediorientali.
Conclusioni
A oltre sei mesi dall'inizio del conflitto, le evidenze confermano che la riduzione dei flussi attraverso lo Stretto di Hormuz ha avuto effetti rilevanti anche al di fuori delle commodity energetiche, interessando diversi prodotti della filiera petrolchimica. Le commodity individuate come più vulnerabili hanno registrato, nella maggior parte dei casi, aumenti significativi dei prezzi europei, sebbene con intensità molto differenti.
L'evoluzione dei flussi commerciali mostra tuttavia come la vulnerabilità iniziale non si sia tradotta automaticamente in una carenza di offerta. In alcuni mercati, infatti, la Cina ha aumentato sensibilmente il proprio peso sulle esportazioni mondiali, contribuendo a compensare almeno in parte la contrazione delle forniture provenienti dall'area del Golfo.
Il caso dello stirene è particolarmente indicativo: nel corso del 2026 i volumi esportati dalla Cina hanno raggiunto livelli storicamente elevati, superando quelli provenienti dai paesi che si affacciano sul Golfo Persico, senza però riuscire a colmare interamente la riduzione dell'offerta dell'area mediorientale.
Nel complesso, l'esperienza degli ultimi mesi suggerisce che il rischio di approvvigionamento dipende sia dal grado di esposizione ai paesi dello Stretto di Hormuz, sia dalla capacità del mercato internazionale di attivare fonti alternative di offerta. Una maggiore disponibilità di prodotto cinese può contribuire a ridurre il rischio di carenza fisica, senza necessariamente impedire forti aumenti dei prezzi.
1. Nella sezione sezione eBook è disponibile un approfondimento relativo al tema Chiusura dello Stretto di Hormuz e rischio di approvvigionamento.
2. Un caso simile a quello dello stirene è stato descritto nell'articolo Polietilene: l’ascesa delle esportazioni cinesi in un mercato segnato dalla scarsità di offerta.
Potrebbero interessarti anche:
Equilibri fragili sui mercati energetici in un quadro di persistente incertezza
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiAndamento settimanale delle commodity energetiche [ leggi tutto ]
Prosegue la corsa dei mercati energetici: TTF e Brent ai massimi, carbone sostenuto dalla competitività nella generazione
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiAndamento settimanale delle commodity energetiche [ leggi tutto ]
Il cost pass-through del cicloesanone
Pubblicato da Daniel Vito Lobasso. .
Chimici Organici Determinanti dei prezziIl ruolo di fenolo e cicloesano nella formazione e nella trasmissione del prezzo di uno degli intermedi chimici più importanti della filiera benzene-nylon [ leggi tutto ]