Le tensioni geopolitiche continuano ad alimentare la crescita degli energetici
Andamento settimanale delle commodity energetiche
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiA cura di:
Gas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 23 ottobre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 93.9 €/MWh (+6.4 €/MWh)
- HenryHub USA 8.0 €/MWh (-1.4 €/MWh)
- JKM Asia 95.8 €/MWh (+5.1 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
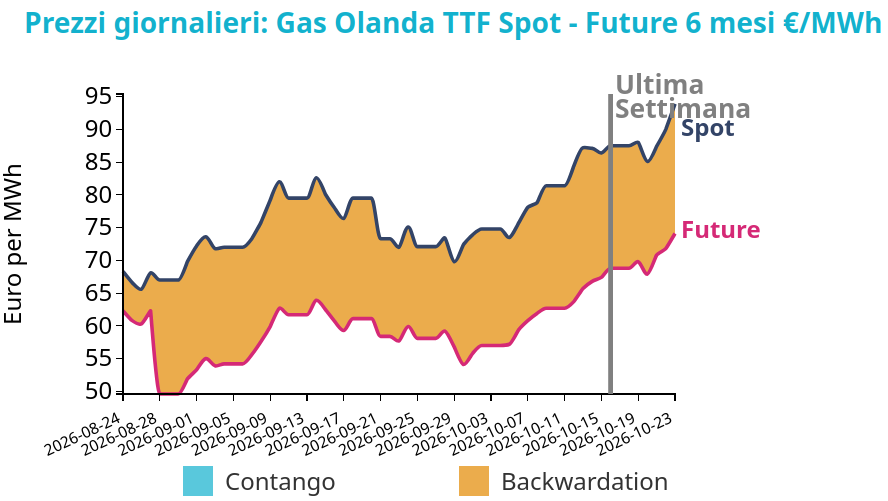
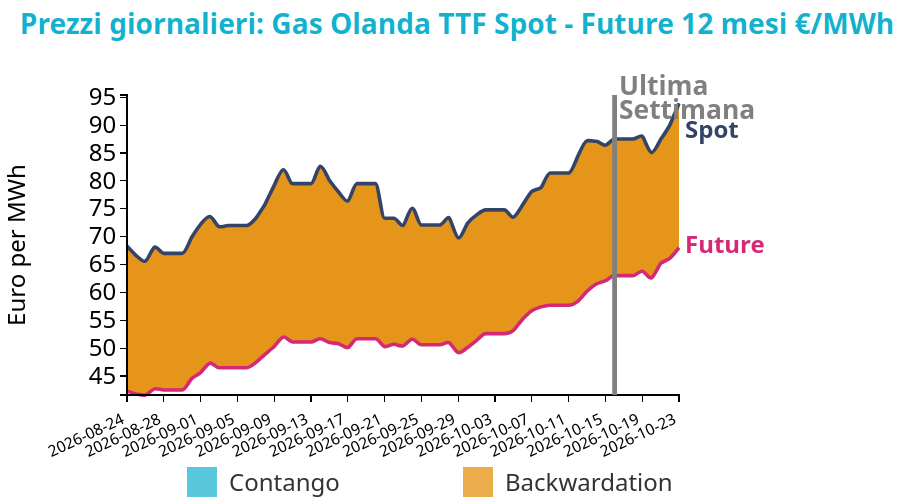
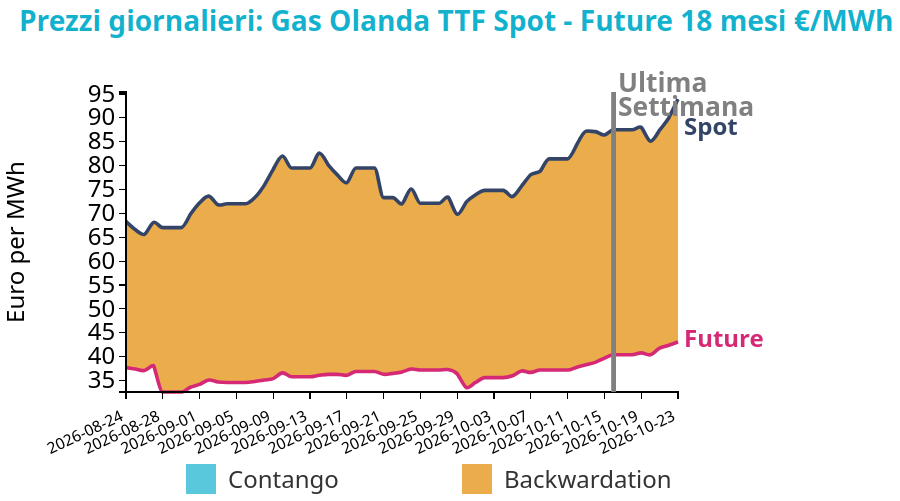
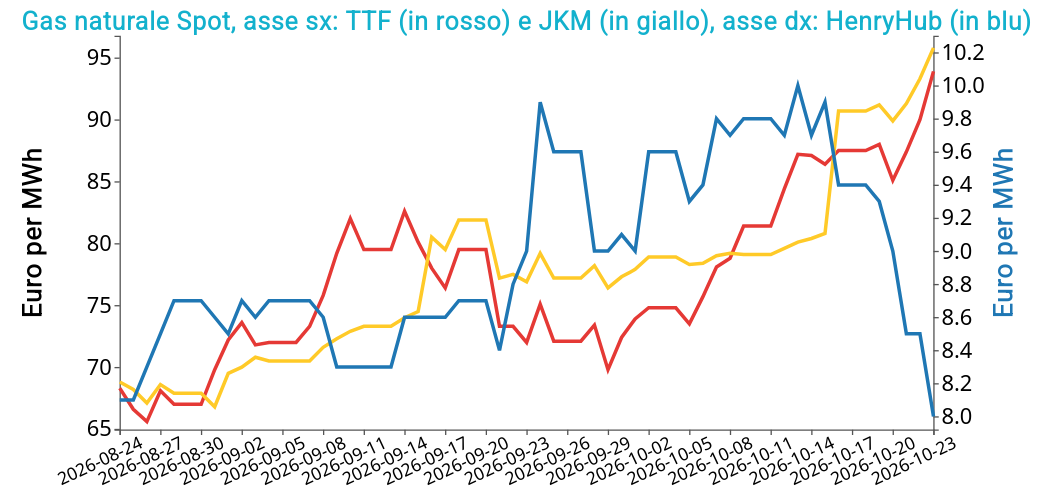
La crescita settimanale appare coerente con un equilibrio più teso tra domanda e offerta nell’Europa nordoccidentale. Il calo delle temperature ha aumentato i consumi per riscaldamento mentre le manutenzioni hanno ridotto le importazioni norvegesi. L’aumento della rigassificazione ha compensato solo parzialmente queste pressioni e gli stoccaggi sono passati dalle iniezioni ai prelievi con scorte inferiori di 66.8 TWh rispetto all’anno precedente. La geopolitica ha tuttavia rappresentato il principale motore dei prezzi. Le notizie sui tentativi di mediazione hanno provocato una brusca flessione poi riassorbita quando l’Iran ha subordinato l’avvio dei negoziati all’allentamento delle sanzioni e alla rimozione del blocco navale. Gli attacchi alle navi e alle infrastrutture saudite hanno ulteriormente accresciuto il premio per il rischio sulle forniture attraverso Hormuz.
Il rialzo di questa mattina conferma quindi la dinamica precedente sostenuto dallo stallo diplomatico e dalla chiusura di posizioni ribassiste. Le attese di consumi sostenuti nell’industria e nella generazione elettrica contribuiscono al rialzo dei prezzi mentre la minore domanda prevista per il riscaldamento ne limita solo in parte la crescita.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 23 ottobre i prezzi del Brent hanno chiuso a 116.7 $/bbl, con una variazione di +6.8 $/barile rispetto alla chiusura della settimana precedente. Le quotazioni del WTI registrano un aumento più contenuto, pari a +1.9 $/bbl, chiudendo a 103.3 $/bbl.
Grafico 2: Andamento prezzo del petrolio
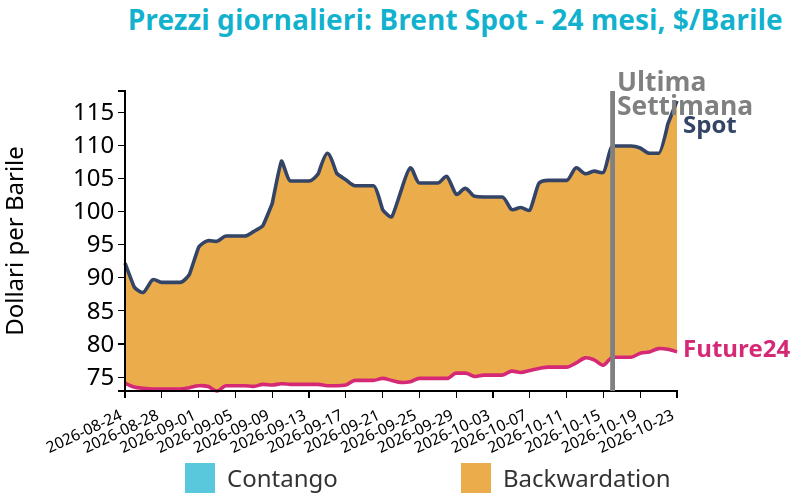
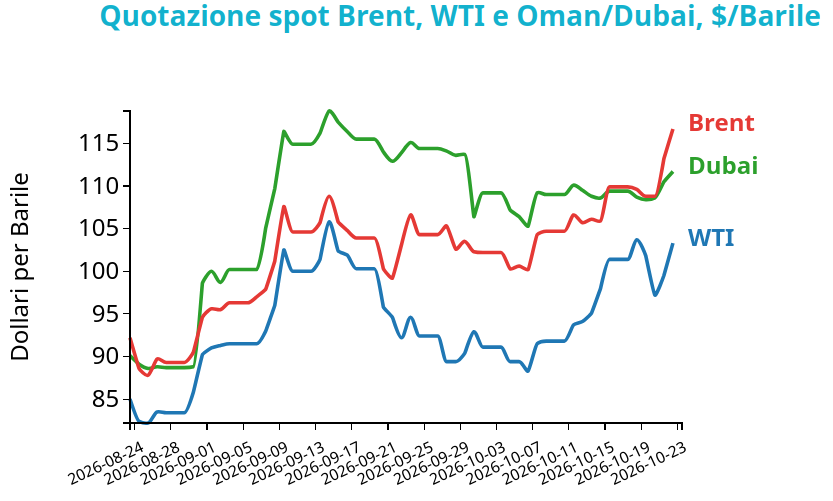
Alle tensioni nel Golfo si sono aggiunte difficoltà concrete in Libia dove la chiusura di una valvola lungo il collegamento con il terminale di Zawiya ha ridotto la produzione. Gli interventi sulle riserve strategiche statunitensi e tedesche non hanno impedito il rincaro poiché il timore di ulteriori disservizi ha prevalso sul contributo delle forniture aggiuntive.
Lunedì il tentativo di riaprire il dialogo tra Stati Uniti e Iran ha invece favorito un parziale ridimensionamento del premio per il rischio. Nelle prime contrattazioni il Brent è sceso a 115.2 dollari restituendo parte dei guadagni di venerdì. La discesa risponde quindi alle iniziative diplomatiche mentre i nuovi attacchi contro l’Arabia Saudita mantengono irrisolti i problemi di sicurezza che avevano alimentato gli acquisti.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 147.0 $/ton, in rialzo di +1.4 $/ton rispetto alla settimana precedente. Il carbone termico australiano si mantiene stabile, chiudendo a 150.7 $/ton, in lieve aumento di 0.3 $/ton su base settimanale.
Grafico 3: Andamento prezzo del carbone termico Europa
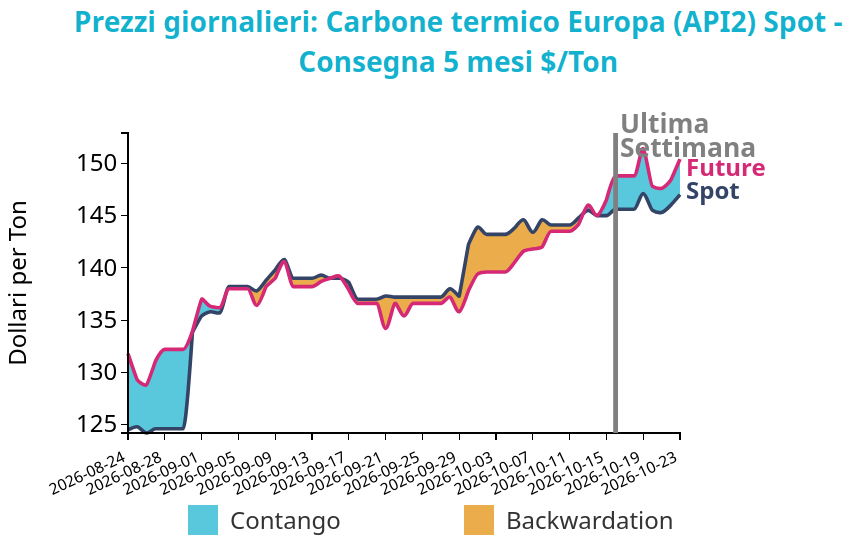
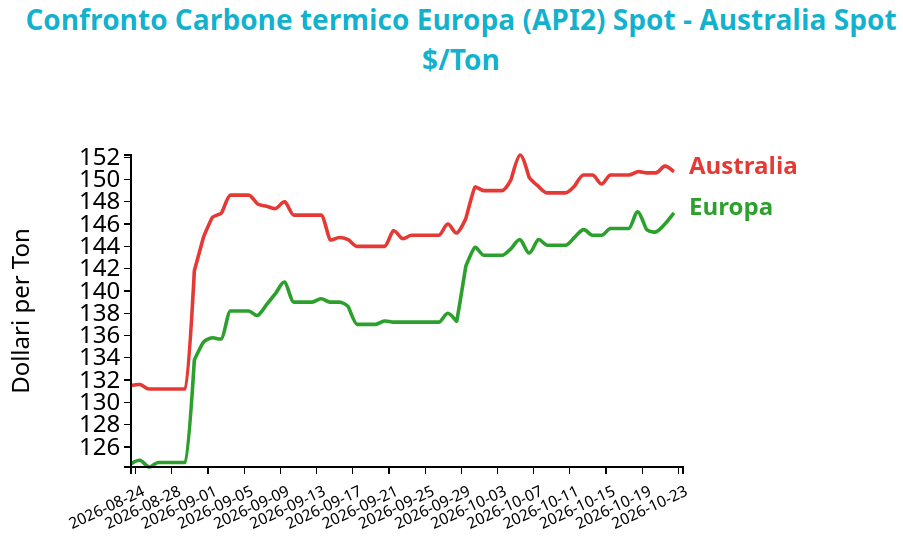
Il mercato europeo ha risentito soprattutto del rincaro del carbone ad alto potere calorifico nei principali Paesi esportatori. Le quotazioni all’origine sono aumentate in Colombia, Sudafrica e Australia rendendo più costosi i carichi destinati ai porti europei. A rafforzare questa dinamica hanno contribuito gli acquisti stagionali dell’Asia nordorientale dove le società elettriche stanno ricostituendo le riserve prima dell’inverno. La competizione internazionale per le forniture di qualità elevata ha quindi sostenuto l’API2 anche in presenza di margini contenuti per un aumento dei consumi europei. La ridotta capacità delle centrali a carbone limita infatti la possibilità di assorbire ulteriori volumi.
Nei porti di Amsterdam Rotterdam e Anversa le giacenze sono aumentate di 75 mila tonnellate raggiungendo 3.8 milioni ma il recupero resta modesto rispetto alle 800 mila tonnellate perse nelle otto settimane precedenti. Le riserve disponibili continuano pertanto a offrire una copertura limitata.
Sul piano logistico i livelli estremamente bassi del Reno mantengono difficoltoso il trasferimento del combustibile dai terminali alle centrali dell’entroterra. Il quadro combina dunque rincari nei bacini di esportazione e vincoli alla distribuzione interna che sostengono i prezzi nonostante una domanda europea strutturalmente contenuta.
Potrebbero interessarti anche:
Aggiornamento Congiuntura Cina Settembre 2026
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali CongiunturaPrezzi delle commodity industriali tra rincari degli input energetici e pressione competitiva interna [ leggi tutto ]
Mercati delle commodity influenzati da tensioni sull'offerta e attese sui tassi
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali Settimana Finanziaria Materie PrimeL’annuncio di nuovi tagli produttivi in Indonesia favorisce la ripresa del nichel [ leggi tutto ]
Gas ai massimi dell’anno, petrolio in ripiegamento dopo i rialzi, carbone in moderato aumento
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiAndamento settimanale delle commodity energetiche [ leggi tutto ]