Prosegue la corsa dei mercati energetici: TTF e Brent ai massimi, carbone sostenuto dalla competitività nella generazione
Andamento settimanale delle commodity energetiche
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiA cura di:
Gas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 11 settembre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 79.5 €/MWh (+7.5 €/MWh)
- HenryHub USA 8.3 €/MWh (-0.4 €/MWh)
- JKM Asia 73.3 €/MWh (+2.8 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
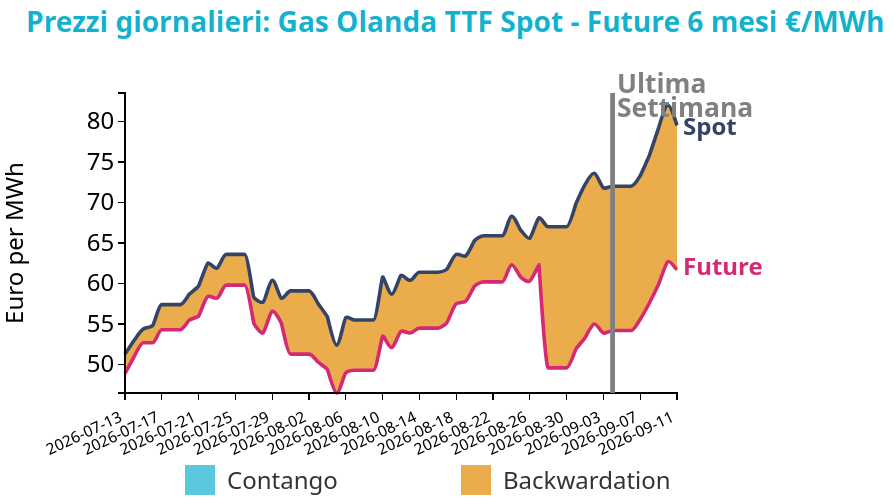
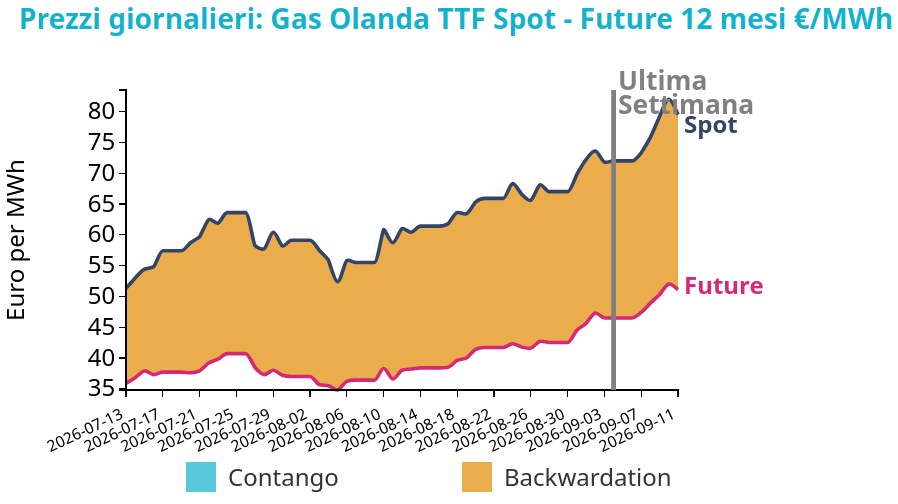
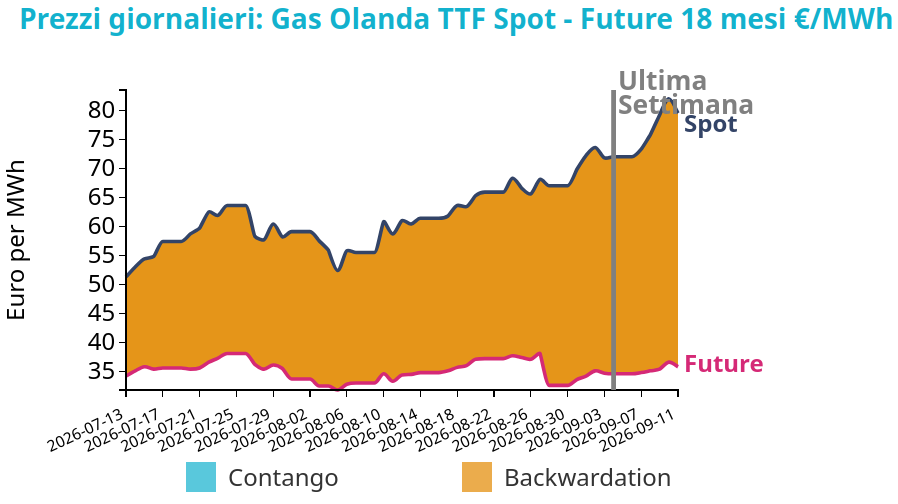
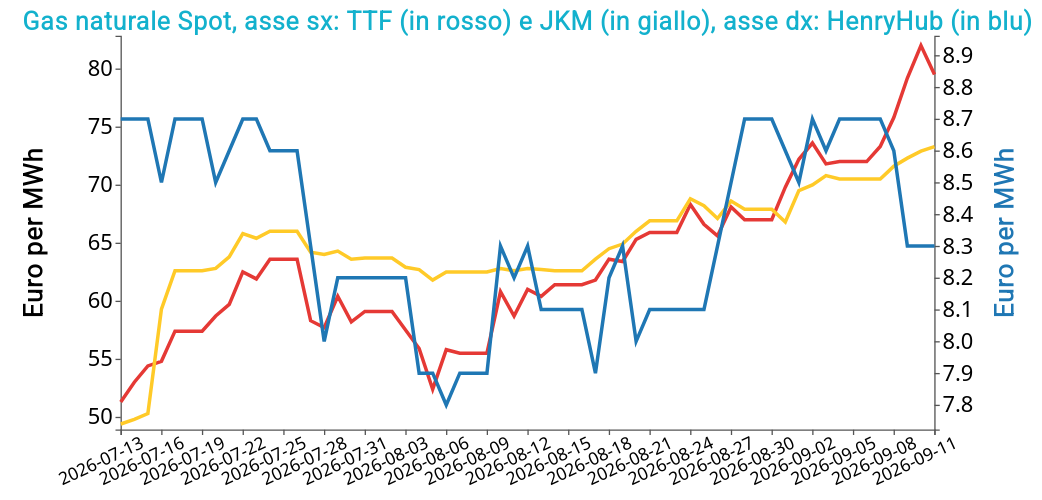
Il forte apprezzamento del TTF è stato trainato soprattutto dall’aumento del rischio sull’offerta di GNL, legato alle persistenti tensioni nello Stretto di Hormuz e ai timori di interruzioni prolungate dei flussi dal Qatar. A sostenere ulteriormente i prezzi hanno contribuito fondamentali europei più tesi, con temperature più fresche, minore produzione eolica, indisponibilità programmata dell’interconnettore IUK e minori flussi di GNL verso la rete. Il rallentamento delle iniezioni ha inoltre ampliato il divario tra gli stoccaggi dell’Europa nord-occidentale, fermi intorno al 66-67%, e i precedenti minimi del 2021, aumentando la sensibilità del mercato ai rischi invernali.
Oggi il TTF ha proseguito il rialzo fino a circa 84.5 €/MWh, sostenuto da un nuovo attacco alla navigazione commerciale nello Stretto e dal rinvio dei colloqui regionali previsti in Oman. L’avvio della settimana ha quindi rafforzato con decisione la dinamica precedente, mentre lo sciopero previsto nel settore energetico francese aggiunge ulteriore incertezza sul fronte dell’offerta nel breve termine.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 11 settembre i prezzi del Brent hanno chiuso a 104.6 $/bbl, in aumento di +8.3 $/bbl rispetto alla chiusura della settimana precedente. Le quotazioni del WTI hanno registrato una dinamica simile, con una variazione settimanale di +8.5 $/bbl, chiudendo a 100.0 $/bbl.
Grafico 2: Andamento prezzo del petrolio
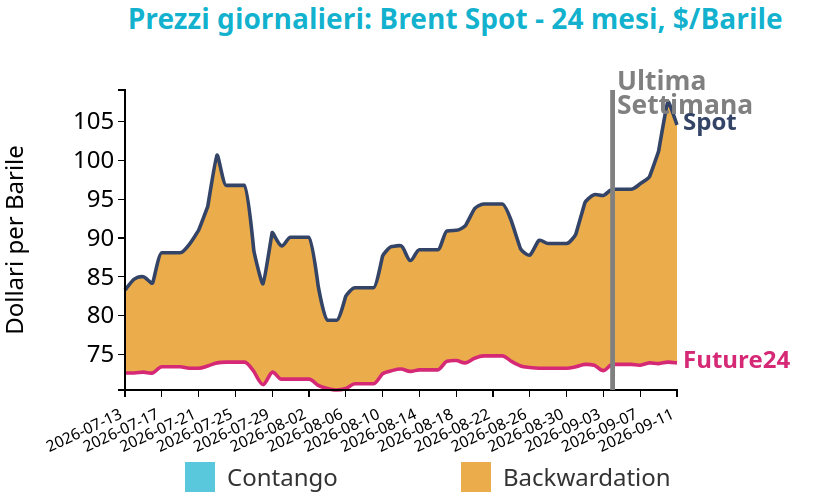
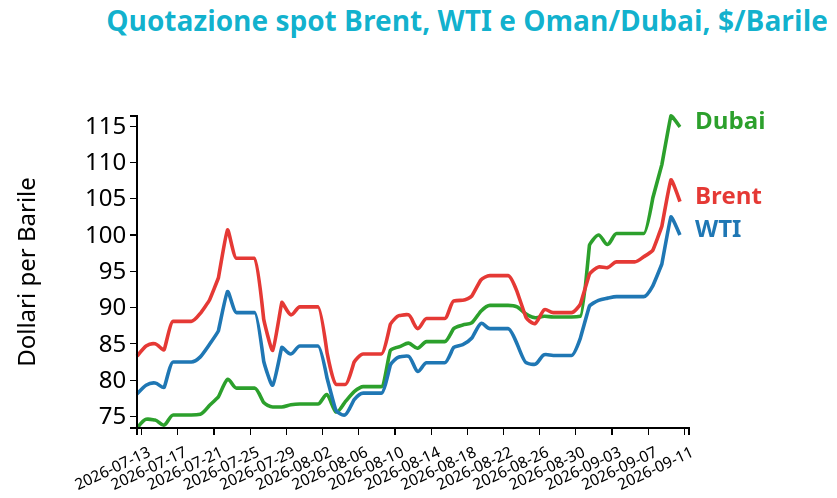
Il rialzo settimanale del Brent è stato trainato dall’intensificarsi delle tensioni in Medio Oriente e dai timori di ulteriori interruzioni delle forniture, dopo nuovi attacchi alle rotte marittime e alle infrastrutture energetiche regionali. La pressione sull’offerta ha prevalso sul peggioramento delle prospettive di domanda globale, mentre venerdì il mercato ha parzialmente corretto per effetto delle attese di iniziative diplomatiche sullo Stretto di Hormuz e della revisione al ribasso delle stime sui consumi.
Il quadro si è nuovamente irrigidito nel fine settimana dopo la chiusura dell’oleodotto saudita East-West, infrastruttura strategica che consente di aggirare Hormuz e trasferire il greggio verso il Mar Rosso. In conseguenza di questo nuovo rischio fisico sull’offerta, lunedì il Brent è risalito rapidamente oltre 107 $/barile, raggiungendo 107.8 nelle prime contrattazioni e superando successivamente quota 108. L’avvio della settimana ha quindi invertito il ripiegamento di venerdì, riportando al centro del mercato la vulnerabilità delle esportazioni mediorientali e il premio geopolitico incorporato nei prezzi.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 139.8 $/ton, in crescita di +1.6 $/ton rispetto alla settimana precedente. Il future front-month sul carbone termico australiano ha registrato invece una flessione dei prezzi, con una variazione settimanale di -1.8 $/ton e chiudendo a 146.8 $/ton.
Grafico 3: Andamento prezzo del carbone termico Europa
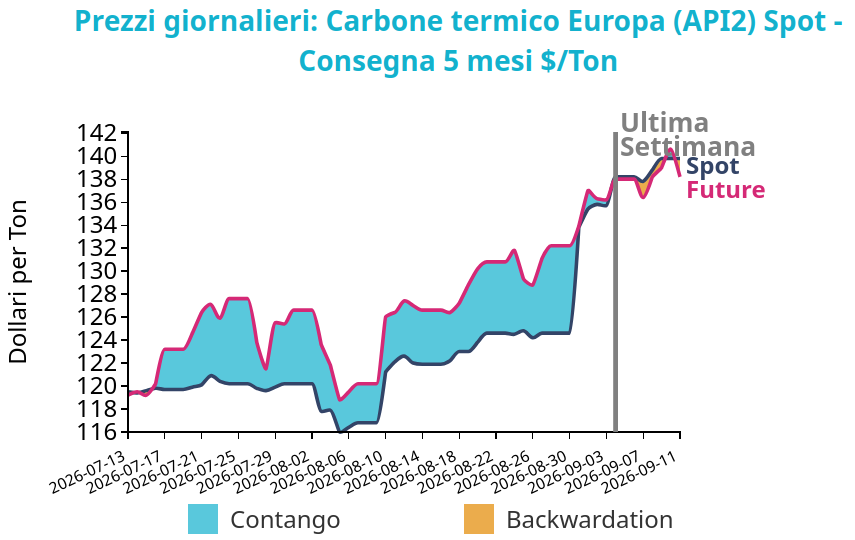
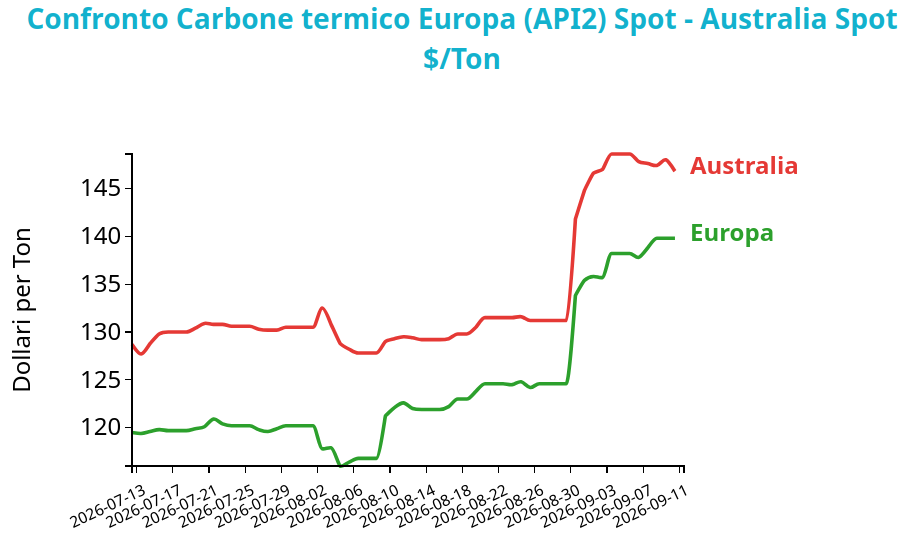
L’aumento del prezzo del carbone europeo è stato sostenuto dalla minore produzione rinnovabile nell’Europa nord-occidentale e soprattutto dal forte vantaggio di costo del carbone rispetto al gas nella generazione elettrica, che ha favorito un aumento del 41% della produzione tedesca da hard coal. Il rafforzamento dei prezzi del TTF e del GNL ha ampliato ulteriormente questo differenziale, migliorando la competitività del carbone e contribuendo alla revisione al rialzo delle stime di consumo. In Germania il costo marginale della generazione a carbone è rimasto nettamente inferiore a quello del gas, mentre le scorte nei porti ARA sono scese leggermente a 4.3 milioni di tonnellate. La riduzione della copertura scorte-consumi è coerente con un impiego più intenso del carbone nel mix elettrico e con fondamentali più solidi per l’API2.
Sul mercato asiatico il carbone Newcastle ha invece mostrato una domanda spot più debole per effetto della fase stagionale intermedia tra i picchi estivo e invernale, ma il caro GNL ha continuato a sostenere la convenienza relativa del carbone nella generazione regionale.
Potrebbero interessarti anche:
Da Hormuz a Bab el-Mandeb, aumentano le tensioni sui i prezzi energetici delle commodity
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali Settimana Finanziaria Materie PrimeL’aumento dell’offerta spinge al ribasso i prezzi finanziari del cobalto [ leggi tutto ]
Aggiornamento Congiuntura Cina Luglio 2026
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali CongiunturaLa temporanea flessione dei prezzi energetici interrompe la crescita dei prezzi cinesi delle commodity [ leggi tutto ]
Gas, petrolio e carbone accelerano: tensioni su Hormuz, scorte ridotte e switching energetico sostengono i prezzi
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiAndamento settimanale delle commodity energetiche [ leggi tutto ]