Etanolo europeo: dopo i rincari del 2026, quale dinamica si prospetta per i prezzi nel 2027?
Il ruolo delle materie prime agricole e dei mercati energetici
Pubblicato da Daniel Vito Lobasso. .
Previsioni PrevisioneIl 2026 è stato un anno particolarmente complesso per i mercati europei delle materie prime, caratterizzato dalla concomitanza di eventi climatici avversi e tensioni geopolitiche che hanno inciso sulle condizioni di offerta e sui costi di approvvigionamento. Da un lato, le temperature eccezionalmente elevate e la siccità dei mesi estivi hanno penalizzato le produzioni agricole di numerosi paesi europei. Dall'altro, il protrarsi del conflitto in Ucraina e l'acuirsi delle tensioni in Medio Oriente hanno accresciuto l'incertezza relativa agli approvvigionamenti internazionali, interessando sia i mercati agricoli sia quelli energetici.
Tra le commodity più esposte alle dinamiche di entrambi i mercati troviamo l'etanolo, i cui prezzi europei hanno registrato nell’ultimo anno una crescita significativa, interrompendo la fase ribassista che aveva caratterizzato i tre anni precedenti.
Alla luce di questo mutato contesto di mercato, risulta di particolare interesse valutare quanto le tensioni emerse nel corso del 2026 possano continuare a condizionare i prezzi nel prossimo anno. A tal fine, il presente articolo analizza l’evoluzione dei prezzi dell'etanolo e dei suoi principali feedstock e le previsioni elaborate nell'ambito dello Scenario PricePedia per il 2027.
Scenario di previsione PricePedia per l'etanolo europeo
Il grafico seguente illustra l'evoluzione storica e prevista dei prezzi europei dell'etanolo, espressi in euro per tonnellata.
Previsioni PricePedia dell'etanolo denaturato e non denaturato europei, espressi in euro
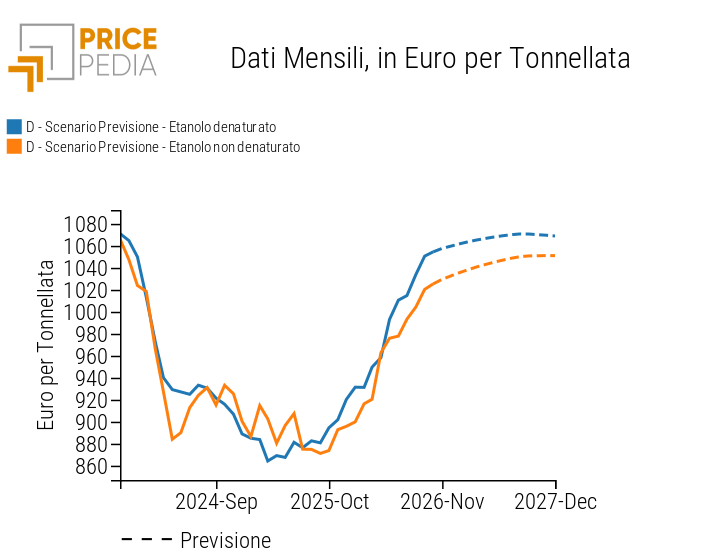
Per il 2027 si prevede una prosecuzione, seppur a ritmi più contenuti, della dinamica rialzista avviatasi alla fine del 2025. In particolare, i prezzi sono previsti raggiungere livelli prossimi a quelli registrati alla fine del 2023, per poi stabilizzarsi nella seconda metà dell'anno.
Tra i principali fattori a sostegno di questa dinamica figurano le tensioni sui mercati delle materie prime agricole, il cui ruolo nella formazione dei prezzi europei dell'etanolo è divenuto sempre più rilevante nel tempo. Come approfondito in un precedente articolo, la produzione di etanolo mediante fermentazione di materie prime agricole ricche di amido e zuccheri ha progressivamente acquisito importanza rispetto alla sintesi da etilene, affermandosi come principale tecnologia produttiva in Europa. Ne deriva una maggiore esposizione dei costi di produzione dell'etanolo alle dinamiche dei prezzi dei cereali, in particolare del mais e del frumento, per i quali, nell'ambito dello Scenario PricePedia, sono previsti ulteriori aumenti nel corso del 2027.
Le pressioni rialziste sui prezzi del mais sono riconducibili principalmente alle difficoltà produttive e di approvvigionamento del mercato europeo. Le elevate temperature e la siccità dell'estate 2026 hanno compromesso i raccolti di importanti paesi produttori, tra cui Francia e Ungheria, riducendo la disponibilità interna e accrescendo il fabbisogno di importazioni. A ciò si aggiungono le criticità delle forniture ucraine, legate al conflitto e alle limitazioni logistiche nel Mar Nero, che rendono più difficile compensare il deficit produttivo europeo attraverso il ricorso ai mercati esteri.
Per l'industria europea dell'etanolo, tali criticità sono ulteriormente accentuate dalla preferenza per il mais non geneticamente modificato, per il quale le possibilità di approvvigionamento sui mercati internazionali sono più limitate. La crescente competizione per le forniture, unita all'incremento dei costi logistici, contribuiranno così a sostenere i costi di produzione dell'etanolo nel 2027, sebbene la maggiore stabilità attesa per gli altri cereali possa in parte attenuare gli effetti degli aumenti dei prezzi del mais e del grano tenero.
Oltre alle dinamiche dei mercati agricoli, un ulteriore elemento da considerare è lo stretto legame tra il mercato dell'etanolo e quello energetico. Come evidenziato nell'articolo precedentemente citato, l'etanolo trova ampio impiego nella formulazione delle benzine ossigenate, sia per aumentarne il numero di ottano sia per contribuire al raggiungimento degli obiettivi di decarbonizzazione del settore dei trasporti.
Un rialzo dei prezzi petroliferi può quindi accrescere la competitività economica dell'etanolo rispetto alla componente fossile della benzina, sostenendone la domanda e, indirettamente, quella delle materie prime agricole destinate alla sua produzione. In questo contesto, la flessione dei prezzi energetici prevista per il 2027 potrebbe contribuire a moderare le spinte rialziste. La domanda di etanolo è sostenuta, tuttavia, anche degli obblighi normativi relativi all'impiego dei biocarburanti, che ne attenuano la sensibilità alle oscillazioni delle quotazioni petrolifere.
Infine, la disponibilità di etanolo statunitense a prezzi competitivi potrebbe limitare la trasmissione dei maggiori costi di produzione ai prezzi europei, contribuendo alla stabilizzazione prevista nel corso del 2027.
La tabella seguente riporta la previsione PricePedia delle le variazioni percentuali annue dei prezzi europei dell'etanolo e dei suoi principali feedstock.
Tabella delle variazioni percentuali annue dei prezzi dell'etanolo e dei suoi principali feedstock
| 2023 | 2024 | 2025 | 2026f | 2027f | |
|---|---|---|---|---|---|
| Etanolo | |||||
| D-Scenario Previsione-Etanolo denaturato | −15.10 | −12.60 | −5.33 | +13.55 | +6.39 |
| D-Scenario Previsione-Etanolo non denaturato | −12.31 | −16.03 | −4.10 | +10.18 | +6.75 |
| Materie prime di origine agricola | |||||
| F-Scenario Previsione-Mais (CME), prezzo/Bushel | −20.74 | −24.96 | −0.47 | +1.66 | +8.72 |
| D-Scenario Previsione-Grano tenero | −23.24 | −15.01 | +0.07 | +0.61 | +16.07 |
| Materie prime di origine petrolchimica | |||||
| D-Scenario Previsione-Etilene | −15.40 | −3.29 | −4.12 | +7.67 | +9.87 |
Dopo tre anni consecutivi di diminuzioni, i prezzi europei dell'etanolo mostrano nel 2026 un'inversione di tendenza, che è attesa consolidarsi nel 2027.
Per il prossimo anno, si prevedono infatti aumenti medi del 6.4% per l'etanolo denaturato e del 6.8% per quello non denaturato. Tali incrementi riflettono principalmente il mantenimento dei livelli di prezzo raggiunti alla fine del 2026, piuttosto che l'avvio di una nuova fase di significativi rincari.
Gli aumenti più sostenuti attesi per i principali feedstock suggeriscono che, dopo i forti rincari dell'etanolo nel 2026, le ulteriori pressioni sui costi di produzione potrebbero trasferirsi solo parzialmente ai prezzi del prodotto finito, favorendo nel corso del 2027 un progressivo riequilibrio dei prezzi relativi lungo la filiera.
Per le imprese utilizzatrici si prospettano, dunque, costi medi di approvvigionamento superiori a quelli del 2026, seppur in un contesto di maggiore stabilità dei prezzi nel corso dell'anno. In tale scenario, il monitoraggio delle dinamiche dei mercati cerealicoli e delle condizioni di offerta internazionale assume particolare rilevanza nella definizione delle strategie di acquisto.
Potrebbero interessarti anche:
La crescita dei prezzi dei metalli non ferrosi è prevista proseguire anche nel 2027?
Pubblicato da Luca Sazzini. .
Previsioni PrevisioneScenario dei metalli non ferrosi LME, aggiornato a novembre 2026 [ leggi tutto ]
Scenario Novembre 2026
Pubblicato da Pasquale Marzano. .
Previsioni PrevisionePersistono le pressioni rialziste sui prezzi delle commodity industriali, nonostante il calo previsto degli energetici [ leggi tutto ]
Tensioattivi: le previsioni dei prezzi europei per il 2027
Pubblicato da Daniel Vito Lobasso. .
Previsioni Tensioattivi PrevisioneTra tensioni energetiche e materie prime, quali prospettive si delineano per il mercato europeo dei tensioattivi? [ leggi tutto ]