Scenario Novembre 2026
Persistono le pressioni rialziste sui prezzi delle commodity industriali, nonostante il calo previsto degli energetici
Pubblicato da Pasquale Marzano. .
Previsioni PrevisioneLo Scenario di Previsione PricePedia, elaborato sulla base delle informazioni disponibili al 4 novembre 2026, si inserisce in un contesto geopolitico ancora incerto, ma caratterizzato da nuovi segnali di distensione in Medio Oriente. Nei primi giorni di novembre, l'intensificarsi dei contatti diplomatici indiretti tra Stati Uniti e Iran, attraverso la mediazione del Qatar, ha alimentato le speranze di una soluzione negoziata del conflitto. Lo stesso governo iraniano ha manifestato la propria disponibilità a un accordo, prospettando la riapertura dello Stretto di Hormuz entro due giorni dal raggiungimento di un'intesa con Washington. A rafforzare le aspettative di una possibile distensione ha contribuito anche l'esito delle elezioni midterm statunitensi del 3 novembre, con la vittoria dei Democratici, che potrebbe aumentare la pressione politica sull'amministrazione Trump affinché privilegi una soluzione diplomatica.
Questi sviluppi hanno contribuito ad attenuare il premio per il rischio geopolitico incorporato nei prezzi delle commodity energetiche, sebbene con effetti differenti tra petrolio e gas naturale, riconducibili anche alle rispettive condizioni di approvvigionamento.
Nel mercato petrolifero, le esportazioni dai paesi del Golfo hanno recuperato una parte significativa dei volumi precedenti al conflitto, grazie alla ripresa parziale dei transiti attraverso lo Stretto di Hormuz e all'utilizzo di rotte alternative. Il mercato del gas naturale, invece, continua a risentire delle forti limitazioni alle esportazioni di GNL dal Golfo Persico, che aggravano le difficoltà di approvvigionamento dell'Europa, già alle prese con livelli di stoccaggio particolarmente contenuti all'inizio della stagione invernale.
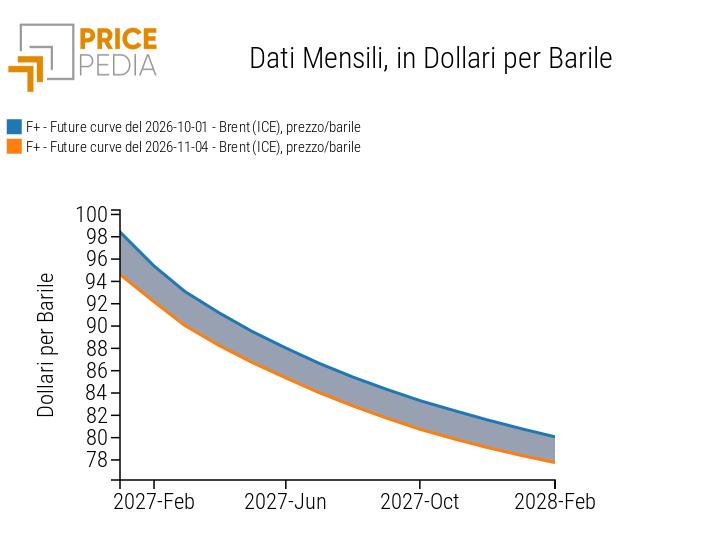
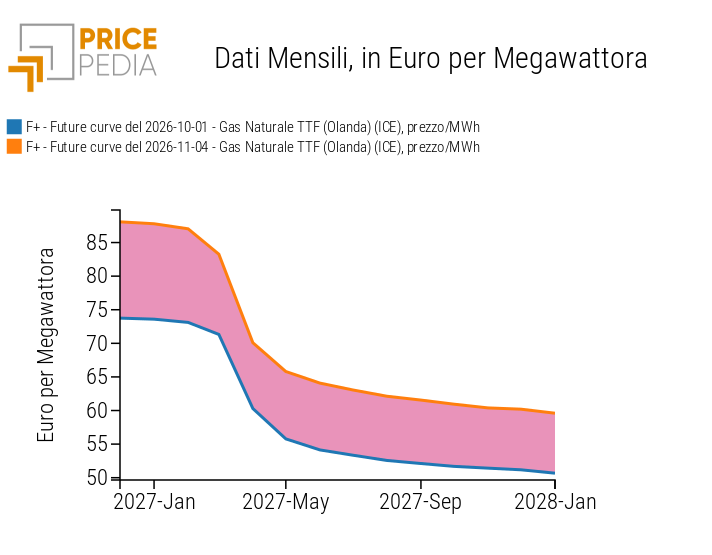
Queste differenti condizioni di mercato emergono dal confronto tra le curve futures del petrolio Brent e del gas naturale TTF, rilevate il 4 novembre e il 1° ottobre 2026, riportato nei grafici seguenti.
Curve Future Commodity Energetiche
Petrolio Brent, in Dollari/barile
Gas naturale TTF, in Euro/MWh
Nel caso del Brent, la curva futures di novembre si colloca al di sotto di quella di ottobre lungo tutto l'orizzonte considerato. Le quotazioni mantengono un profilo decrescente, passando da circa 94 dollari al barile sulle prime scadenze del 2027 a meno di 80 dollari all'inizio del 2028. Il mercato incorpora aspettative di una progressiva normalizzazione delle condizioni di offerta, su livelli di prezzo inferiori rispetto a quelli attesi un mese prima.
Per il gas naturale TTF, invece, la recente flessione delle quotazioni, favorita dalle prospettive di una distensione geopolitica, non è stata sufficiente a invertire la revisione al rialzo delle aspettative rispetto a ottobre. La curva futures del 4 novembre si colloca infatti al di sopra di quella del mese precedente, con differenze particolarmente significative sulle scadenze del 2027.
A sostenere queste aspettative sono soprattutto le persistenti difficoltà di approvvigionamento dell'Europa e la necessità di ricostituire gli stoccaggi dopo la stagione invernale. Questi fattori potrebbero mantenere elevate le pressioni sui prezzi del gas anche in presenza di una progressiva normalizzazione dei flussi dal Medio Oriente.
Lo Scenario di Previsione PricePedia di novembre 2026
Le differenti aspettative sui mercati del petrolio e del gas naturale esercitano pressioni di segno opposto che si traducono in revisioni complessivamente contenute dello scenario dei prezzi europei delle commodity energetiche rispetto allo scenario precedente.
Dopo un aumento medio annuo previsto per il 2026 di quasi il 30%, lo scenario conferma una progressiva riduzione dell'indice PricePedia degli energetici nel corso del 2027, con una variazione media annua del -6.6%,in un contesto di allentamento delle tensioni ma comunque caratterizzato da elevata incertezza.
Anche le previsioni per l'indice Totale Commodity PricePedia rimangono sostanzialmente in linea con quelle di ottobre. Dopo i forti rincari del 2026, stimati superiori al +15%, lo scenario indica una riduzione media dei prezzi aggregati del -2.5% nel 2027, trainata principalmente dall'allentamento dei prezzi della componente energetica.
Il grafico seguente riporta la dinamica dei principali aggregati merceologici, espressi in euro, inclusi nello Scenario PricePedia: Industriali[1], Totale Commodity[2] ed Energetici.
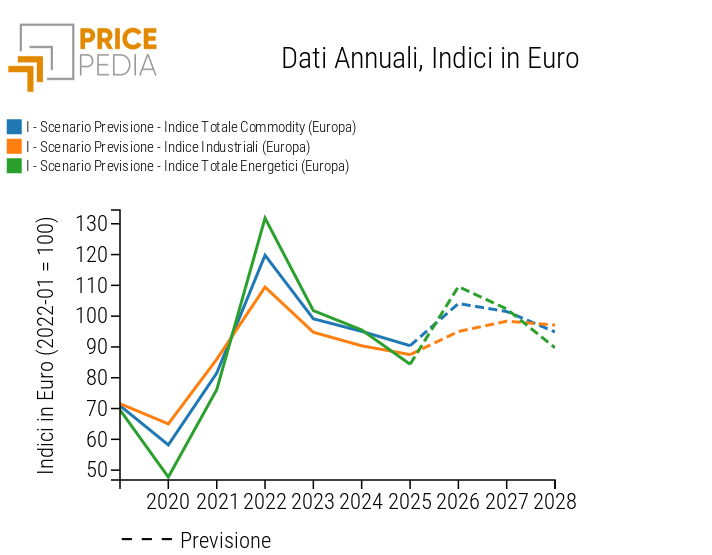
Dopo l'aumento previsto nella media del 2026 superiore al +8%, nel 2027 i prezzi europei delle commodity industriali sono previste registrare un ulteriore rialzo, seppur in rallentamento rispetto all'anno precedente, di oltre il +3%. Tale dinamica consolida i prezzi su livelli superiori al +37% rispetto ai valori medi del 2019.
All'interno dell'aggregato convivono però gli andamenti eterogenei delle singole filiere produttive, alcune delle quali continuano a risentire delle pressioni sui costi energetici e delle criticità nelle catene di approvvigionamento. Per le imprese manifatturiere europee, ciò si traduce in prospettive di costo eterogenee, che richiedono un'analisi più dettagliata delle singole categorie di acquisto.
Nella tabella che segue sono riportate le variazioni annue, espresse in euro, di alcuni dei principali aggregati merceologici industriali, classificati in ordine decrescente sulla base dell'intensità delle variazioni nel 2027.
Tabella 1: Tassi di variazione annui (%) di alcune merceologie industriali, in Euro
| 2024 | 2025 | 2026f | 2027f | |
|---|---|---|---|---|
| I-Scenario Previsione, info al 4 Nov. '26-Indice Totale Chimici Organici (Europa) | −3.49 | −6.01 | +10.57 | +4.46 |
| I-Scenario Previsione, info al 4 Nov. '26-Indice Totale Ferrosi (Europa) | −7.68 | −7.77 | +3.15 | +3.86 |
| I-Scenario Previsione, info al 4 Nov. '26-Indice Totale Plastiche ed Elastomeri (Europa) | −3.85 | −4.52 | +10.55 | +3.68 |
| I-Scenario Previsione, info al 4 Nov. '26-Indice Totale Non Ferrosi (Europa) | −0.62 | +1.85 | +19.97 | +1.32 |
Tra le categorie considerate, i chimici organici e le plastiche ed elastomeri, strettamente legati alle filiere petrolchimiche e del gas naturale, sono attesi chiudere il 2026 con aumenti superiori al +10%, riconducibili sia al rincaro dei feedstock energetici sia alle difficoltà di approvvigionamento provocate dal conflitto nel Golfo Persico e dalla limitazione dei transiti attraverso lo Stretto di Hormuz.
Per il 2027, nonostante il previsto allentamento dei costi dei feedstock, sono previsti ulteriori aumenti del +4.5% per i chimici organici e del +3.7% per le plastiche ed elastomeri. Tale crescita riflette sia il trasferimento graduale dello shock energetico del 2026 lungo le filiere produttive, sia il permanere di condizioni di offerta mediamente più tese rispetto al periodo precedente al conflitto.
Una dinamica differente caratterizza i metalli ferrosi, per i quali si prevede un'accelerazione della crescita dei prezzi, dal +3.2% del 2026 al +3.9% del 2027. Nel corso del 2026, la debolezza della domanda siderurgica europea e l'elevata concorrenza internazionale hanno limitato la capacità dei produttori di trasferire sui prezzi di vendita i maggiori costi energetici. Nel 2027, le prospettive di una graduale ripresa della domanda si accompagnano agli effetti delle nuove misure europee di protezione del mercato siderurgico. All'interno della categoria, i prodotti lunghi di acciaio presentano le prospettive più dinamiche, con aumenti previsti nel 2027 di circa l'8%.
Per quanto riguarda i metalli non ferrosi, nel 2027 è prevista una crescita molto più contenuta (+1.3%), dopo il forte aumento previsto per il 2026 (+20%). Il rallentamento della crescita è coerente con l'ipotesi di un allentamento dei fattori che hanno sostenuto i prezzi a partire dalla seconda metà del 2025, come descritto nell'articolo La crescita dei prezzi dei metalli non ferrosi è prevista proseguire anche nel 2027?.
In sintesi
Lo Scenario PricePedia di novembre 2026 conferma che il progressivo allentamento delle tensioni sui mercati energetici non si tradurrà necessariamente in una riduzione dei prezzi dei materiali di acquisto industriali. Le persistenti criticità nelle catene di approvvigionamento e il trasferimento graduale dei maggiori costi di produzione continueranno a sostenere i prezzi, seppure con intensità differenti tra le filiere.
Per le imprese manifatturiere europee, queste dinamiche evidenziano l'importanza di una pianificazione degli acquisti basata su previsioni specifiche per categoria merceologica, capaci di cogliere le differenti prospettive di costo e supportare le decisioni di procurement in un contesto ancora incerto.
1. L'indice PricePedia Industriali risulta dall'aggregazione degli indici relativi alle seguenti categorie merceologiche: Ferrosi, Non Ferrosi, Legno e Carta, Chimica: Specialty, Chimici Organici, Chimici Inorganici, Plastiche ed Elastomeri e Fibre Tessili.
2. L'indice PricePedia Totale Commodity risulta dall'aggregazione degli indici relativi alle commodity industriali, alimentari ed energetiche.
Potrebbero interessarti anche:
La crescita dei prezzi dei metalli non ferrosi è prevista proseguire anche nel 2027?
Pubblicato da Luca Sazzini. .
Previsioni PrevisioneScenario dei metalli non ferrosi LME, aggiornato a novembre 2026 [ leggi tutto ]
Tensioattivi: le previsioni dei prezzi europei per il 2027
Pubblicato da Daniel Vito Lobasso. .
Previsioni Tensioattivi PrevisioneTra tensioni energetiche e materie prime, quali prospettive si delineano per il mercato europeo dei tensioattivi? [ leggi tutto ]
Dal mercato al budget: come utilizzare le previsioni dei prezzi per pianificare gli acquisti nel 2027
Pubblicato da Pasquale Marzano. .
Previsioni Budget acquisti Strumenti e MetodologieL'esperienza del Purchasing Manager e gli strumenti di analisi PricePedia per affrontare la pianificazione degli acquisti in uno scenario di elevata incertezza [ leggi tutto ]