La crescita dei prezzi dei metalli non ferrosi è prevista proseguire anche nel 2027?
Scenario dei metalli non ferrosi LME, aggiornato a novembre 2026
Pubblicato da Luca Sazzini. .
Previsioni Previsione
Il mercato dei metalli non ferrosi è caratterizzato da un trend di crescita dei prezzi, alimentato principalmente da quattro fattori: l'aumento della domanda legato alla doppia transizione energetica e digitale, le tensioni sull'offerta, l'incremento dei costi energetici connesso al conflitto in Medio Oriente e la crescita dei prezzi dei prodotti industriali esportati dalla Cina.
Da inizio anno, gli indici aggregati PricePedia dei metalli non ferrosi in Europa e in Cina sono aumentati, in euro, rispettivamente del 21.6% e del 25.7%. L'andamento dei prezzi ha confermato la dinamica prevista nello scenario delineato nell'articolo "Scenario PricePedia dei metalli non ferrosi 2026-2027", che prefigurava una fase di crescita dei prezzi poi confermata dagli sviluppi successivi.
Le prospettive per i prossimi mesi potrebbero però delineare un quadro diverso. Dal lato della domanda, la vittoria dei Democratici alle elezioni statunitensi potrebbe contribuire a ridimensionare le aspettative di crescita legate alla transizione digitale. In particolare, l'introduzione di vincoli più stringenti alla costruzione di data center potrebbe frenare l'espansione della domanda di alcuni metalli non ferrosi, tra cui rame e stagno, ampiamente impiegati nelle infrastrutture necessarie al loro funzionamento.
Dal lato dell'offerta, le tensioni che hanno caratterizzato diversi mercati dei metalli non ferrosi stanno gradualmente attenuandosi, anche grazie a una disponibilità di metallo superiore rispetto a quanto precedentemente previsto.
Potenziali segnali ribassisti per i prezzi emergono anche dalle prospettive dei costi energetici e dei prezzi dei prodotti industriali esportati dalla Cina. I primi, pur rimanendo attesi su livelli elevati nel prossimo biennio, sono attesi in riduzione nell'ipotesi di una conclusione del conflitto in Medio Oriente. I secondi dovrebbero invece risentire dell'intensa concorrenza sul mercato interno cinese e della persistente debolezza della domanda industriale cinese.
In questo articolo aggiorneremo lo scenario previsionale dei metalli non ferrosi sulla base delle informazioni più recenti, per valutare se la crescita dei prezzi sia destinata a proseguire nei prossimi mesi o se il progressivo indebolimento dei fattori che la stanno alimentando stia creando le condizioni per un'inversione di tendenza.
Previsioni PricePedia
Il grafico che segue riporta le previsioni PricePedia per l’indice aggregato dei prezzi in euro dei metalli non ferrosi europei, elaborate sulla base delle informazioni disponibili al 4 novembre 2026.
Previsioni PricePedia dell’indice totale dei metalli non ferrosi Europa, espresse in euro
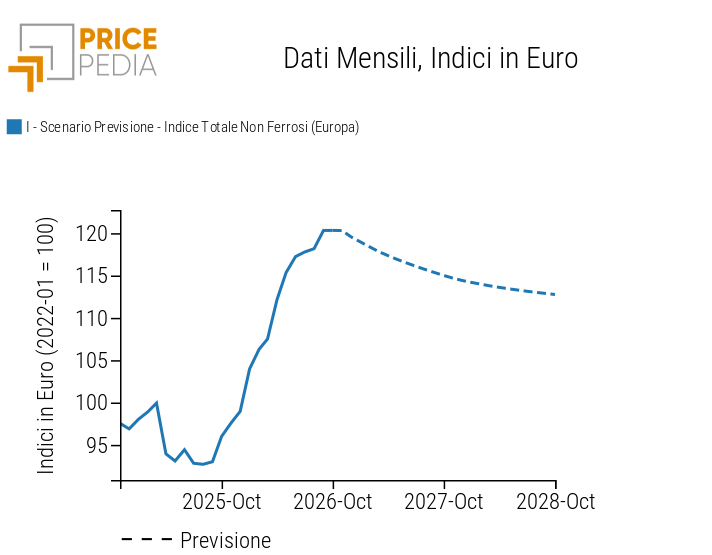
Per i prossimi mesi è prevista un'inversione dell'attuale tendenza rialzista dei metalli non ferrosi, i cui prezzi, a ottobre 2028, sono attesi in diminuzione del -5.8% rispetto ai livelli di ottobre 2026.
Nonostante la flessione prevista, i prezzi si manterranno su livelli relativamente elevati, con una media annua in euro nel 2027 superiore dell'1.3% rispetto a quella del 2026.
Previsioni dei principali metalli non ferrosi LME
La tabella seguente riporta le variazioni percentuali annue previste per i prezzi dei principali metalli non ferrosi LME, espresse in dollari.
Tabella delle variazioni percentuali annue previste dei principali metalli non ferrosi LME, espresse in dollari
| 2023 | 2024 | 2025 | 2026 | 2027 | |
|---|---|---|---|---|---|
| F-Scenario Previsione-Cobalto (LME) | −46.30 | −23.53 | +32.39 | +43.11 | −12.27 |
| F-Scenario Previsione-Alluminio (LME) | −16.82 | +7.44 | +8.74 | +24.53 | −7.28 |
| F-Scenario Previsione-Nichel (LME) | −16.12 | −21.76 | −9.86 | +11.47 | −5.54 |
| F-Scenario Previsione-Stagno (LME) | −17.25 | +16.25 | +13.05 | +51.03 | −1.80 |
| F-Scenario Previsione-Piombo (LME) | −0.75 | −3.00 | −5.28 | −3.09 | +1.74 |
| F-Scenario Previsione-Rame (LME) | −3.76 | +7.80 | +8.69 | +37.33 | +3.35 |
| F-Scenario Previsione-Zinco (LME) | −23.99 | +4.86 | +3.23 | +25.16 | +3.99 |
| F-Scenario Previsione-Molibdeno (LME) | +31.13 | −12.48 | +3.79 | +36.70 | +9.40 |
Dall’analisi della tabella si evidenzia come le principali riduzioni dei prezzi nel 2027 siano attese per cobalto, alluminio e nichel. Il calo più marcato è previsto per il cobalto (-12.3%), per il quale le previsioni riflettono sia la graduale ripresa delle esportazioni dalla Repubblica Democratica del Congo, principale produttore mondiale, sia il progressivo indebolimento della domanda cinese destinato alla produzione di batterie. In Cina sta infatti aumentando la diffusione delle batterie LFP (litio-ferro-fosfato), che, a differenza delle batterie NMC (nichel-manganese-cobalto), non richiedono l'impiego di cobalto.
La riduzione attesa dei prezzi dell’alluminio (-7.3%) è riconducibile prevalentemente alle prospettive di distensione del conflitto in Medio Oriente, mentre quella del nichel (-5.5%) riflette soprattutto l'espansione dell'offerta indonesiana.
La lieve riduzione attesa per lo stagno (-1.8%) riflette il ridimensionamento delle aspettative sulla crescita della domanda di elettronica e infrastrutture per l'intelligenza artificiale, dopo il forte aumento dei prezzi già registrato nel 2026 (+48% su base annua).
Per il piombo è previsto un aumento dei prezzi dell'1.7% nel 2027, in controtendenza rispetto alle flessioni degli anni precedenti. Si tratta infatti dell'unico metallo non ferroso di base tra quelli riportati in tabella ad aver registrato una variazione annua negativa nel 2026, pari al -3.1%.
Gli aumenti più marcati sono attesi per molibdeno, zinco e rame, le cui prospettive di prezzo rimangono condizionate da tensioni sull'offerta ancora elevate.
Nel caso del rame, tuttavia, l'aumento medio annuo previsto è più contenuto, pari al 3.4%. La vittoria dei Democratici alle elezioni statunitensi di metà mandato potrebbe infatti ridurre la probabilità di introduzione di dazi sui catodi di rame, favorendo una distribuzione più equilibrata delle forniture sui mercati internazionali. Nell'ultimo periodo, infatti, le aspettative di possibili tariffe statunitensi hanno incentivato l'accumulo di scorte negli Stati Uniti, riducendo la disponibilità di metallo negli altri mercati geografici.
Potrebbero interessarti anche:
Scenario Novembre 2026
Pubblicato da Pasquale Marzano. .
Previsioni PrevisionePersistono le pressioni rialziste sui prezzi delle commodity industriali, nonostante il calo previsto degli energetici [ leggi tutto ]
Tensioattivi: le previsioni dei prezzi europei per il 2027
Pubblicato da Daniel Vito Lobasso. .
Previsioni Tensioattivi PrevisioneTra tensioni energetiche e materie prime, quali prospettive si delineano per il mercato europeo dei tensioattivi? [ leggi tutto ]
Dal mercato al budget: come utilizzare le previsioni dei prezzi per pianificare gli acquisti nel 2027
Pubblicato da Pasquale Marzano. .
Previsioni Budget acquisti Strumenti e MetodologieL'esperienza del Purchasing Manager e gli strumenti di analisi PricePedia per affrontare la pianificazione degli acquisti in uno scenario di elevata incertezza [ leggi tutto ]