Acido solforico: la sospensione delle esportazioni cinesi irrigidisce un mercato già fragile
Il calo dell’offerta cinese accentua le tensioni sui prezzi e i rischi di approvvigionamento
Pubblicato da Daniel Vito Lobasso. .
Chimici InorganiciIl mercato internazionale dell’acido solforico continua a essere caratterizzato da un’offerta particolarmente tesa. Alle difficoltà nell’approvvigionamento di zolfo dal Medio Oriente si è aggiunta la riduzione delle esportazioni cinesi, amplificando gli effetti di una caratteristica strutturale del mercato: da sempre, una parte rilevante dell’offerta di acido solforico dipende da sottoprodotti di altre filiere, e reagisce quindi poco o lentamente agli aumenti della domanda.
Questa rigidità dell’offerta rende il mercato particolarmente sensibile agli shock, facendo sì che gli aggiustamenti tendano a scaricarsi più rapidamente sui prezzi che sui volumi prodotti. Ne deriva un rischio di maggiore volatilità e di persistenti tensioni rialziste sui mercati internazionali, soprattutto se la domanda dei principali settori utilizzatori rimane sostenuta.
L’analisi che segue esamina quindi l’evoluzione recente dei flussi commerciali, la capacità degli altri esportatori di compensare il calo dell’offerta cinese, gli effetti sui prezzi internazionali e sul rischio di approvvigionamento ed, infine, il grado di sostituibilità dell’acido solforico nei principali utilizzi industriali, con l’obiettivo di valutare quanto l’attuale tensione di mercato possa risultare temporanea o più persistente.
Il crollo delle esportazioni cinesi
Da maggio 2026 la Cina ha sostanzialmente sospeso le esportazioni di acido solforico, dopo averle già limitate nei primi quattro mesi dell’anno (attraverso un sistema di quote) per preservare la disponibilità domestica in un momento di forte tensione sul mercato dello zolfo (per maggiori informazioni si rimanda all’articolo "800 euro per una tonnellata di zolfo? Non è un prezzo sostenibile"). La sospensione delle spedizioni, prevista fino alla fine del 2026, pur non essendo un divieto formalmente annunciato dalle autorità, ha comunque già ridotto fortemente i flussi.
Il grafico seguente illustra i volumi di acido solforico esportati dai principali operatori asiatici, espressi in milioni di chilogrammi (fonte ExportPlanning).
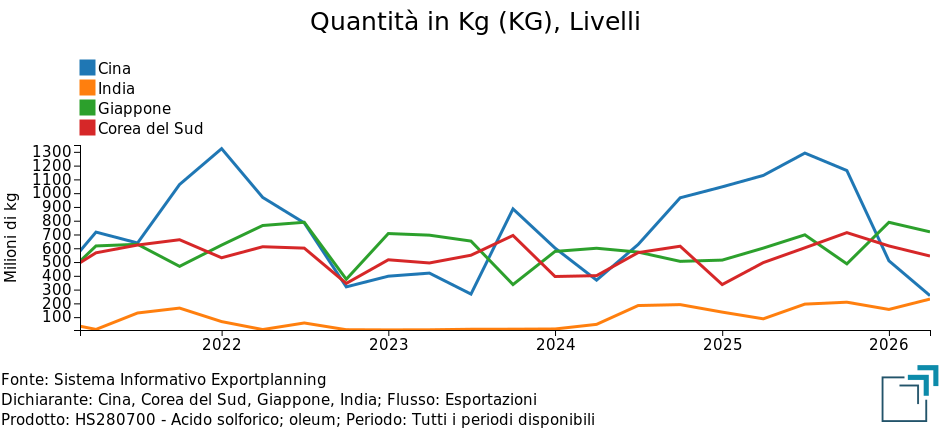
I dati sui flussi mostrano chiaramente la rapidità della contrazione cinese. Nel primo trimestre del 2026 le esportazioni cinesi di acido solforico si sono ridotte del 56% rispetto al trimestre precedente, per poi diminuire di un ulteriore 50% nel secondo trimestre. Nel complesso, nel primo semestre del 2026 i volumi esportati dalla Cina sono risultati inferiori di circa il 65% rispetto allo stesso periodo del 2025.
Parte di questi volumi sono stati sostituiti da altri esportatori. Nel primo semestre 2026, rispetto allo stesso periodo del 2025, le esportazioni sono aumentate di circa il 35% in Giappone, del 39% in Corea del Sud e del 73% in India. Fuori dall’Asia, il Perù ha registrato la crescita maggiore, intorno al 40%, mentre Germania e Polonia hanno mostrato incrementi più contenuti, rispettivamente pari a circa il 15% e il 25%. Canada e Spagna hanno invece ridotto le proprie esportazioni.
Il mercato sta quindi redistribuendo i flussi disponibili, ma non emerge una piena sostituzione dell’offerta cinese. L’aumento delle esportazioni da parte di alcuni paesi rappresenta dunque soprattutto una riallocazione dell’offerta esistente, più che una vera espansione della capacità produttiva.
Perché l’offerta reagisce lentamente?
La difficoltà di riequilibrare il mercato deriva soprattutto dalla struttura produttiva dell’acido solforico.
Lo zolfo impiegato negli impianti dedicati alla produzione di acido è infatti prevalentemente un sottoprodotto di altre filiere. La maggior parte proviene dalla desolforazione di petrolio e gas, mentre una quota più contenuta, ma comunque significativa, dell’offerta di acido solforico deriva dal recupero dell’anidride solforosa generata durante la fusione di concentrati di rame, zinco e altri metalli non ferrosi.
Di conseguenza, dato che la produzione di queste materie prime risponde principalmente alle condizioni dei propri mercati di riferimento, la domanda di acido solforico difficilmente sarà capace di giustificare, da sola, i grandi investimenti necessari per l’apertura di una raffineria o l’espansione di una fonderia, necessari ad aumentare la produzione di acido solforico. Questa caratteristica della filiera limita l’elasticità dell’offerta e rende più difficile compensare rapidamente la scomparsa dei volumi cinesi.
L’effetto sui prezzi e sul rischio di approvvigionamento
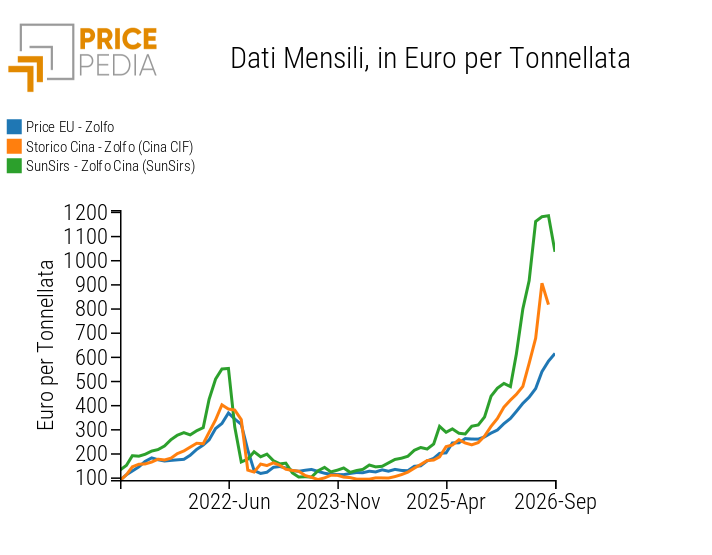
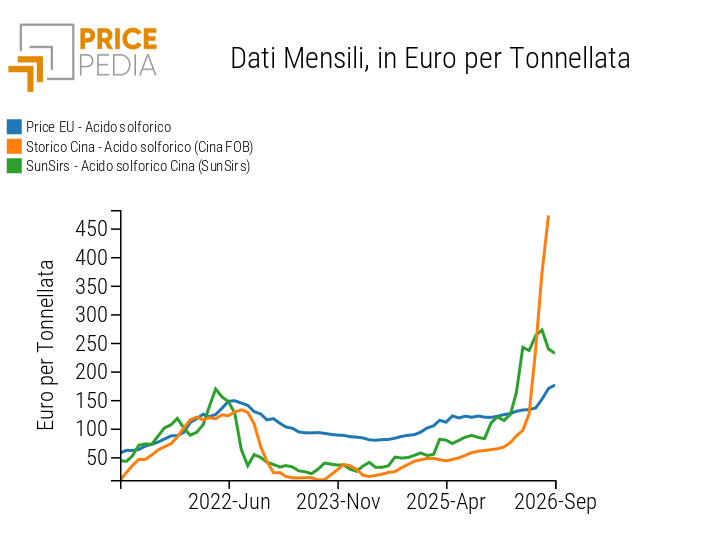
Nel grafico seguente sono riportati i prezzi doganali europei e cinesi dello zolfo e dell’acido solforico, insieme ai prezzi Sunsirs Over-the-Counter (OTC) del mercato interno cinese, espressi in euro per tonnellata (€/t).
Prezzi cinesi ed europei di zolfo e acido solforico
| Zolfo | Acido solforico |
|
|
Per lo zolfo, i rincari sono stati marcati in entrambi i mercati, ma più intensi in Cina. In Europa il prezzo doganale è passato da 323 €/t a gennaio 2026 a 613 €/t a settembre (+90%). In Cina il prezzo domestico OTC è più che raddoppiato, da 489 a 1034 €/t, dopo aver superato 1180 €/t ad agosto. La maggiore intensità dei rincari cinesi riflette soprattutto la forte dipendenza dalle importazioni provenienti del Golfo Persico, come riportato nell'articolo "Acido solforico: il prezzo lo fa lo zolfo". L’Europa, invece, pur risentendo delle stesse tensioni internazionali sui feedstock energetici, presenta un produzione interna relativamente maggiore e fonti di approvvigionamento meno concentrate nel Medio Oriente.
Per quanto riguarda l’acido solforico, il prezzo doganale europeo è aumentato più moderatamente, da 124 €/t a gennaio a 176 €/t a settembre (+42%). La grande produzione interna riduce infatti la dipendenza europea dalle importazioni di acido, attenuando il rischio di scarsità fisica, anche se il rincaro dello zolfo continua a esercitare pressioni sui costi di produzione.
In Cina, il prezzo domestico OTC dell’acido è salito da 114 €/t a gennaio ad un massimo di 272 €/t a luglio, per poi correggersi fino a 231 €/t a settembre. Il calo, pari a circa il -12%, è avvenuto nonostante lo zolfo sia rimasto molto costoso ed è legato alle limitazioni alle esportazioni di acido solforico introdotte dal governo cinese. I minori volumi destinati all’estero hanno aumentato la disponibilità sul mercato interno, esercitando una pressione al ribasso sul prezzo OTC. Allo stesso tempo, la minore offerta destinata ai mercati esteri ha spinto il prezzo FOB cinese da 68 €/t a gennaio a oltre 470 €/t in agosto.
Le restrizioni cinesi hanno quindi prodotto un duplice effetto: maggiore disponibilità e attenuazione dei prezzi sul mercato interno, ma crescente scarsità e forti rincari per gli acquirenti internazionali.
Le conseguenze di questi rincari sono particolarmente rilevanti per paesi importatori come Cile e Marocco, le cui forniture di acido solforico dalla Cina rappresentavano circa il 25% delle loro importazioni. In particolare, nel primo semestre del 2026 i flussi provenienti dalla Cina si sono ridotti di circa il 70% rispetto allo stesso periodo dell’anno precedente per il Cile, mentre si sono sostanzialmente azzerate per il Marocco, aumentando i rischi di approvvigionamento per l’industria del rame e dei fertilizzanti fosfatici, per cui i due paesi sono rispettivamente i maggiori produttori a livello mondiale.
Quanto è sostituibile l’acido solforico?
Anche dal lato della domanda, il mercato dell’acido solforico presenta una certa rigidità. Nei principali processi industriali la sostituzione con altri acidi è infatti complessa, perché comporta differenze nella chimica delle reazioni, nei sottoprodotti, nella corrosività e, spesso, negli stessi impianti produttivi.
La tabella seguente confronta le principali alternative per caratteristiche chimiche, processo produttivo, concentrazione commerciale e i prezzi doganali intra-UE a settembre 2026.
| Acido | Caratteristiche | Principale metodo di produzione industriale | Prezzo doganale UE Set-26 (€/t) |
|---|---|---|---|
| Acido cloridrico HCl |
Acidità molto forte, monoprotico | Sintesi diretta di idrogeno e cloro; anche coprodotto dei processi di clorurazione. | 82.4 |
| Acido solforico H₂SO₄ |
Acidità forte e ossidante, diprotico | Combustione dello zolfo e ossidazione catalitica dell’SO₂; anche recupero da gas metallurgici solforati. | 176 |
| Acido clorosolforico HSO₃Cl |
Acidità forte e ossidante, monoprotico | Reazione diretta e in parti equimolari tra cloruro di idrogeno e triossido di zolfo. | 578 |
| Acido nitrico HNO₃ |
Acidità forte e ossidante, monoprotico | Processo Ostwald mediante ossidazione catalitica dell’ammoniaca, prodotta principalmente via Haber-Bosch. | 233 |
| Acido fosforico H₃PO₄ |
Acidità media, triprotico | Prevalentemente processo umido: reazione della roccia fosfatica con acido solforico. | 1304 |
| Acido citrico C₆H₈O₇ |
Acidità debole e chelante, triprotico | Fermentazione di zuccheri mediante microrganismi, principalmente Aspergillus niger. | 1136 |
| Acido acetico CH₃COOH |
Acidità più debole, monoprotico | Principalmente carbonilazione del metanolo con monossido di carbonio. | 548 |
Per valutare la convenienza economica di una sostituzione occorre innanzitutto considerare capacità neutralizzante (acidità) e concentrazione.
L’acido solforico è un acido diprotico, ovvero possiede due idrogeni acidi per molecola, caratteristica che gli conferisce un’elevata capacità di neutralizzazione per unità di volume rispetto ad acidi monoprotici come l’acido cloridrico e l’acido nitrico.
Per eguagliare la capacità teorica di neutralizzazione di una tonnellata di acido solforico puro sono infatti necessarie circa 2.32 tonnellate di acido cloridrico al 32% (concentrazione normalmente commercializzata). Ai prezzi di settembre, ciò equivale a circa 191 euro, contro 176 euro per una tonnellata di solforico.
Per l’acido nitrico, invece, occorrono circa 1.12 tonnellate, che ai prezzi di settembre costerebbero circa 260 euro. Anche in questo caso il solforico conserva quindi un vantaggio economico, mentre fosforico, acetico e citrico risultano ancora meno competitivi per prezzo e caratteristiche chimiche.
Questi calcoli rappresentano però un confronto teorico, rilevante soprattutto quando l’acido serve semplicemente ad abbassare il pH o neutralizzare una base. Nei grandi utilizzi industriali la sostituibilità può essere molto più limitata, poiché utilizzano processi progettati attorno a specifiche sostanze chimiche, e passare a un altro acido può richiedere tecnologie e impianti differenti.
La sostituzione è quindi più concreta in applicazioni relativamente flessibili, come alcuni trattamenti delle acque, regolazione del pH, pulizia e trattamenti superficiali. Nei principali impieghi industriali, invece, un forte rincaro dell’acido solforico tende a tradursi più facilmente in maggiori costi o minore domanda che in una rapida sostituzione con altri acidi.
Un equilibrio ancora fragile
L’attuale mercato dell’acido solforico presenta una forte asimmetria. In Cina, il blocco delle esportazioni ha aumentato la disponibilità domestica e favorito una correzione dei prezzi locali. Sul mercato internazionale, invece, la perdita dell’offerta cinese si è sommata alla scarsità di zolfo e alla limitata capacità degli altri produttori di aumentare rapidamente l’offerta.
Giappone, Corea del Sud, India e Perù hanno aumentato le esportazioni, ma si tratta soprattutto di una redistribuzione dei flussi disponibili piuttosto che di una vera espansione della capacità produttiva.
Per il procurement, i principali fattori da monitorare nei prossimi mesi saranno quindi la durata delle restrizioni cinesi, la normalizzazione dei flussi di zolfo dal Medio Oriente, e l’evoluzione della domanda dei settori dei fertilizzanti e del rame. Finché almeno una parte di queste tensioni non rientrerà, il mercato internazionale dell’acido solforico resterà esposto a persistenti tensioni rialziste e rischio di approvvigionamento.
Potrebbero interessarti anche:
Acido solforico: il prezzo lo fa lo zolfo
Pubblicato da Daniel Vito Lobasso. .
Chimici Inorganici Stretto di HormuzIl ribasso dei prezzi OTC cinesi dello zolfo dopo il parziale sblocco dello Stretto di Hormuz segnala un alleggerimento del premio geopolitico [ leggi tutto ]
Una classificazione economica dell’industria chimica
Pubblicato da Daniel Vito Lobasso. .
Chimici Organici Chimica: Specialty Chimici Inorganici Petrolchimica Strumenti e MetodologieLa mappa per l’analisi dei prezzi: dalle relazioni chimiche alle relazioni economiche [ leggi tutto ]
Iodio: offerta concentrata e prezzo unico globale
Pubblicato da Pasquale Marzano. .
Chimici Inorganici Determinanti dei prezziIl confronto tra diverse aree geografiche evidenzia una dinamica comune delle quotazioni [ leggi tutto ]