Gas ai massimi dell’anno, petrolio in ripiegamento dopo i rialzi, carbone in moderato aumento
Andamento settimanale delle commodity energetiche
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiA cura di:
Gas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 16 ottobre sul mercato del gas naturale, rispetto al venerdì precedente:
- TTF Olanda 87.5 €/MWh (+6.1 €/MWh)
- HenryHub USA 9.4 €/MWh (-0.4 €/MWh)
- JKM Asia 90.7 €/MWh (+11.6 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
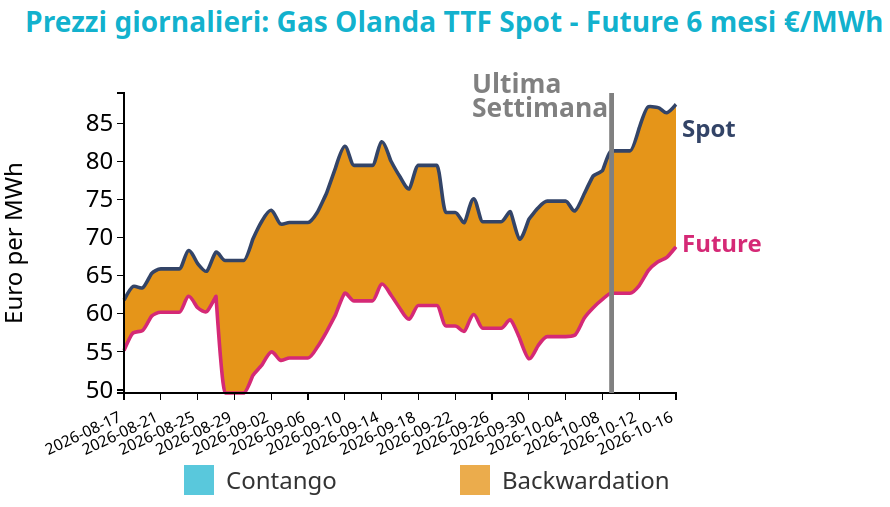
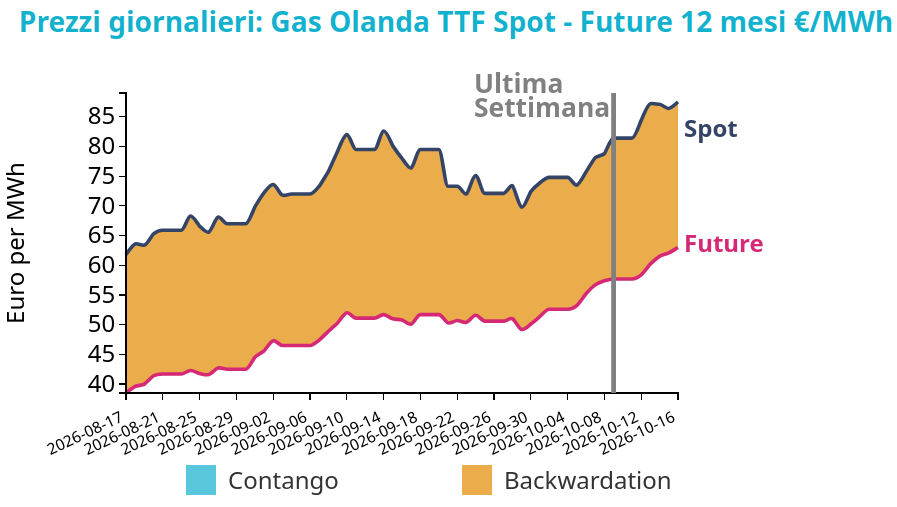
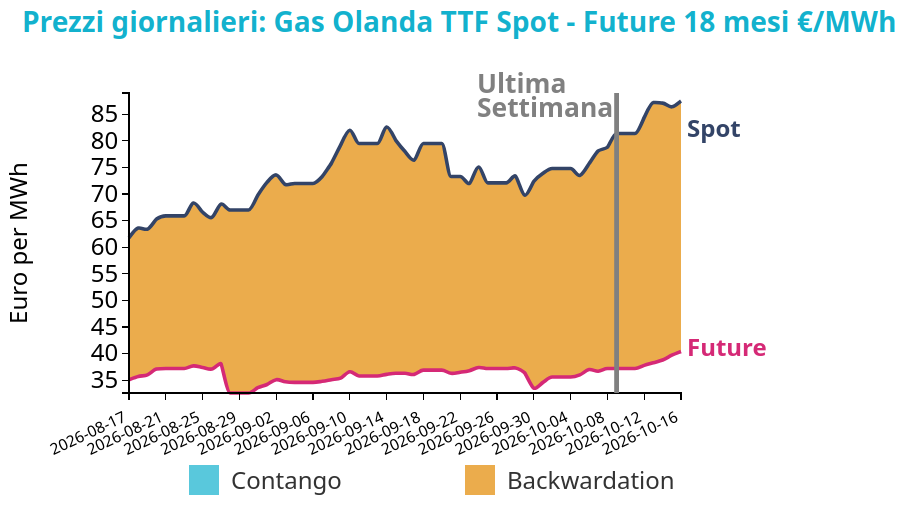
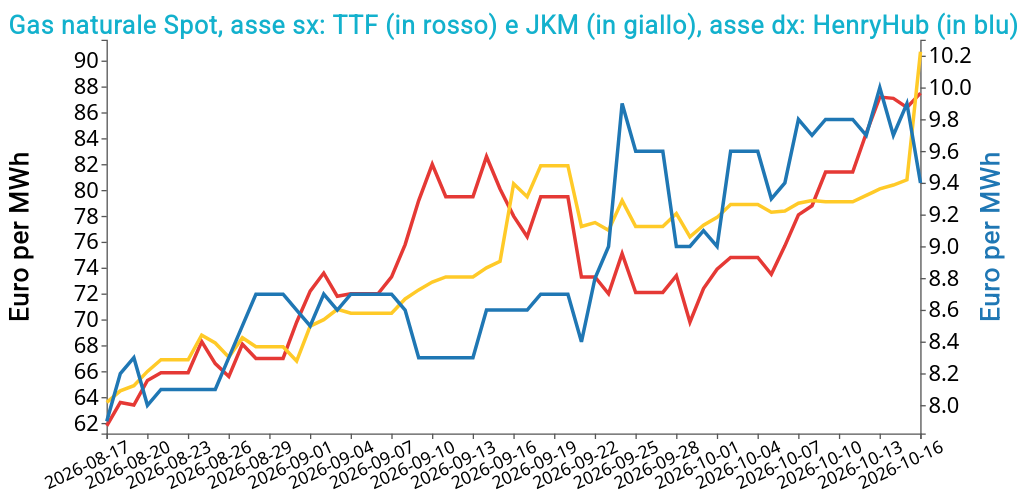
Il TTF Front Month ha chiuso venerdì a 87.5 €/MWh e oggi è salito a 89.5 €/MWh. Il contratto ha guadagnato il 7.5% nella settimana, rispetto agli 81.4 €/MWh del venerdì precedente, raggiungendo il massimo dell’anno. Il rialzo è coerente con un bilancio europeo più teso, per effetto dell’aumento dei consumi legato al raffreddamento nell’Europa nord-occidentale e della minore produzione eolica. Contemporaneamente, le immissioni dai terminali GNL sono diminuite di circa 240 GWh/giorno, di cui 225 in Francia, dove le minori attese di arrivo dei carichi hanno determinato una revisione delle immissioni programmate. La combinazione di maggiore domanda e minore offerta ha quindi rallentato le iniezioni negli stoccaggi. I nuovi attacchi alle navi commerciali presso Hormuz hanno inoltre sostenuto i prezzi, accrescendo i rischi per le forniture di GNL.
L’avanzamento di oggi prolunga questa dinamica, sostenuto dal protrarsi degli incidenti nel fine settimana e dalla revisione al ribasso delle temperature previste, che rafforza il fabbisogno atteso per riscaldamento.
Gli stoccaggi al 74.5%, contro l’82.8% dell’anno precedente, amplificano la sensibilità alle interruzioni delle forniture, mentre la maggiore produzione eolica prevista attenua la domanda termoelettrica.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 16 ottobre i prezzi del Brent hanno chiuso a 109.9 $/bbl, con una variazione di +5.2 $/barile rispetto alla chiusura della settimana precedente. Le quotazioni del WTI registrano un aumento ancora più marcato, pari a +9.6 $/bbl, chiudendo a 101.4 $/bbl.
Grafico 2: Andamento prezzo del petrolio
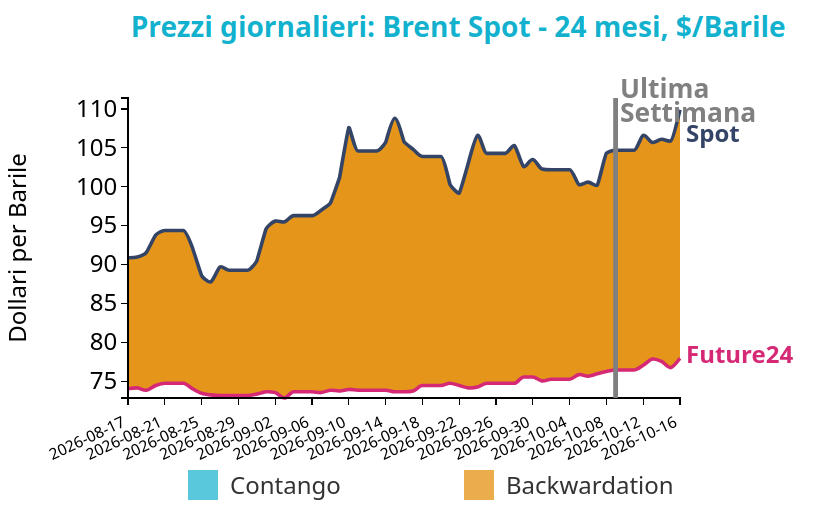
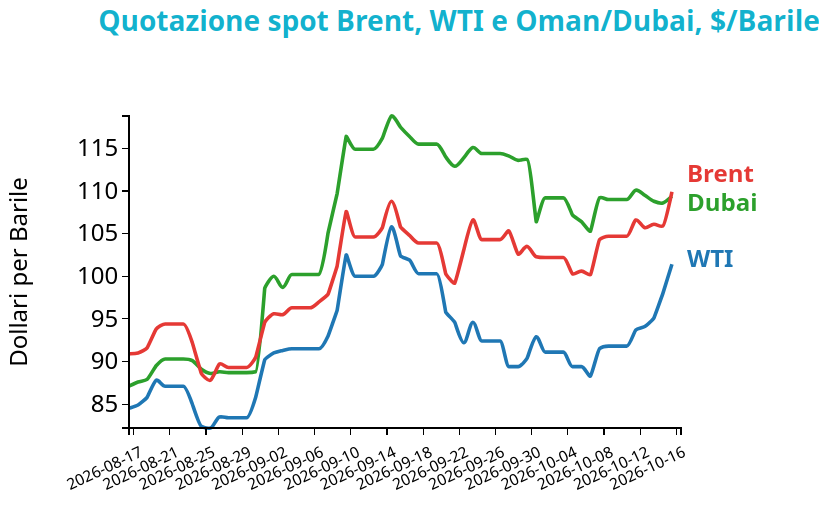
Il Brent Dec-26 ha chiuso venerdì a 109.9 $/bbl e ha aperto oggi a 108.6 $/bbl. Il contratto ha guadagnato il 4.9% nella settimana, trainato dai timori sulle forniture mediorientali, con un’accelerazione del 5% venerdì in risposta all’aggravarsi delle tensioni intorno alle infrastrutture energetiche saudite. Il ritorno degli acquisti ha invertito le perdite della mattinata, portando temporaneamente i prezzi a 110 $/bbl.
A sostenere il mercato ha contribuito anche la contrazione delle scorte statunitensi, diminuite di 8.6 milioni di barili secondo i dati pubblicati giovedì, molto più delle attese. Il calo è stato accompagnato da minori importazioni e interruzioni produttive legate al maltempo, segnalando quindi una restrizione dell’offerta disponibile piuttosto che un rafforzamento generalizzato della domanda.
Gli attacchi alle navi commerciali nell’area di Hormuz hanno inoltre mantenuto un premio per il rischio, poiché hanno accresciuto l’incertezza sulla continuità delle esportazioni dal Golfo.
L’apertura più debole di lunedì ha interrotto la progressione precedente, per effetto dell’alleggerimento di alcune sanzioni e tariffe statunitensi sulle esportazioni russe, che ha alimentato le attese di maggiore disponibilità di combustibili. La flessione è rimasta tuttavia frenata dal protrarsi degli attacchi alle petroliere e dagli elevati costi di trasporto, che hanno mantenuto sotto pressione le condizioni di approvvigionamento.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 145.6 $/ton, in rialzo di +1.5 $/ton rispetto alla settimana precedente. Un rialzo analogo ha interessato il carbone termico australiano, il cui future front-month ha raggiunto 150.4 $/ton, in aumento di 1.6 $/ton su base settimanale.
Grafico 3: Andamento prezzo del carbone termico Europa
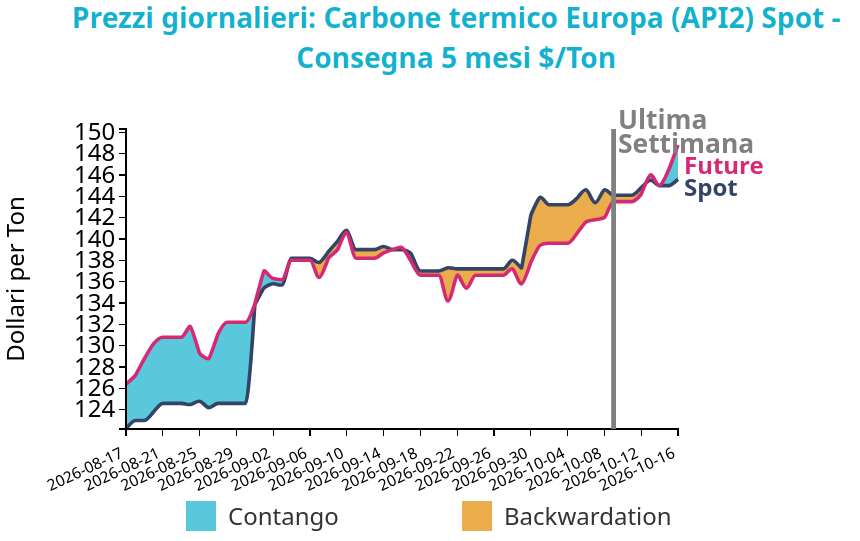
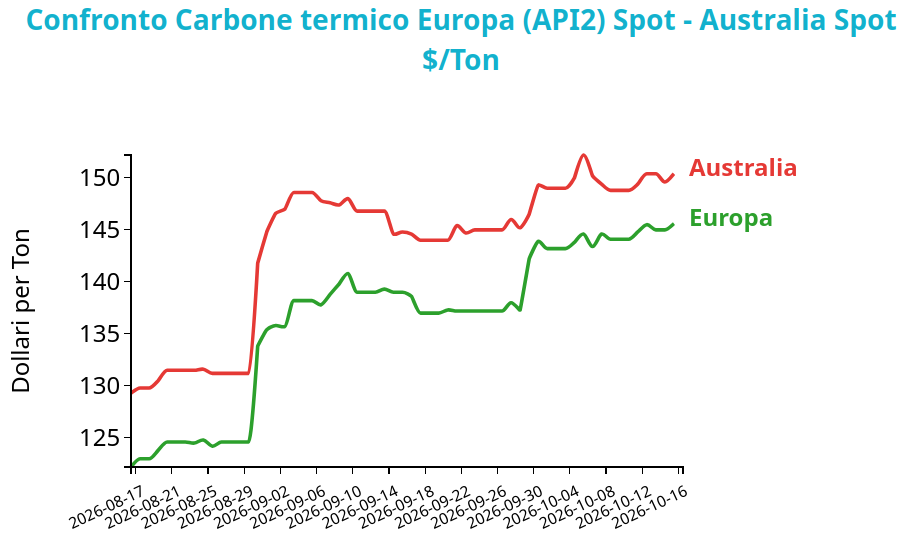
L’API2 Front Month ha chiuso venerdì a 145.6 $/t, in aumento dell’1.1% rispetto alla settimana precedente. Il rialzo è rimasto contenuto nonostante il forte rincaro del TTF, poiché la limitata capacità disponibile delle centrali a carbone nell’Europa nordoccidentale ha ridotto la possibilità di sostituire il gas nella generazione elettrica. La maggiore convenienza relativa del carbone non si è quindi tradotta in un incremento proporzionale della domanda.
A sostenere il mercato ha contribuito il calo delle scorte nei porti di Amsterdam, Rotterdam e Anversa, scese a 3.70 Mt all’inizio della settimana precedente, con una contrazione del 4.4% e la quarta diminuzione settimanale consecutiva. Il contesto internazionale ha fornito ulteriore sostegno attraverso il rafforzamento dei carboni ad alto potere calorifico, alimentato dalla domanda di ricostituzione delle scorte prima dell’inverno e dal rincaro del GNL, che ne ha accresciuto l’attrattività come combustibile alternativo.
Sul versante dell’offerta, la siccità ha limitato il trasporto su chiatta in Indonesia, mantenendo le esportazioni sotto i livelli dell’anno precedente. Anche la disponibilità di carbone kazako sul mercato marittimo è rimasta frenata dalle restrizioni alla navigazione nel Mar Nero. Questi vincoli hanno contribuito alla tensione dell’offerta internazionale, mentre i bassi livelli del Reno hanno mantenuto difficili le condizioni logistiche europee.
Potrebbero interessarti anche:
Mercati delle commodity dominati dalle incertezze sull’offerta e dalle pressioni inflazionistiche
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali Settimana Finanziaria Materie PrimeL’UE rafforza le sanzioni contro la Russia, mentre gli USA valutano un ulteriore allentamento delle restrizioni [ leggi tutto ]
Mercati energetici sotto pressione tra tensioni geopolitiche e rischi sulle forniture
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiAndamento settimanale delle commodity energetiche [ leggi tutto ]
Prezzi delle commodity tra geopolitica e squilibri dell’offerta
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali Settimana Finanziaria Materie PrimeLa debolezza della domanda cinese spinge al ribasso i metalli ferrosi [ leggi tutto ]