Mercati energetici sotto pressione tra tensioni geopolitiche e rischi sulle forniture
Andamento settimanale delle commodity energetiche
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiA cura di:
Gas Naturale
Di seguito vengono illustrate le variazioni delle quotazioni di venerdì 9 ottobre sul mercato del gas naturale, rispetto al venerdì precedente:
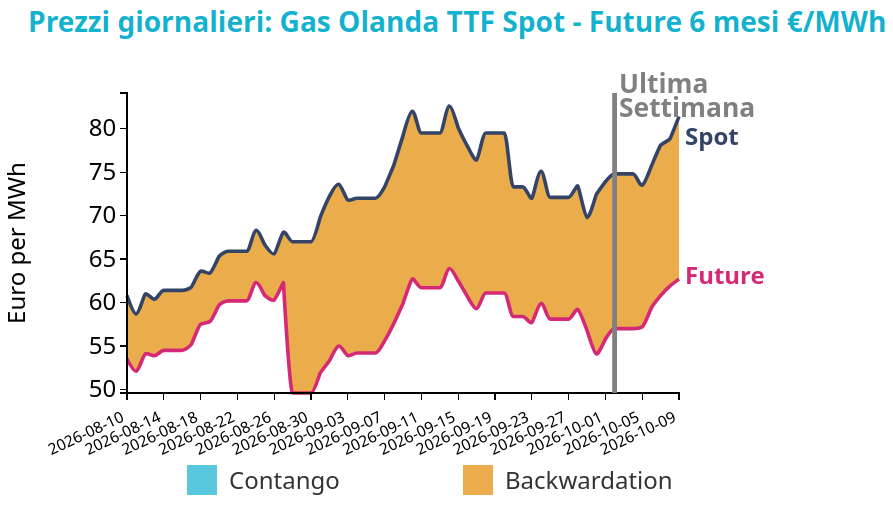
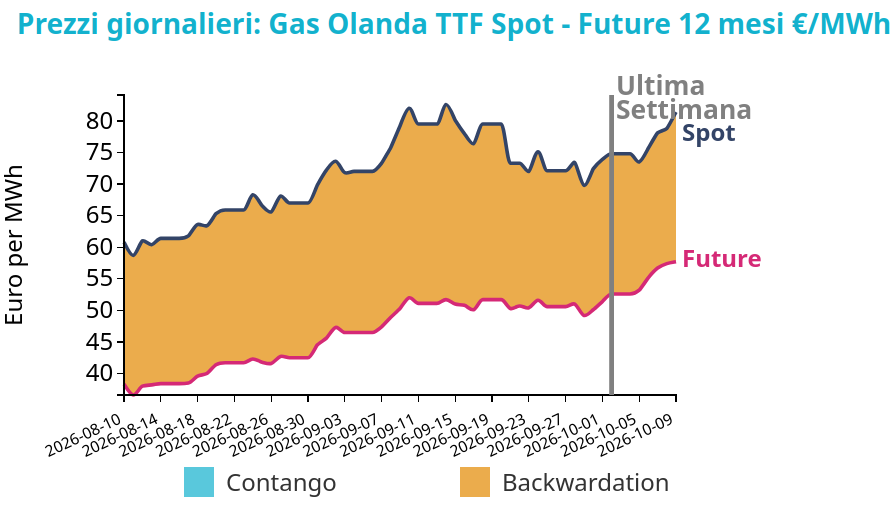
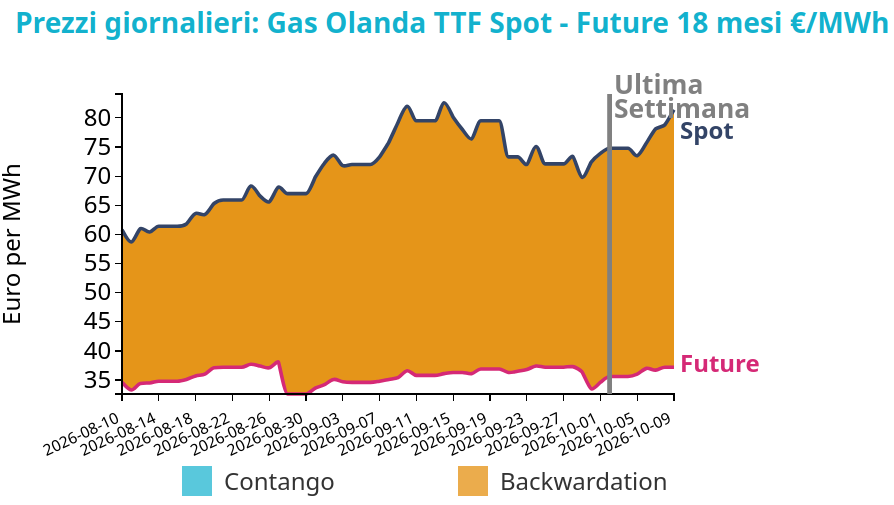
- TTF Olanda 81.4 €/MWh (+6.6 €/MWh)
- HenryHub USA 9.8 €/MWh (+0.2 €/MWh)
- JKM Asia 79.1 €/MWh (+0.2 €/MWh)
Grafico 1: Andamento prezzo del gas naturale TTF e confronto tra i mercati finanziari
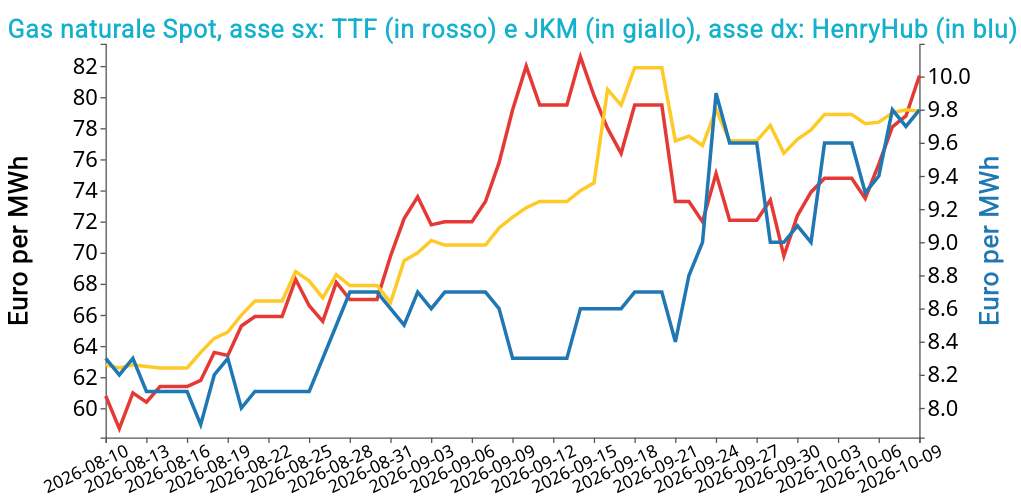
L’evento centrale della settimana è stato il rapporto sulla sicurezza degli approvvigionamenti pubblicato da ENTSOG l’8 ottobre. L’Europa ha iniziato la stagione invernale con gli stoccaggi pieni al 72%, dopo una campagna di riempimento difficile. La criticità riguarda soprattutto la capacità di preservare riserve sufficienti fino alla primavera: importazioni limitate di GNL potrebbero portare i depositi ben sotto il 30% a fine inverno, aumentando l’esposizione a ondate di freddo tardive e complicando il successivo riempimento. Per questo ENTSOG ha raccomandato di proseguire le iniezioni anche in ottobre e mantenere elevati gli arrivi di GNL.
La capacità europea di rigassificazione, stimata in circa 145 miliardi di metri cubi durante la stagione invernale, offre flessibilità infrastrutturale, ma non assicura la disponibilità dei carichi, soprattutto per i Paesi dell’Europa centrale e sudorientale con accesso più difficile ai terminali. Su questo equilibrio hanno pesato gli attacchi alle navi nell’area di Hormuz, che hanno alimentato il rischio di ulteriori interruzioni.
Il TTF-front month ha chiuso venerdì 9 ottobre a 81.4 €/MWh. Oggi le quotazioni sono tornate intorno a 83.5 €/MWh, perché le rinnovate tensioni sui transiti hanno prevalso sui segnali di distensione diplomatica.
Vuoi restare aggiornato sull’andamento dei mercati delle commodity?
Iscriviti gratuitamente alla newsletter PricePedia!
Petrolio
Venerdì 9 ottobre i prezzi del Brent hanno chiuso a 104.7 $/bbl, con una variazione di 2.5 $/barile rispetto alla chiusura della settimana precedente. Le quotazioni del WTI registrano un aumento più contenuto, pari a 0.7 $/bbl, chiudendo a 91.8 $/bbl.
Grafico 2: Andamento prezzo del petrolio
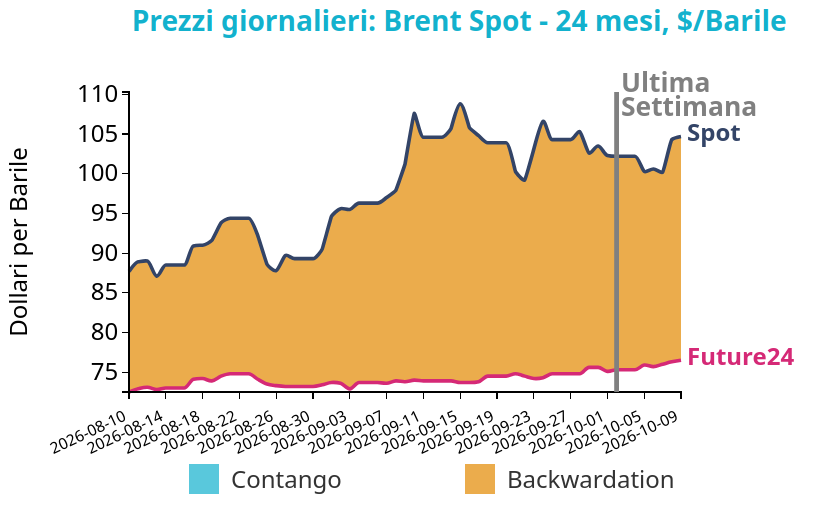
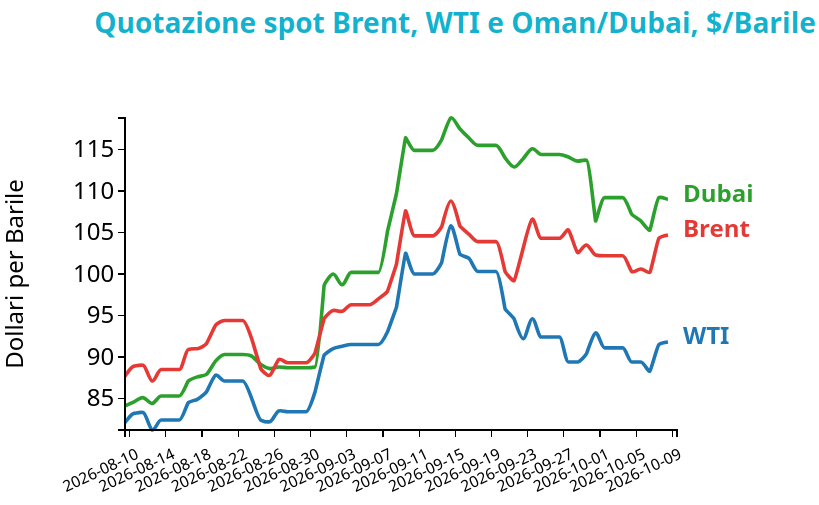
Due interruzioni potenziali su fronti diversi hanno sostenuto il petrolio nella seconda parte della settimana: gli attacchi alle petroliere nel Golfo e la sospensione della produzione statunitense per l’uragano Isaias. Giovedì 8 ottobre risultavano fermi circa 1.3 milioni di barili giornalieri nel Golfo del Messico, pari al 62.9% della produzione dell’area. La contemporanea vulnerabilità delle spedizioni mediorientali ha spinto il Brent a guadagnare il 4.1% nella seduta. La chiusura di venerdì a 104.7 $/barile ha così portato il rialzo settimanale al 2.4%, nonostante gli interventi per aumentare la disponibilità di greggio e carburanti.
L’Agenzia internazionale dell’energia ha sollecitato l’accelerazione dei rilasci delle riserve, dando priorità al diesel, mentre il 9 ottobre sono emerse notizie sull’autorizzazione cinese a esportare 3.7 milioni di tonnellate di prodotti raffinati nel mese, dopo la sospensione temporanea. Questi volumi interessano direttamente la scarsità dei carburanti, ma non risolvono i rischi sulle rotte marittime.
Oggi il Brent è tornato sopra 107 $/bl dopo un iniziale calo, perché gli attacchi del fine settimana in Arabia Saudita e alle navi nell’area di Hormuz hanno riacceso i timori sulle forniture. Questi rischi hanno sostenuto i prezzi nonostante la ripresa della produzione nel Golfo del Messico e gli annunci di maggiori esportazioni russe di diesel. Anche l’annuncio di una tregua tra Russia e Ucraina sugli attacchi alle infrastrutture energetiche ha offerto scarso sollievo, poiché Kiev ha subito accusato Mosca di averla violata.
Carbone Termico
Il prezzo future del carbone termico europeo API2 front-month ha chiuso a 144.1 $/ton, in rialzo di 0.9 $/ton rispetto alla settimana precedente. Il future front-month sul carbone termico australiano è rimasto invece stabile, con una variazione settimanale di -0.2 $/ton e chiudendo a 148.8 $/ton.
Grafico 3: Andamento prezzo del carbone termico Europa
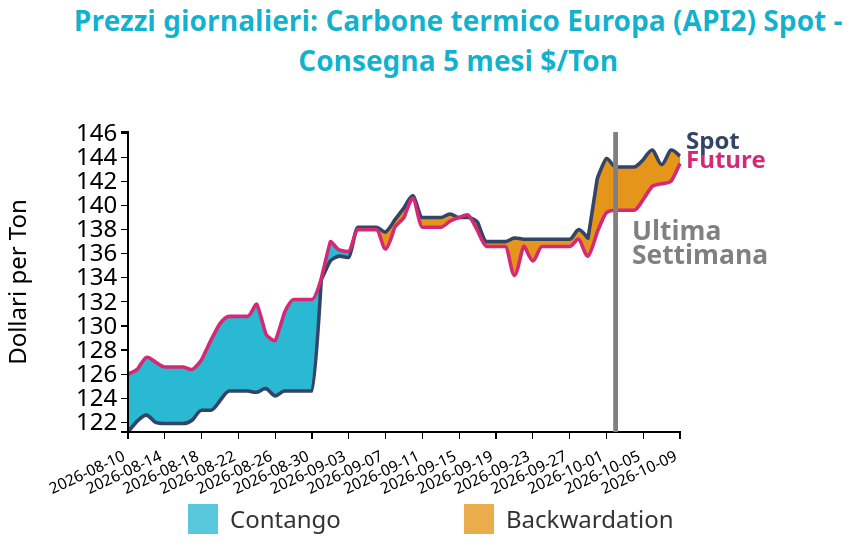
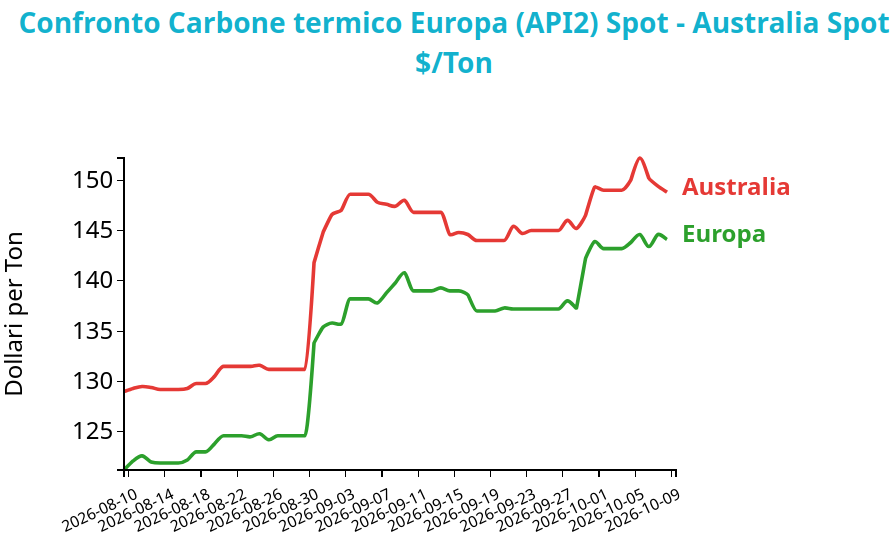
Il divario di costo rispetto al GNL ha assunto un ruolo centrale nel mercato internazionale del carbone, proprio mentre le utility asiatiche hanno avviato la ricostituzione delle scorte invernali. Le analisi di mercato indicavano un vantaggio economico significativo per il carbone australiano rispetto al GNL consegnato in Asia. Il confronto riguarda il costo del combustibile, prima di considerare le differenze di rendimento degli impianti e gli eventuali oneri sulle emissioni, ma suggerisce un incentivo economico all'utilizzo del carbone.
Cina, Giappone e Corea del Sud avevano importato complessivamente circa 122 milioni di tonnellate nel terzo trimestre, mentre negli ultimi due anni gli acquisti dell’ultimo trimestre avevano raggiunto mediamente 143 milioni. La domanda stagionale si inserisce tuttavia in un mercato le cui esportazioni globali risultavano avviate verso una seconda contrazione annuale consecutiva: il sostegno ai consumi non equivale quindi a un’espansione generalizzata degli scambi.
Potrebbero interessarti anche:
Prezzi delle commodity tra geopolitica e squilibri dell’offerta
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali Settimana Finanziaria Materie PrimeLa debolezza della domanda cinese spinge al ribasso i metalli ferrosi [ leggi tutto ]
Gas e carbone in rialzo, Brent stabile tra tensioni geopolitiche e rilascio delle riserve
Pubblicato da Nicolò Genta. .
Energetici Indicatori Congiunturali Analisi settimanale energeticiAndamento settimanale delle commodity energetiche [ leggi tutto ]
Le attese di politiche monetarie più restrittive pesano sui mercati finanziari delle commodity
Pubblicato da Luca Sazzini. .
Indicatori Congiunturali Settimana Finanziaria Materie PrimeIl ribasso dei prezzi si estende alla maggior parte dei comparti [ leggi tutto ]